上周在小区快递站碰着张姐,攥着理赔通知书跟我倒了十分钟苦水。
她上个月下楼踩空摔成骨折,前后住院连康复一共花了3万2,职工医保报了1万4,自己掏了1万8。本来以为剩下的钱找商业医疗险能全报,结果理赔下来只到账8千。
“是不是保险公司故意扣钱?”
她越说越气,“我每年交一千多保费,真出险了就给报这么点?”
我拿过她的保险合同翻了两页,指着那行加粗的小字给她看——年度绝对免赔额1万元。
哦。
原来如此。
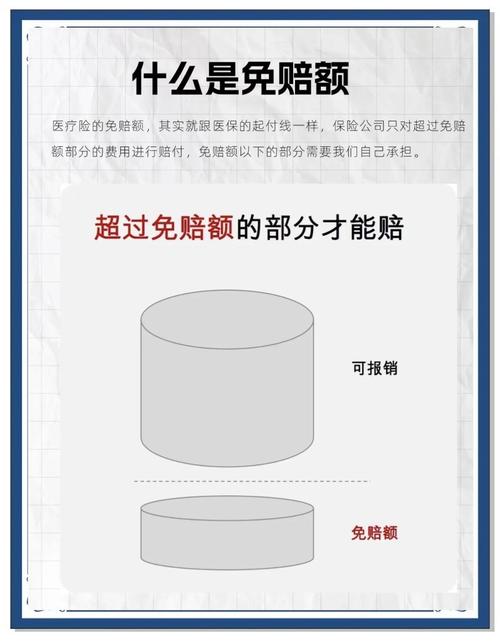
说白了,免赔额就是保险公司定的那道“起付线”。线以下的钱,不管你花多少,全自己掏;线以上的部分,才按合同约定的比例给你报。
张姐自己掏的1万8,扣掉1万的免赔额,剩下8千,刚好是理赔到账的数。她不是被坑了,是从买保险到理赔,从来没注意过这三个不起眼的字。
别想当然!免赔额真不是固定死的数
很多人以为免赔额就是个写在合同里的数字,1万就是1万,2万就是2万。
错了。
这里面的门道,能差出去好几千的理赔款。
首先是抵扣规则不一样。有的合同写得明明白白:社保统筹报销的部分,可以计入免赔额。啥意思?比如你总共花了3万,社保报了1.5万,那这1.5万就算在免赔额里,剩下自己掏的1.5万,扣掉1万的线,能报5千。但有的合同就写着:社保报销部分、公费医疗报销部分,都不计入免赔额。那还是刚才的花费,你自己掏1.5万,得先凑够1万的线,才能报剩下的5千。
就这一条规则的差别,同样的1万免赔额,理赔的时候可能差出去一万多。
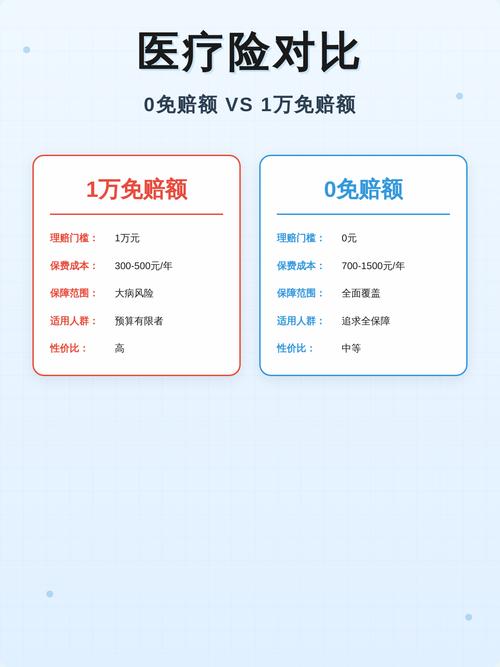
然后是计算周期不一样。大部分产品的免赔额是按年度累计的,就是一整年里,你不管是住一次院,还是住三次院,自己掏的符合保障范围的钱,凑够了免赔额,后面的费用就可以正常报。但真的有不少产品,是按单次住院算免赔额的——这次住院花的钱没够线,这次不赔;下次住院重新开始算,哪怕你上次差100块就够线,这次花200块,加起来早就超了,对不起,还是按单次的算,没够线,不赔。
真的,这种条款我见过不止一次。
之前有个粉丝去年秋天因为肺炎住了一次院,自己掏了9200,离1万的线差800,没赔。结果冬天又因为流感住了一次院,自己掏了3000,他以为两次的钱加起来超了1万,能报个3000,结果保险公司告诉他,他买的那款是单次住院免赔额,两次住院分开算,第一次9200没够,第二次3000更不够,一分不赔。他当时在微信上跟我吐槽了快半小时,说早知道当初仔细看条款了,这钱掏得太憋屈。
省下来的几十块保费,可能要你掏几千块买单
我发现好多人买医疗险的时候,算保费算得特别细。
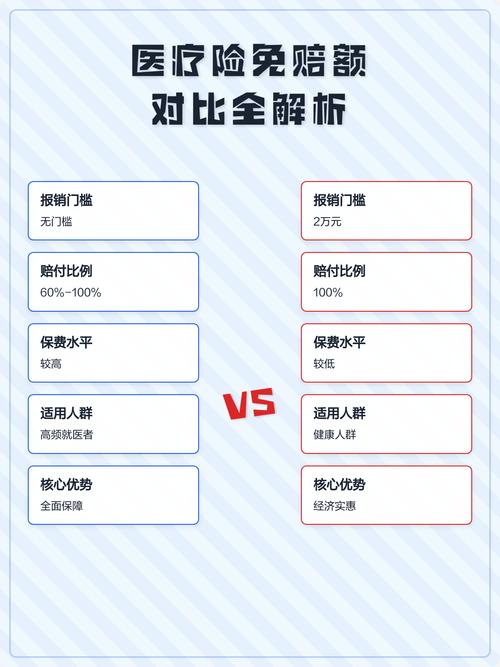
同样保障的两款产品,A款1万免赔额,每年交420;B款2万免赔额,每年交360。差60块钱,很多人眼睛都不眨就选B,觉得省了就是赚了。
真等出事的时候才反应过来。
比如上次同事他爸得肺炎住院,前后花了1万3,社保报了6千,自己掏7千。他当初就是为了每年省那几十块,选了2万免赔额的那款,最后理赔的时候,别说7千,700都报不了——因为离2万的线还差得远呢。
他后来跟我说,早知道多花那几十块,1万免赔额的话,7千的费用没够线,虽然也报不了,但至少不会像现在这样,觉得自己交了保费,啥用没有。
当然了,也不是说免赔额越低就越好。
你想啊,0免赔的医疗险,每年保费可能比1万免赔的贵一倍都多。要是你平时身体倍儿棒,一年到头连个感冒都很少得,那为了一个大概率用不上的低免赔额,每年多掏大几百块,其实也不划算。
这里没有绝对的好坏,全看你自己的风险承受能力。只是提醒你一句,选的时候别光盯着每年交多少钱,多花10秒看看免赔额是多少,算一笔账:要是真遇到个需要住院的病,自己掏的钱大概率能到哪个数?别为了省几十块的保费,最后真出事的时候,发现那道免赔额高得根本够不着。
这些情况,你不用硬扛免赔额的门槛
很多人一听到免赔额1万,就觉得那这保险没用啊,谁平时动不动就能自己掏1万的医疗费?
其实真不是。
现在不少产品的免赔额,是可以家庭共享的。就是说你给一家三口都买了,本来每个人单独1万的免赔额,现在凑成一个家庭共用的1万额度。不管是你住院,还是孩子发烧住院,还是老人高血压住院,大家自己掏的符合保障范围的钱,加起来够1万,后面的费用就可以报。
这种设计其实挺实在的,毕竟家里有老人小孩的,平时难免有点头疼脑热跑医院,零零散散自己掏的钱,凑一凑就够线了,不用非得等某一个人住院花够1万才能报。
还有个事得提醒你:不是你自己掏的所有钱,都能算进免赔额里的。
比如你住院的时候,医生给你开了点跟本次治疗没关系的补药,或者你选了单人间的特需病房,超出普通病房标准的那部分费用,要是不在合同的保障范围里,就算你自己掏了,也不算进免赔额的累计里。别到时候自己掏了一堆,翻来覆去凑不够线,才发现好多花出去的钱根本不算数。
哦对,还有意外险的意外医疗责任,那个免赔额一般都很低,很多是100块。就是平时摔个跤、烫个泡,去医院处理一下花个几百块,扣掉100块的免赔额,剩下的部分就可以按比例报。别把意外险的低免赔额和医疗险的高免赔额搞混了,不然等理赔的时候发现不对,又要闹误会。
说实话,我每次跟大家聊免赔额的时候,都能碰到好几个买了两三年保险,从来没翻到过这页条款的人。
真的不用等理赔的时候才抱着合同逐字逐句抠。你要是已经买了保险,现在就可以打开电子保单,找到“保险责任”那一节,翻到关于免赔额的部分,看清楚三件事:
第一,这个免赔额具体是多少钱;
第二,社保报销的部分,能不能抵扣这个免赔额;
第三,这个免赔额是按年度累计的,还是按单次住院算的。
就这三点,搞懂了,你对自己买的保险到底能报多少,心里就有数了。
合规提醒:以上内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺。具体保障规则、免赔额计算方式及理赔流程,均以保险合同条款及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北