上次楼下张姐摔了一跤去医院做了个小手术,前前后后花了快八千,想起自己买了份医疗险,翻出保单找保险公司理赔,结果只拿到了四千多,当时坐在小区凉亭里跟我吐槽,说保险都是骗人的,说好的报销到头来打了对折。
我拿过保单翻了两秒就找到了原因。上面明明白白写着,免赔额五千。哦,原来这五千得自己掏,超过的部分才给报。
张姐哦了半天,说买的时候没人跟她说这个啊,光说了能报销,怎么就冒出来个免赔额?
说实话,好多人买保险都栽在免赔额这三个字上。要么没听懂,要么没在意,理赔的时候才傻了眼。
说人话,免赔额就是你自己掏的那部分钱
很多人一听专业名词就头大,其实免赔额真的没那么复杂。免赔额,就是保险公司不会赔、需要你自己承担的那部分花费。
说的再直白点,你去医院看病花了钱,找保险公司报销,得先把免赔额刨出去,剩下的才能按规矩报。
这不就跟咱们社保的住院起付线一个道理嘛。比如你在当地住院,社保起付线是八百,那低于八百的部分全部自己出,超过八百的部分社保才给报。对吧?免赔额,就是商业保险里的「起付线」,只不过不同产品规则不一样。
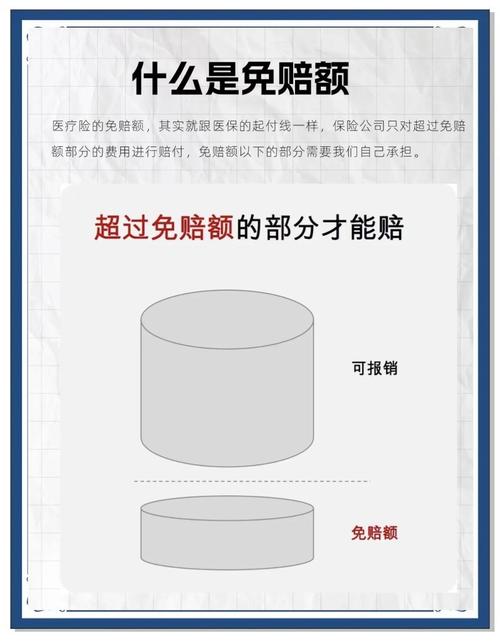
举个例子,你买的医疗险免赔额是1万,这次看病一共花了8千,那八千低于1万,一分钱都报不了。如果这次花了1万8,那刨掉1万的免赔额,剩下8千按合同约定的比例报。
就这么简单。根本不是什么高大上的玄学。
不过话说回来,免赔额也分好几种,不同的差别大了去了。
常见的两种免赔额分类,别搞混
最常见的分类,一种是按计算周期分,年度免赔额 和 单次免赔额。咱们常买的百万医疗险,绝大多数都是年度免赔额1万。什么意思?就是一年之内,所有符合要求的医疗花费加起来,扣掉1万免赔额,剩下的赔。
比如你今年住了三次院,每次花五千,三次加起来一万五,那扣掉1万免赔额,剩下五千就能报。如果是单次免赔额1万,那每次都要扣1万,三次都没到1万,一分都报不了。差别大吧?
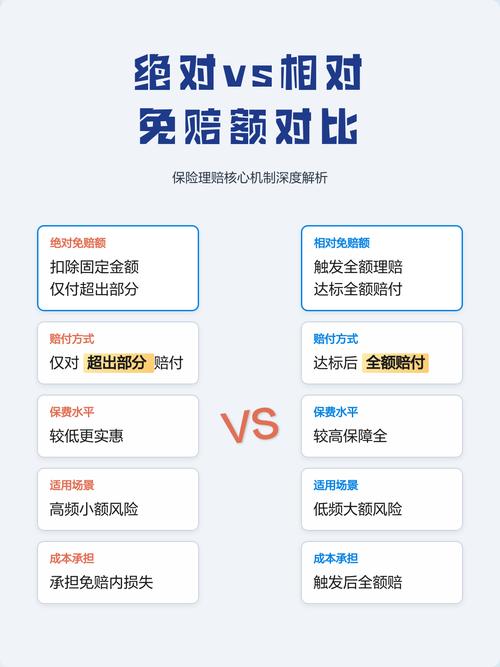
另一种常见分类,是绝对免赔额 和 相对免赔额。现在相对免赔额已经很少见了,简单说一下:相对免赔额就是花费没超过免赔额,不赔,超过了免赔额,全额赔。绝对免赔额是不管花多少,都先扣掉免赔额,剩下的再赔。现在咱们碰到的基本都是绝对免赔额,不用太纠结这个分类,知道就行。
还有一个大家经常问的点:社保已经报销过的部分,算不算进免赔额里?举个例子,你一共花了1万5,社保报了8千,免赔额1万。如果社保报的部分算进免赔额,那总花费已经够1万免赔额了,超过的5千就能按比例报。如果不算,那只有你自付的7千算,没到1万免赔额,就赔不了。所以这个规则一定要看合同,具体以合同为准哈。
关于免赔额的几个常见误区,澄清一下
第一个误区:免赔额就是保险公司挖的坑,就是不想赔钱。
真不是这样。你想想,如果一款医疗险0免赔,啥都给报,那保险公司每天要处理多少小额理赔?人力成本都摊进去,保费肯定就贵了。设置免赔额,其实就是把小额的、大家自己都能承担的花费去掉,把保费降下来,专门用来扛大的风险。对吧?几千块的小病小灾,大部分家庭都拿得出来,真要是几十万的大病,才需要保险来扛。免赔额越高,保费越便宜,就是这个逻辑。
第二个误区:所有保险都有免赔额。
当然不是。重疾险是确诊符合约定就给你赔钱,一次性给,不存在免赔额的说法。寿险是身故全残给钱,也没有免赔额。意外险里的意外身故伤残,也是一次性给付,也没有。只有医疗险,还有一些小额的财产险,会有免赔额。别搞混了。
第三个误区:免赔额越低越好,一定要买0免赔的。
这个真的看需求。0免赔的产品,保费肯定比同保障高免赔的贵不少。如果你就是希望小病也能报,愿意多交保费,那没问题。如果你买保险就是为了防大病,那带免赔额的产品,保费低,保障额度高,其实更合适。没有好坏,只有适合不适合。
不管选什么样的,一定要看清楚免赔额的规则:是年度还是单次?社保报销的部分能不能抵扣免赔额?这些细节,都写在合同里,一切都要以合同内容为准,别光听别人口头说。
最后提醒,本文内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何具体保险产品,所有保险条款、规则都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰