先一句话说清,现金价值到底是什么
说白了,就是你买了长期保险,保单累计下来的属于你的钱。 如果非要类比,就像你办了一张两年期的理发卡,一共花了2400,合着每个月100,你用了3个月不想去了,找理发店退钱,不可能全额退给你对吧?理发店要扣掉已经用的次数的钱,还要扣一点办卡的服务费,最后退给你的那部分,就相当于保险里的现金价值。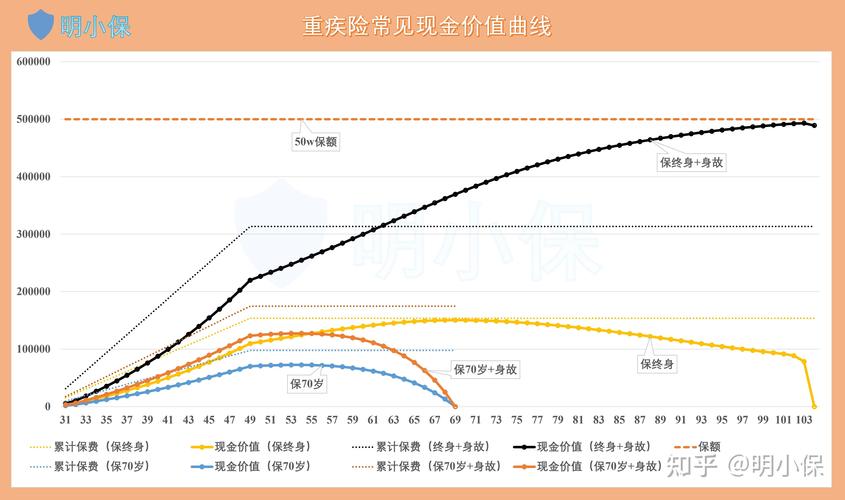
哪些保险才有现金价值
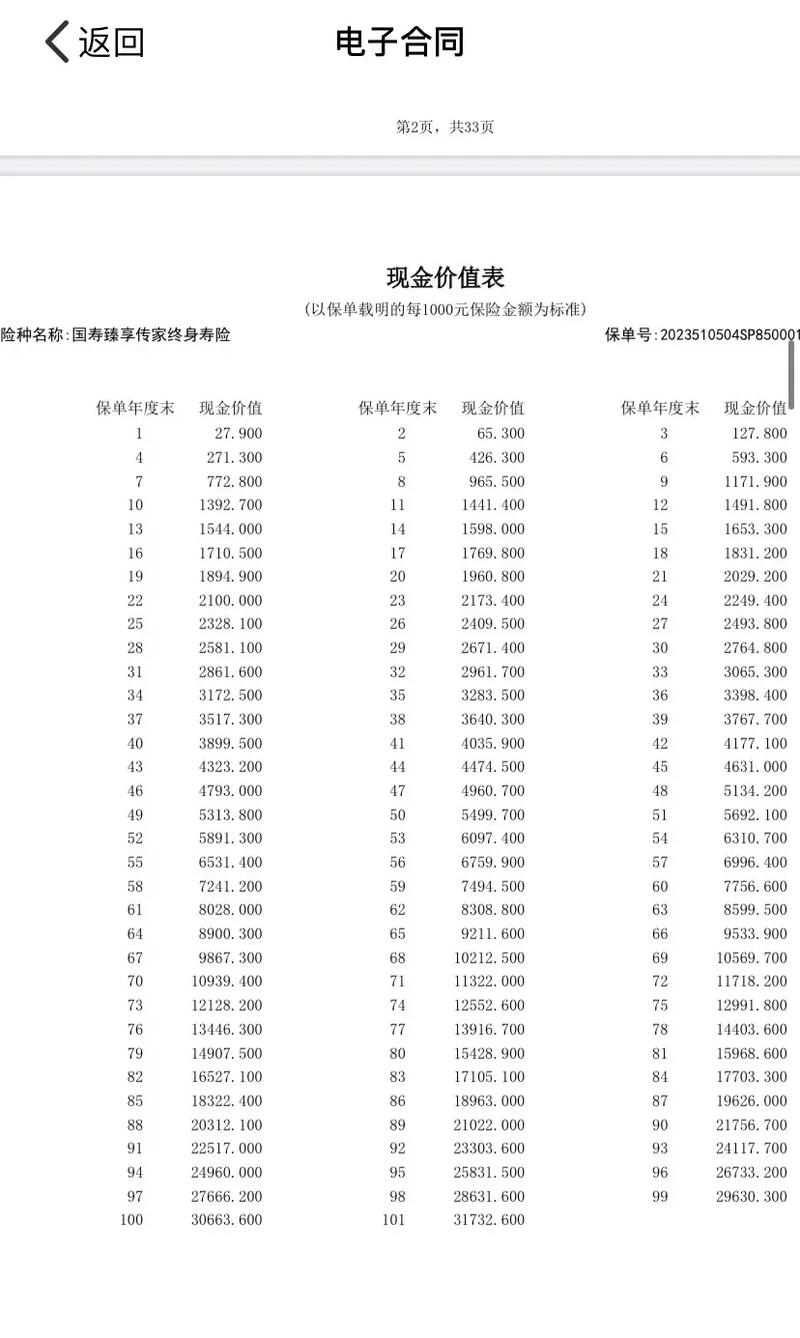
- 带储蓄性质的长期险,基本都有:终身重疾险、终身寿险、年金险、两全保险,这些都有,每年的现金价值会明明白白写在合同里。
- 一年期的短期险,基本都没有:比如普通的意外险、一年期医疗险,你交的钱就是买一年的保障,当年的风险成本扣完就没剩余了,退也退不出钱。
- 消费型重疾险有没有?大部分也有,只是前期现金价值非常低,很多产品交二三十年,现金价值涨到一定程度就会开始下降,到期归0,这个和储蓄型的不一样。
现金价值到底能用在哪些地方
很多人以为只有退保才能用到现金价值,其实不然,保单里很多功能都和它挂钩:1. 退保拿钱:这个是大家最熟悉的,犹豫期后退保,拿到的就是当期的现金价值,没错。
2. 保单贷款:很多长期险都支持保单贷款,贷款的额度最高一般是当前现金价值的一定比例,大多是70%-80%,具体看合同,本质就是用你自己保单里的钱做抵押借钱,期限一般不长,适合临时周转。
3. 减额交清:要是你不想继续交保费了,又不想退保,就可以申请减额交清,用当前的现金价值一次性交清剩余的保费,保额会相应降低,保单继续有效。
4. 垫付保费:有些保单支持自动垫交,如果你忘记交保费,又过了宽限期,保险公司会自动从现金价值里扣钱帮你交保费,维持保单效力,当然这个会扣现金价值,后续补钱也可以恢复额度。
常见的误区,别踩坑
第二个误区:现金价值一定会超过总保费。不一定。看产品类型,很多消费型重疾险,到保障期满的时候现金价值早就归0了,只有带储蓄性质的产品,放足够长时间,现金价值才会慢慢超过你交的总保费。
第三个误区:买保障型保险就要挑现金价值高的。不对。保障型保险的核心是保额够不够、保障全不全,现金价值是附加属性,你要是打算一直持有到出险,根本用不到退保拿现金价值,没必要盯着这个点。
说实话,我见过不少人买保障型保险,就因为现金价值高一点,多花好多钱买没必要的责任,完全本末倒置。
重要提示
本文只做保险知识科普,不销售、不推荐任何保险产品,也不对任何保险公司或产品做评价。具体到你自己的保单,现金价值是多少、能享受哪些相关权益,一切都要以你手里的保险合同,还有保险公司的官方说明为准。本文不构成任何投保建议,任何投保决策都请结合自身情况,咨询官方正规渠道。
作者|dananjin
排版|dananjin
审核|乐乐