不同险种里,赔付比例完全不是一回事
首先分两类,报销型险种和给付型险种,逻辑天差地别。
报销型的,比如医疗险、意外医疗,核心是花多少钱报多少钱,赔付比例就是你花的钱去掉免赔额之后,能报回来的比例。举个例子:你住院花了3万,免赔额1万,社保报了1万,剩下2万。如果你买的医疗险是社保后100%赔付,那这2万全报。如果是80%,就报1万6,自己出4千。
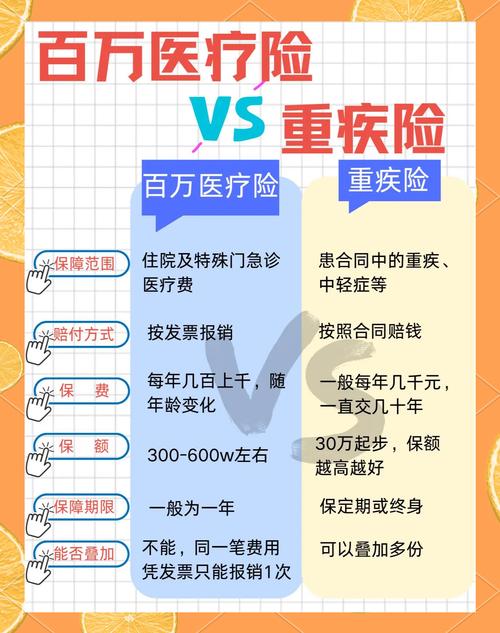
很多人不知道,给付型的重疾险,也有赔付比例。重疾本身一般是100%赔保额,但轻症、中症,都是按比例赔的,比如常见的轻症赔30%基本保额,中症赔60%,就是这个意思。
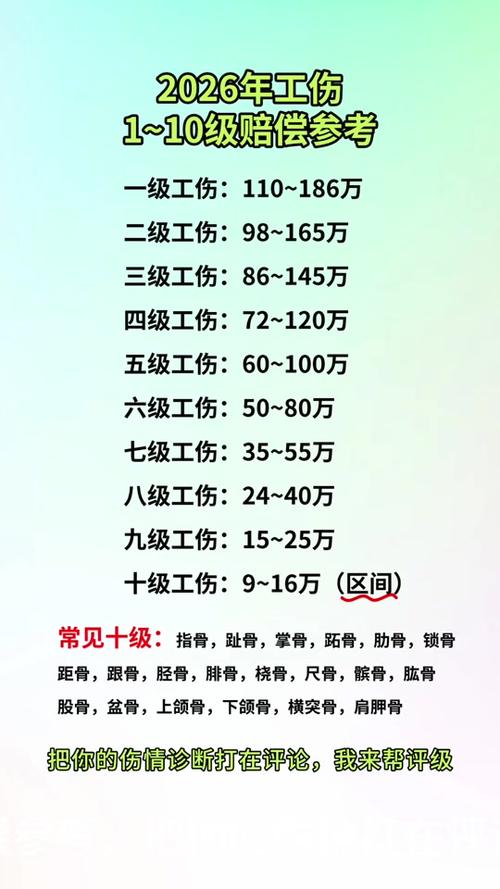
还有意外险的伤残责任,也是按比例赔付。伤残分10个等级,一级最重,十级最轻,对应100%到10%的赔付比例,断一根手指可能评十级,赔10%保额,这个规则是行业统一的。
最容易踩坑的几个赔付比例误区
第一个误区:100%赔付就是所有钱都给报。
哪有这么简单?绝大多数的100%赔付,都是有前提的。比如很多产品的100%只限定社保范围内的医疗费用,社保外的自费药、自费项目,可能只报60%甚至更低。还有,大部分医疗险要求必须先经过社保报销,才能拿到100%的赔付比例,如果没走社保直接申请商业保险理赔,比例直接降到60%甚至更低,这一点90%的人买的时候都没注意。
第二个误区:只看数字大小,不管其他条件。
有人看到轻症一个赔35%一个赔30%,直接觉得35%的好。话不能这么说,不同产品对轻症的定义不一样,有的看起来比例高,实际病种定义更严格,能不能赔还另说。我们不评价产品好坏,只是提醒,不能脱离整体条款只看比例这一个数字。
第三个误区:所有意外险都按伤残等级比例赔。
不对哦,不少低价意外险只赔全残,也就是只有一级伤残才赔100%,其他等级都不赔,根本没有分级按比例赔付这一说,买的时候一定要翻清楚条款。
看赔付比例,要抓住这几个核心
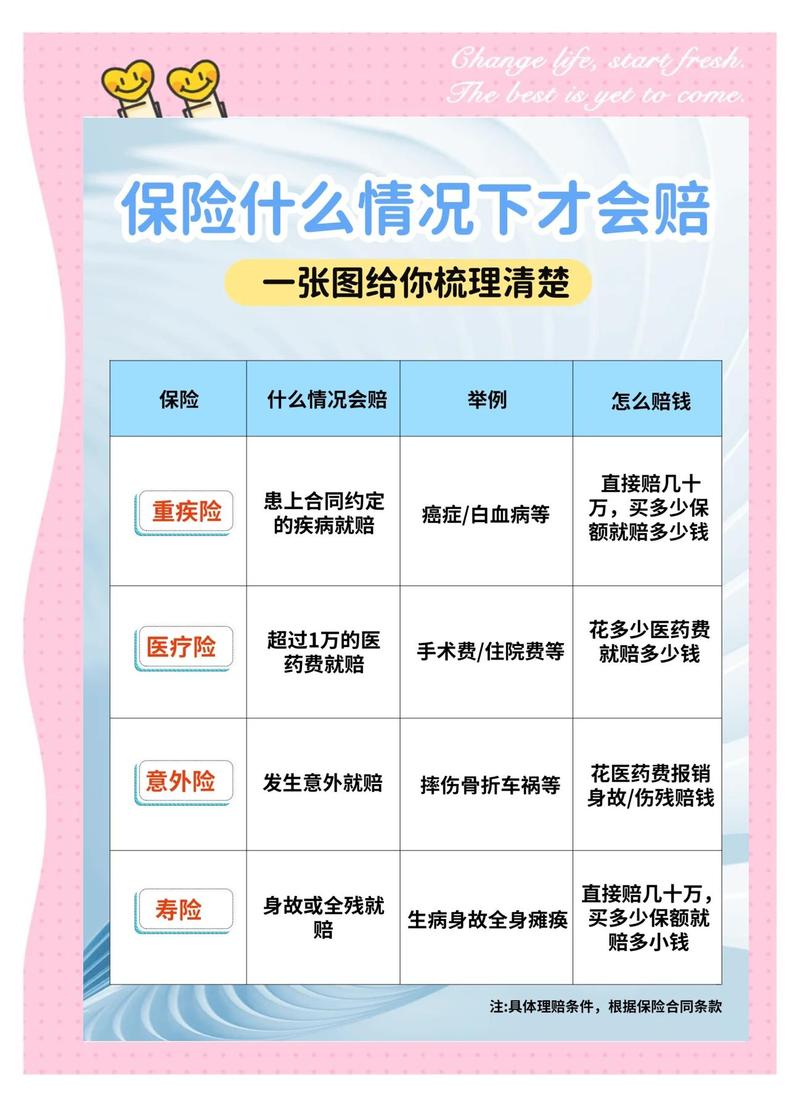
- 先分清楚险种类型,别搞混逻辑。报销型看赔付比例,重点问清楚社保内外是不是同比例,有没有先经社保报销的要求。给付型看赔付比例,重点看轻症、中症这些对应责任的约定,所有内容都要以合同为准。
- 永远先看前提,再看数字。比例再高,不符合前提也拿不到钱。比如要求二级及以上公立医院就医,你去了私立医院,比例再高也可能给你打折甚至拒赔。
- 不要听口头承诺,一切按合同走。销售说的再多,不如你自己翻三行条款来得实在,白纸黑字写清楚的比例才作数。
常见问题与合规提醒
很多人问,赔付比例是不是越高越好?同样条款条件下,比例高当然更有利,但不能脱离其他条款单独比数字,也不要因为差几个百分点就盲目做决定。
还有,赔付比例永远和免赔额挂钩,不要只看比例忘了免赔额,0免赔80%赔付,很多时候比1万免赔100%赔付,拿到的钱反而更多。
本内容仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品优劣。具体的赔付规则、比例约定,均以您手中的保险合同和保险公司官方说明为准。如果对自己保单的赔付比例有疑问,可以直接联系承保保险公司官方客服咨询。
作者|dananjin
排版|dananjin
审核|见微