上个月帮远房表姐整理她老公的遗物,翻出压在抽屉最底下的寿险保单,翻到受益人那页,赫然写着两个字——法定。没过一周,老公那边远在老家的叔伯姑姑就找上门,说这笔赔偿金有老人的份,必须分。表姐带着刚上小学的孩子,本来就天塌了,还要应付一堆亲戚的扯皮,整整拖了八个月才拿到钱,整个人瘦了一圈。
说实话,要是当初填保单的时候多花两分钟,把受益人写成指定的表姐和孩子,哪来这么多破事。
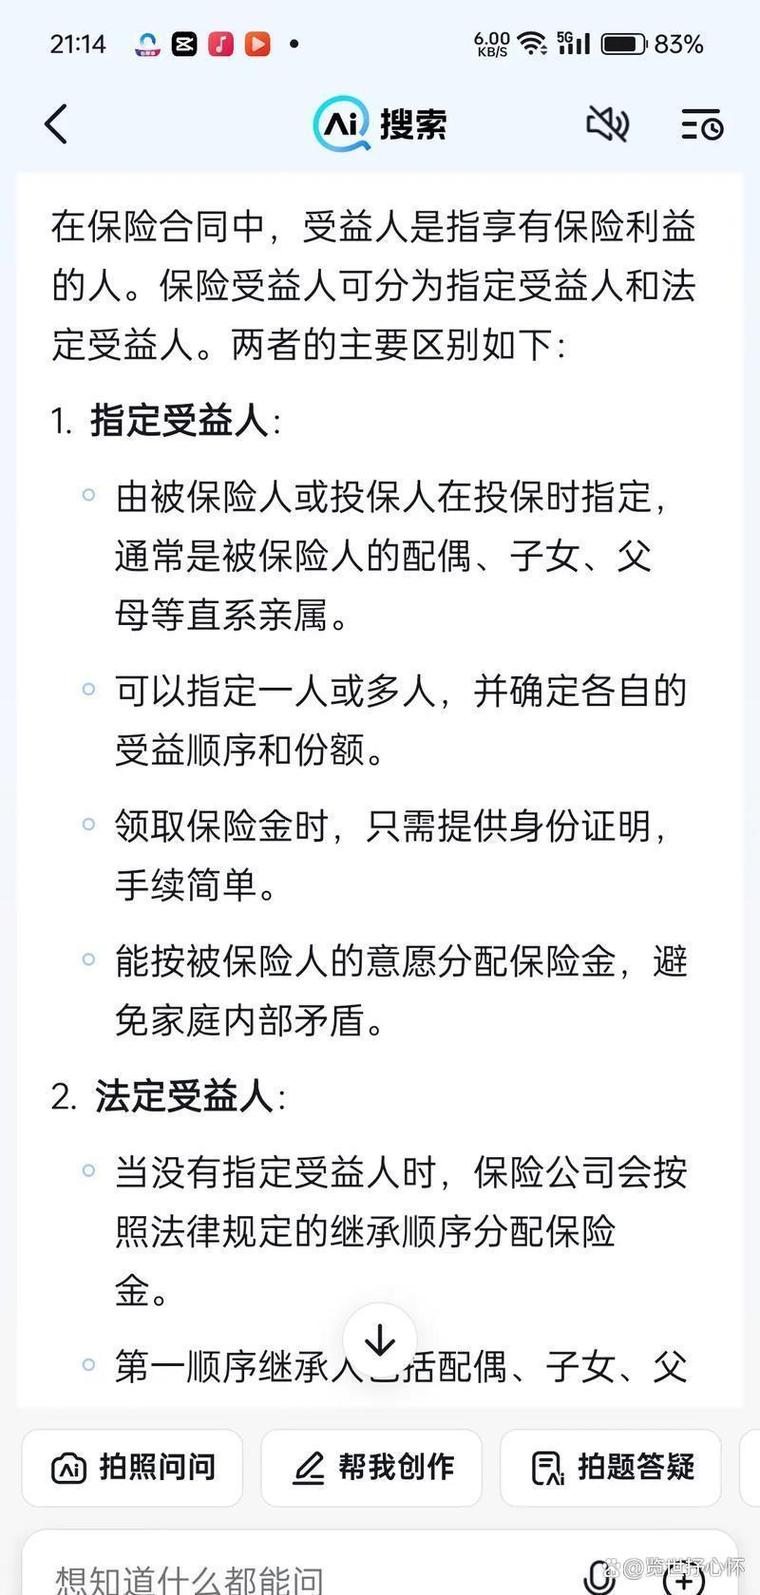
什么是保险受益人?其实就分两种
简单说,受益人就是保单出事赔钱后,能拿到那笔钱的人。别听业务员扯一堆专业术语,说白了就两类:指定受益人和法定受益人。
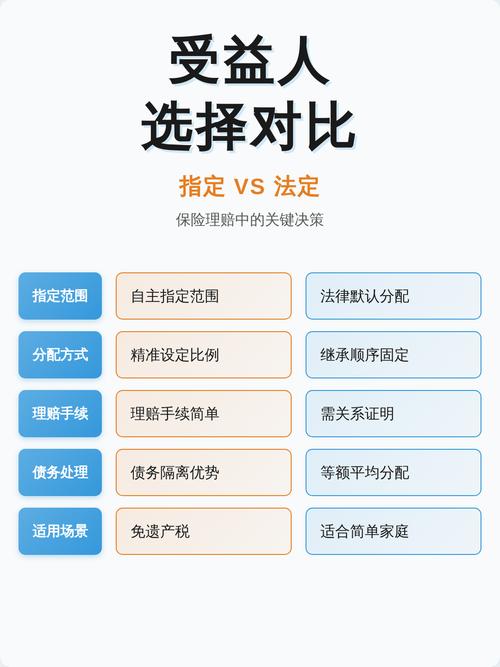
指定就是你自己写清楚,给谁,给多少比例。比如你给自己买寿险,指定老婆拿70%,孩子拿30%,那赔钱的时候保险公司直接按这个比例打钱,别人碰不着。
法定呢?就是你不指定,那按法律规定的继承人顺序来分,第一顺序是配偶、子女、父母,第二顺序是兄弟姐妹、祖父母、外祖父母。
很多人图省事,直接选法定,觉得反正都是给家人,分的时候自然会分。可真到出事的时候,麻烦真的比你想得多。
这些坑,大部分填过受益人的都踩过
第一个坑:只填了一个受益人,没留后手。
之前在社区听过一个阿姨说,她儿子当年买意外险,受益人填的是儿媳妇,结果儿媳妇前年出差出意外先走了,去年儿子车祸走了,这笔赔偿金现在变成儿子的遗产,儿媳妇那边的父母要来分一半,阿姨本来就白头人送黑发人,还要打遗产官司,想想都难受。
其实你完全可以填多个受益人,甚至可以填第二顺位受益人,万一第一顺位先走了,就顺到第二顺位拿,根本不会扯到遗产分配。
第二个坑:只写称谓,不写姓名和身份证号。
我见过有人填“我老婆”“我的孩子”,后来离婚再婚了,保险公司都不知道你说的是哪个老婆。真闹起来,两个老婆都来要钱,你说扯不扯?
填受益人,一定要写清楚完整姓名,对应身份证号,比例写清楚,别给后人留烂摊子。
第三个坑:觉得填了就不能改了,保单买完就扔抽屉十几年不管。
人生哪有一成不变啊?结婚了,生孩子了,离婚了,亲人走了,这些核心状况变了,受益人就得跟着改啊。我之前碰到一个大哥,离婚了,儿子归自己,原来保单受益人填的是前妻,忘了改,后来大哥走了,赔偿金全给前妻拿走了,儿子一分都没拿到,孩子奶奶哭着问怎么办,合同上白纸黑字写的就是前妻,真的没辙。
第四个坑:选法定就是省事,没毛病。
法定看起来省了你填信息的功夫,其实理赔的时候麻烦死。所有第一顺序继承人都要到场签字,还要开各种亲子关系、亲属关系证明,有的人家人分散在全国各地,有的早就断了来往,找不齐人根本拿不到钱。而且如果被保险人生前欠了债,法定受益人拿到的赔偿金,是要先用来还债的,指定受益人就不用——钱本身就是受益人的,不算遗产,不用替人还债。这个点,真的很少有人知道。
想改受益人?其实一点都不麻烦
很多人觉得买了保单就钉死了,改受益人要跑断腿,根本懒得动。其实不是,只要被保险人同意,随时可以改,流程比你想的简单太多。
现在大部分保险公司都支持线上改,打开官方APP,找到保单变更入口,填上新的受益人信息,按要求传资料,几天就批下来了。不想线上操作,打保险公司客服电话,或者直接去线下网点,都能办。
不过话说回来,改受益人一定要走保险公司的正规流程,别自己写个遗嘱说要改受益人,那个不算数的,必须保险公司出了批单,变更才正式生效。别图省事,最后留下一堆麻烦。
还有一点,受益人可以自由分配比例,想给父母留多少,给配偶孩子留多少,都可以自己定,清清楚楚,比法定稀里糊涂分要省太多事,也不会让家人因为钱闹得四分五裂。
你买保险的初衷是什么?不就是万一出事了,给在乎的人留个保障,让他们少受点苦吗?结果因为受益人填错了,反而让家人互相猜忌对簿公堂,完全违背了你买保险的初心啊。
别嫌麻烦,今天吃完饭,就翻出你家压箱底的保单看看吧。
温馨提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、理赔承诺。具体受益规则、变更流程请以保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰