先搞懂:保险期间到底是什么
说白了,就是保险公司愿意承担保障责任的时间段。 类比一下。你买了一张演唱会门票,写了19点开场21点散场,只有这个时间段里你能进场看演出,早来晚了都不行。 保险也是一样。只有事故发生在这个时间段里,保险公司才会按合同约定承担责任,超出这个范围,对不起,不在保障内。
不同险种的保险期间,差异真的很大
常见的可以分成两大类: 1. 短期保险,保险期间一般在1年及以内。 比如出去旅游买的旅游险,可能就保你出行的7天;比如平时买的一年期意外险、一年期医疗险,保障期就是一整年,到期要重新买。 2. 长期保险,保险期间从十几年到终身不等。 常见的重疾险、定期寿险、终身寿险,大多可以选保20年、30年,或者保到60岁、70岁,甚至保终身。 说白了,保多久,买的时候就定好了,明明白白写在合同第一页。 不过话说回来,有个概念很多人绕不清,就是保证续保,很多人会把保证续保期间当成保险期间,这里先留个扣子,后面说坑的时候讲清楚。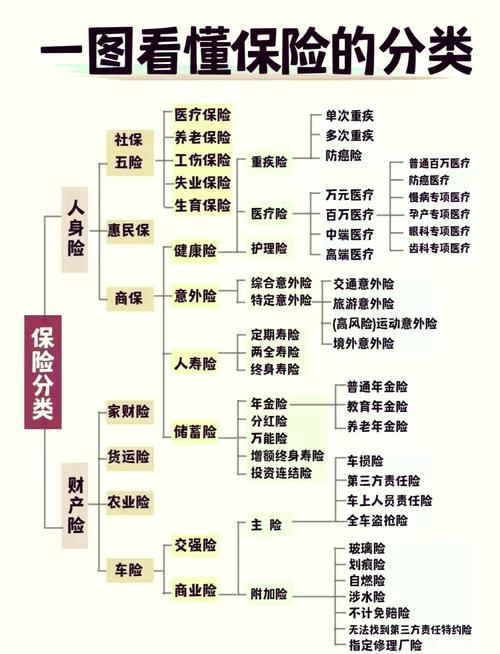
绕不开的坑:几个常见的认知误区
误区一:缴费期=保险期间 好多人搞混这个。举个例子:你买了一份重疾险,选的是分30年缴费,保障到终身。那缴费期是30年,意思是你30年内把保费交完就行,保险期间是终身,哪怕你交完30年,之后一辈子都有保障,不是说30年到期就没了。 反过来也一样,有人买了定期寿险,缴费20年,保障20年,那20年之后,不管你保费交完没,保障就结束了。 所以别把交钱的时间和保障的时间混为一谈。 误区二:保证续保期间=保险期间 这个是现在很多人踩的坑。就拿市面上常见的保证续保20年的医疗险来说,很多产品的保险期间还是1年,也就是说,每一年是一个单独的保险期间,只是说保险公司承诺20年内,不会因为你身体变差、出过险就拒保,也不会随便停售这个产品。 本质上,每个保险期间还是1年,不会因为保证续保20年,就把整个20年算成一个保险期间。 当然,也有部分产品把整个保证续保期间设为保险期间,具体一定要看自己的合同。 误区三:出险后确诊/报案在保险期间外,就一定不赔 不对。核心判定标准,是事故发生的时间是不是在保险期间内。 举个例子:你买的意外险8月1号到期,你7月30号在外面摔了,当时觉得没事,等到8月10号疼得受不了去查,发现骨裂了。这种情况,出险时间(摔倒的时间)在保险期间,符合要求,该赔还是会赔,不是说你确诊在到期之后就直接拒赔。 当然,不同产品条款可能有不一样的约定,还是要以合同为准。 误区四:保险期间越长越好 其实没有这一说。适合自己的需求就好,不用盲目追求越长越好。最后提醒
作者|dananjin
排版|dananjin
审核|见微