被保险人到底是谁?买保险别踩这个核心坑
2026-09-25 15:37:43
你买保险填信息的时候,有没有盯着“被保险人”这四个字发过呆?
看起来就是一个要填的空,怎么填错了,出事直接赔不了?
真不是吓唬人。我见过太多这种例子了。
一句话说清:谁是被保险人
结论先给你:被保险人是保险合同唯一的保障对象,所有理赔的核心都围绕他走。
你掏钱买保险,你是投保人,负责交钱。如果你给自己买,那你同时也是被保险人,保险保的就是你。
你给你老婆买医疗险,你老婆是被保险人,保险保的是她,只有她住院才能理赔,你住院不行。
就这么简单,对吧?
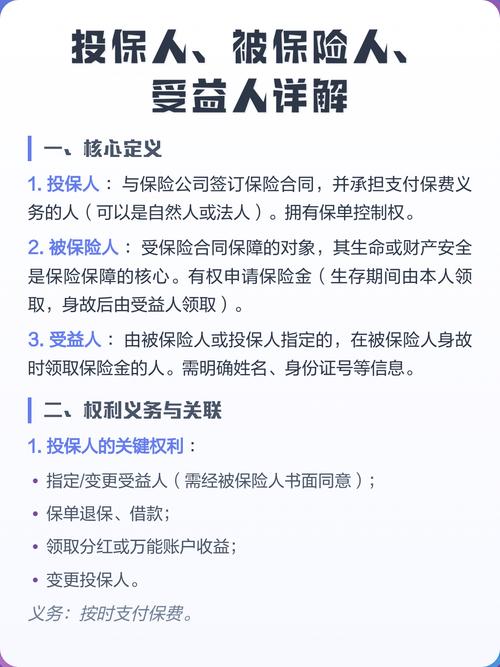 纸质保险合同投保人被保险人位置标注图
和被保险人有关的核心规则,你要记牢
 和被保险人有关的核心规则,你要记牢
1. 所有核保要求,全看被保险人。
保险公司要不要承保,要不要加费,要不要除外责任,看的都是被保险人的年龄、身体健康状况,和投保人没关系——除非你附加了投保人豁免,那才需要核投保人的身体。
2. 给未成年人当被保险人,有硬性规定。
首先,必须得是未成年人的父母或者法定监护人同意才行,私下给别人孩子买保险是不行的。其次,银保监会对未成年人作为被保险人的身故保额有上限:不满10岁不能超过20万,已满10岁不满18岁不能超过50万,多买了也赔不到那么多。
3. 被保险人能不能改,全看合同。
大部分人身保险,保的是特定人的身体和寿命,风险不一样,基本改不了。少数情况,比如一年期的意外险,或者部分财产险,有可能申请变更,具体一定要问保险公司,看合同约定。
最常见的几个误解,踩坑的人真不少
第一个误解:我给孩子买了保险,我出事了能赔吗?
当然不能啊!被保险人是孩子,保险保的是孩子,只有孩子出事才触发理赔。很多人把投保人和被保险人搞混,投保人只是掏钱的,不是被保的那个,这点真的要记死。
第二个误解:被保险人去世了,保单直接没用了?
分情况。如果买的是寿险,那被保险人去世恰恰就是理赔的触发条件啊,保险公司要给钱给受益人的。如果是带身故责任的重疾险,也是一样的。如果是不带身故责任的重疾险,那合同终止,保单的现金价值会给到被保险人的继承人。
第三个误解:我随便给谁都能填成被保险人?
不行。要求投保人和被保险人之间必须有可保利益,简单说就是你只能给你的配偶、父母、子女,或者对你有抚养、赡养关系的近亲属买,没有可保利益的话,合同是无效的。
 保险投保可保利益关系范围示意图
不过话说回来,以上都是通用的规则,每家公司的每款产品,约定都可能不一样。
重要提示
 重要提示
1. 本文仅做基础保险知识科普,不推荐、不销售任何保险产品,也不评价任何保险公司或产品的优劣。
2. 本文所有内容都是通用知识梳理,具体的变更规则、核保要求、理赔条件,全部都要以你手里的正式保险合同,以及保险公司官方渠道的说明为准。
3. 本文不构成任何投保建议、核保结论或者理赔承诺,如果你有具体的问题,请咨询保险公司官方客服或者你的保单服务人员。
买保险,很多坑其实都是填信息的时候没搞懂基本概念,多花两分钟确认一下被保险人是谁,比什么都强。对吧?
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被保险人到底是谁?买保险别踩这个核心坑
文章链接:https://www.xinminbao.com/a/788.html