前阵子帮楼下张姐整理家里的保单,翻到一份十年前给儿子买的储蓄险,投保人写的是她前夫。现在俩人离婚快五年了,今年该交保费了,张姐翻出合同才想起这茬,找前夫协商变更,前前后后跑了三趟保险公司,折腾了快一个月才搞定。
不少人买保险,眼睛只盯着保什么、交多少钱、能赔多少,从头到尾没把「投保人」这三个字当回事。不就是签个字交钱的人吗?能有什么花花肠子?还真不是。这里面藏的讲究,能影响你半辈子的保障。
到底谁能当投保人?可不是签个字就行
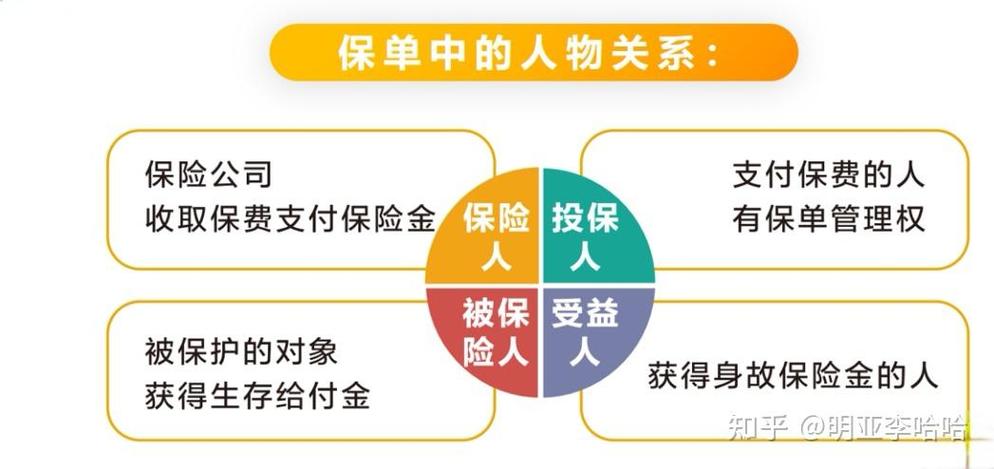
很多人直觉就是,我给谁买保险,我就是投保人,不对。我国保险法对投保人有明确要求,核心第一条就是:你必须对被保险人有保险利益。
什么叫保险利益?说人话就是,你跟被保人得有关系,而且是法律认可的利害关系。你能给自己买,能给配偶、父母、子女买,能给你抚养的兄弟姐妹、祖父母外祖父母,或者给你的雇员买,这都没问题。但你要是说,我给我暗恋的对象买一份,或者给我合租的好闺蜜买,哪怕你出钱,保险公司也不会同意,法律也不认可。说白了就是防止有人拿人命赌钱,防道德风险啊。
还有一条,投保人得有相应的缴费能力。你让一个小学没毕业,没有任何收入的孩子当投保人,保险公司大概率是不会过的。毕竟交不起保费,保单早晚失效,对谁都没好处。
投保人握的权利,比你想的多太多
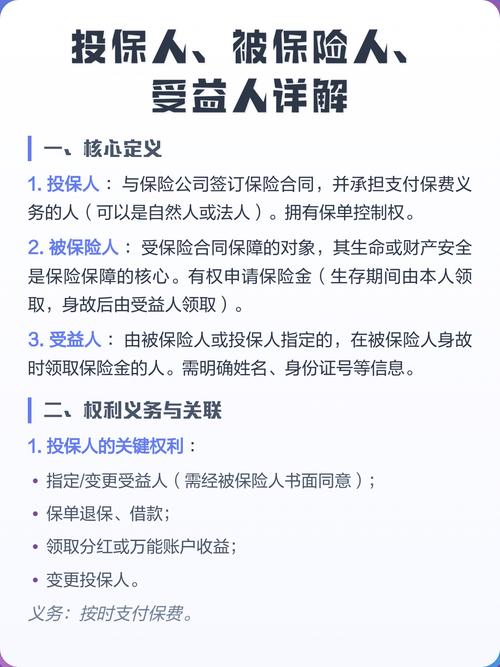
说实话,很多卖保险的都不会跟你讲这么细。大部分人都觉得,投保人就是个交钱的工具人,真正有用的是被保人。大错特错。整份保单的所有权,是属于投保人的。
我给你掰着手指头数几个核心权利:第一,退保拿退保金的,是投保人。不是被保人,也不是受益人。之前有个读者找我吐槽,说她女儿给她买了一份重疾险,交了五年,女儿最近手头紧,直接退保把钱拿走了,她都快气死了,说这是保我的病啊,怎么你说退就退?没办法,规则就是这样,投保人有权利随时退保拿现金价值。
第二,变更受益人、申请保单贷款、调整保额、转让保单这些核心操作,全都是投保人说了算。被保人就算不同意,也没用。
第三,当然了,权利对应义务,按时交保费,也是投保人的义务。要是投保人忘了交,过了宽限期保单就失效了,被保人哪怕想自己交钱续上,你不是投保人,也没这个资格啊。就像开头说的张姐,就是吃了这个亏,离婚了没想着变更投保人,结果要续保费都没法自己交。
现在很火的夫妻互保,就是你给我买,我给你买,都附加投保人豁免,要是一方出事了,后续保费不用交了,保障继续有效。这个设计本身没问题,但是很多夫妻离婚之后,忘了变更投保人,也忘了处理相关权益,结果原来的投保人停了保费,保障直接失效,自己都不知道,等到出事了才发现,晚了。
这些常见的坑,踩了真的闹心
我整理了几个身边人踩过的坑,给大家提个醒。
第一个坑,为了省事直接把未成年孩子设成投保人。不少家长说,反正这份保单将来就是给孩子的,早写他名字,省得以后过户。麻烦事可太多了。孩子未成年,没有完全民事行为能力,你要是急用钱想做保单贷款,办不了。你想调整保单内容,也得各种公证,跑断腿。万一孩子有个意外,这份保单的现金价值还要作为遗产分割,平白多了好多事。
第二个坑,所有保单都只写一个投保人,没留后手。我见过不少家庭,家里财政一个人管,所有保单投保人都是那一个人,结果这个人突然出事,家人根本不知道有多少保单,放哪了,更不用说去变更投保人拿权益了。其实现在很多保险公司都支持设置第二投保人,要是原投保人不幸身故,第二投保人可以直接接过保单,不用走复杂的遗产继承流程,真的很实用,记得去问问你的保险公司能不能办。
第三个坑,离婚了忘了变更投保人。说真的,离婚分财产的时候,房产车子存款都记得分,很少有人想起保单的。尤其是婚内买的保单,投保人是对方,你要是不变更,对方随时可以退保把钱拿走,就算他不退,他停交保费,你的保障就没了。真的别嫌麻烦,该办变更就早点办。说实话,大部分变更现在线上就能办,几分钟的事。
买保险从来不是交完钱就一了百了了。你的家庭状况变了,保单的信息也要跟着调整,别买完就塞抽屉底,好几年想都不想起来看一眼。很多麻烦,其实都是提前花十分钟就能避免的。
温馨提示:本文内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺。涉及投保人规则、保单变更、健康告知、免责条款等具体内容,请以对应保险合同以及保险公司官方说明为准。本文不推销任何保险产品,不评价任何保险公司及产品。
作者|dananjin
排版|dananjin
审核|知知