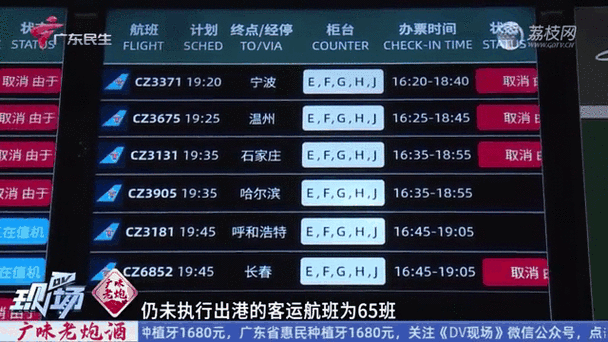
上个月飞厦门,刚过完安检就收到推送:航路天气不好,原计划14点起飞的航班,改成19点了。
我旁边拎着伴娘裙的小姑娘当场就红了眼,对着手机骂了半分钟,转头问我,你说我买机票那三块钱的延误险,能顶用不?
说实话,我之前也对这玩意儿没概念,直到上次去青岛,延误了五个小时,蹲在登机口啃完两盒40块的便当,才想起翻自己的保单,最后领了一笔补偿金,刚好cover了我改高铁的手续费。
今天就掰扯掰扯,大家常问的那些航班延误的保障问题,说点普通人能用得上的干货。
其实你可能早就有航班延误保障了,只是不知道
很多人第一反应,航班延误险不就是买机票的时候,那个默认勾选的三块五块的附加险吗?
不对。现在大部分带出行责任的保险里,都可能附带上航班延误责任。说几个常见的:
第一个就是买机票时搭售的,这个大家都见过,几元钱一份,保额不高,流程简单,大部分现在能自动理赔。
第二个是旅行意外险里附加的,你报团出游或者自己买自由行的旅行险,基本都会带这个责任,延误时间够了就能赔。
第三个就很多人忘了——很多信用卡,尤其是等级高一点的信用卡,开卡就送全年的航班延误保障。只要你用这张卡付的机票钱,满足条件就能赔。我身边有朋友一年薅好几次,自己都忘了有这个权益。
说个有意思的,我之前帮朋友查,他的公积金联名卡,居然都送一年一次的航班延误保障。很多权益真的藏在你想不到的地方。
这些常见误区,别踩,踩了赔不到钱
我整理了一下,问得最多的几个问题,其实都是大家对航班延误险的误解。
误区一:只要延误就一定能赔
哪有这么好的事。所有的航班延误保障,都有最低赔付门槛。大部分是起飞延误满2小时,也有要求满4小时才赔的。你延误1小时59分,都达不到赔付标准,一分钱都拿不到。还有的赔付是按延误时间阶梯算的,延误越久赔得越多。具体都写在条款里。
误区二:航空公司赔过我了,保险就不能赔了
不对哦。航司的补偿是航司给的,保险的赔偿是按照保险合同来的,大部分情况下,二者不冲突。除非条款里明确写了已经获得航司补偿就免赔,不然你照样可以申请理赔。别不好意思拿,这是你该得的。
误区三:不管什么原因延误都能赔
当然不是。所有的保险都有责任免除。比如,如果是你自己没赶上飞机,个人原因迟到错过了登机,那肯定不赔。还有像战争、恐怖活动、政府管制这些,大部分也都在免责里。
哦对,还有一种情况很常见:你已经知道航班要延误了,特意去买一份延误险等着赔钱,这种行为本身就违反保险规则,保险公司肯定不会赔的,别干这种傻事。
不过话说回来,现在很多常规的天气原因、流控原因,大部分都是在保障范围内的,不用太担心。
申请理赔要注意什么?给你提几个醒
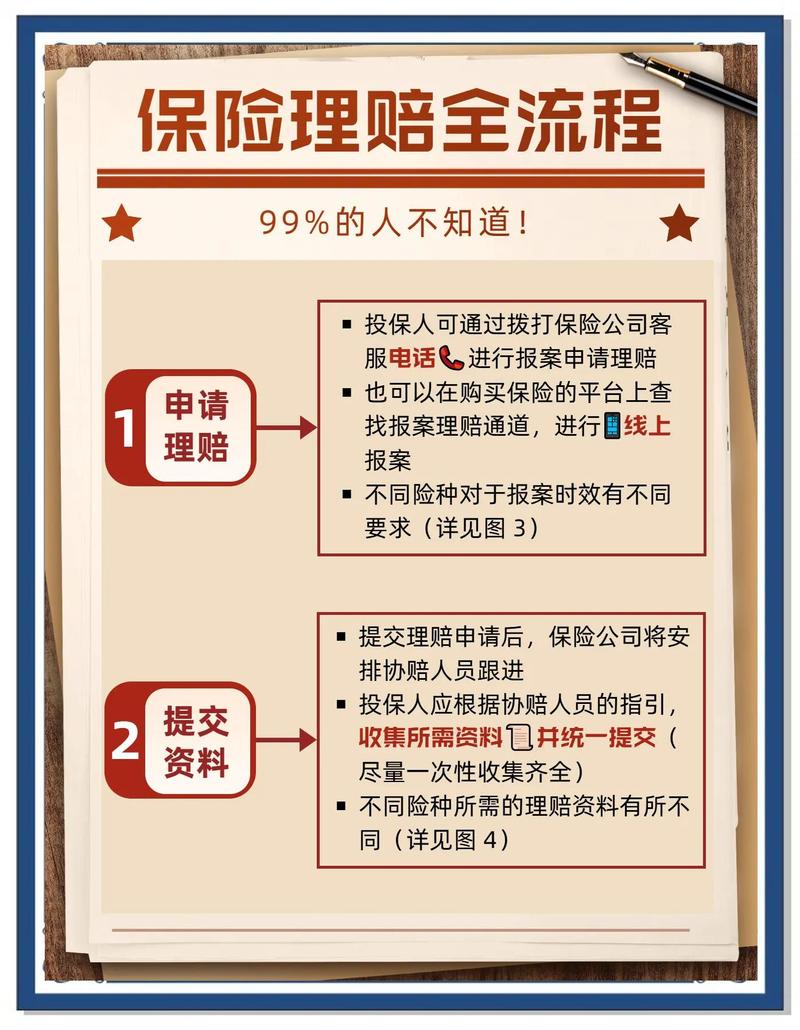
现在真的方便很多了,很多渠道都已经实现自动理赔了。就是你买了保险之后,保险公司会自动和航司同步数据,只要你满足赔付条件,钱直接打你支付账户,连申请都不用点。
但还是有一些需要自己手动申请的情况,给你几个小提醒:
第一,材料留好。虽然现在很多都不用纸质材料了,但如果需要手动申请,一般会要你的航班延误证明、登机凭证,这些可以提前在航司柜台或者APP上开好,别等要的时候找不到。
第二,别超过理赔时效。每个保单的理赔时效不一样,别延误过了大半年才想起要理赔,那时候早就过了时效,肯定赔不到了。拿到理赔通知就尽快处理,也不差那点时间。
第三,一切以合同为准。我见过不少人,听朋友说赔了多少,自己没赔到就生气,其实每个人买的保单条款不一样,门槛不一样,赔的钱自然不一样。所有规则都写在合同里,买之前花两分钟看一眼,比啥都强。
其实说白了,航班延误险就是个“坏心情补偿金”,真遇上延误了,赔个两三百块,够你买杯好茶吃顿好饭,稍微抵消一点延误的窝火,也就够了。别想着靠这个赚多少钱,摆正心态就好。
温馨提醒:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体保障范围、免责条款、理赔规则均以对应保险合同条款以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子