先理清楚:意外医疗到底保的是什么?
先给结论:意外医疗本质是报销型保险,赔的是你因为意外受伤产生的医疗费用。它不赔身故,也不赔伤残,只报你花出去的医药费。
要触发意外医疗理赔,受伤的原因得满足四个条件:外来的、突发的、非本意的、非疾病的。四个缺一个都不行。
举个例子:走路上踩滑摔了,膝盖擦破缝针——这符合,外来的力让你摔的,突然发生,你不是故意摔的,也不是你本身的病导致的,就能赔。
那中暑晕倒呢?中暑是自身身体对高温不适应产生的问题,属于内在原因,不符合意外的定义,所以不赔。再比如,你本身有低血糖,走路的时候晕倒摔骨折了——骨折是意外,但你晕倒是因为低血糖这个病,根子上的原因是疾病,所以相关费用也不符合赔付要求。
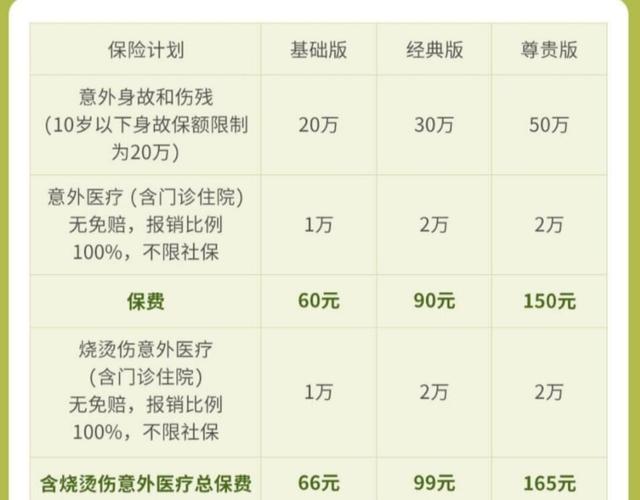
读条款的时候,一定要盯这几个核心点
- 报销范围:这是核心差异点。目前主流的意外医疗分两种,一种只报社保目录内的医疗费用,一种可以报社保目录外的自费药、自费项目。差别多大?你被流浪猫抓了,要打狂犬疫苗,国产疫苗大多在社保内,进口疫苗一般是社保外。如果你的意外医疗只报社保内,那进口疫苗的钱就得自己出。
- 免赔额和报销比例:免赔额就是保险公司不赔,需要你自己承担的部分。比如100元免赔,就是每次报销的时候,先扣掉100块,剩下的再按比例报。也有不少产品是0免赔。报销比例,大多在80%-100%之间,很多合同会约定:经过社保报销后,比例是90%或者100%,没经过社保报销的话,比例只有60%左右。
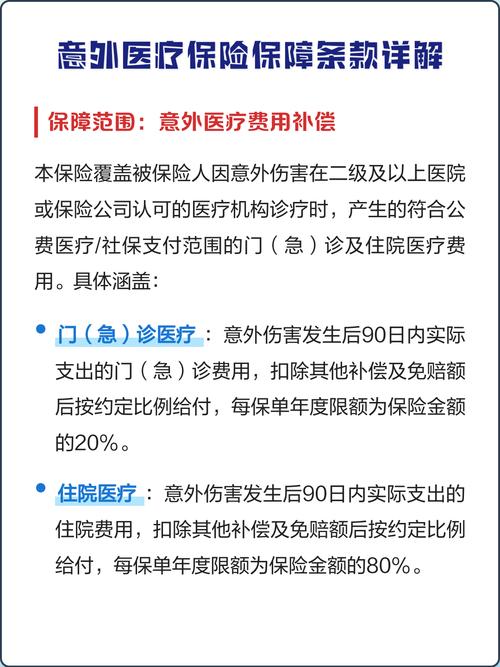
- 保障的医疗类型:绝大多数意外医疗既保门诊也保住院,但也有少数只保住院,这点一定要注意。日常的小意外大多是门诊,比如崴脚拍个片,擦伤换药,都是门诊,如果只保住院,那这些小问题就都报不了。
- 保额:意外医疗的保额是报销的最高限额,也就是说,你当年花的意外医疗费用,最多报到保额就封顶了。对大部分普通人来说,日常小意外的花费不会特别高,不用盲目追求超高保额,但也别买保额太低的,不够用。
几个大家问得最多的问题,一次说清
- 自己不小心摔的,能赔吗?能。意外又不是说必须是别人导致的才算,自己不小心发生的,符合四个条件,就能赔。
- 猫抓狗咬打狂犬疫苗能赔吗?只要符合意外定义,在保障范围内,就能赔。
- 骑电动车摔了能赔吗?只要你不是故意碰瓷,符合合同约定,就能赔。
- 食物中毒能赔吗?一般来说,三人及以上的集体食物中毒会认定为意外,个人吃坏肚子大多会被归为肠胃问题,不算。
- 意外导致的祛疤整容能赔吗?如果是为了治疗意外导致的伤情必须做的,符合合同约定就能赔,主动做的美容整形不算。
- 猝死能赔吗?猝死大多是疾病原因导致的,不符合意外定义,意外医疗不赔。
合规提醒:本文所有内容仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品优劣,具体的保障内容、免责条款、理赔条件,都请以你的保险合同和承保保险公司的官方说明为准,理赔结果以保险公司最终审核结论为准。
作者|dananjin
排版|dananjin
审核|白杨