你可能没听过的长护险,其实能解决养老最头疼的护理难题
2026-09-23 15:12:45
上周陪我妈去小区对面的护理院探望舅公。舅公三年前中风,半边身子动不了,吃喝拉撒全靠人伺候。两个表兄弟轮流请假换班,每月还要付七千多的护工费,本来小康的日子,过得紧巴巴的。
那天护理院的护士长悄悄说,你们怎么不去申请长护险?符合条件的话,每月能报大几千,能省不少啊。
一桌人愣了。啥是长护险?听都没听过。
到底什么是长护险?和其他保险有啥区别?
简单说,长护险就是管「失能」后的护理费用的。什么叫失能?就是你连吃饭、穿衣、洗澡、上厕所、上下床这些最基本的日常动作,都做不了,需要人全天候照顾。
长护险其实分两大类,社保长护险和商业长护险,很多人搞混。
社保长护险是国家给的福利,现在很多城市已经推开试点,有的地方已经普及了,一般参加职工医保或者居民医保就能交,大多不用额外交太多钱,有的一年就几十块,直接从医保账户划走。
商业长护险就是保险公司出的商业保险,属于补充,没有强制。
和我们熟悉的重疾险、医疗险比,差别其实挺大的。
医疗险是报销你看病住院的医药费、手术费,只管治病,不管出院后的长期护理。
重疾险是你确诊合同约定的大病,一次性给你一笔钱,这笔钱你想怎么花都行,没说必须花在护理上。
但长护险不一样,它就是专门给你报销长期请护工、住护理院的钱的。你瘫了动不了,需要人照顾好几年甚至好几十年,这笔钱,长护险帮你出大部分。
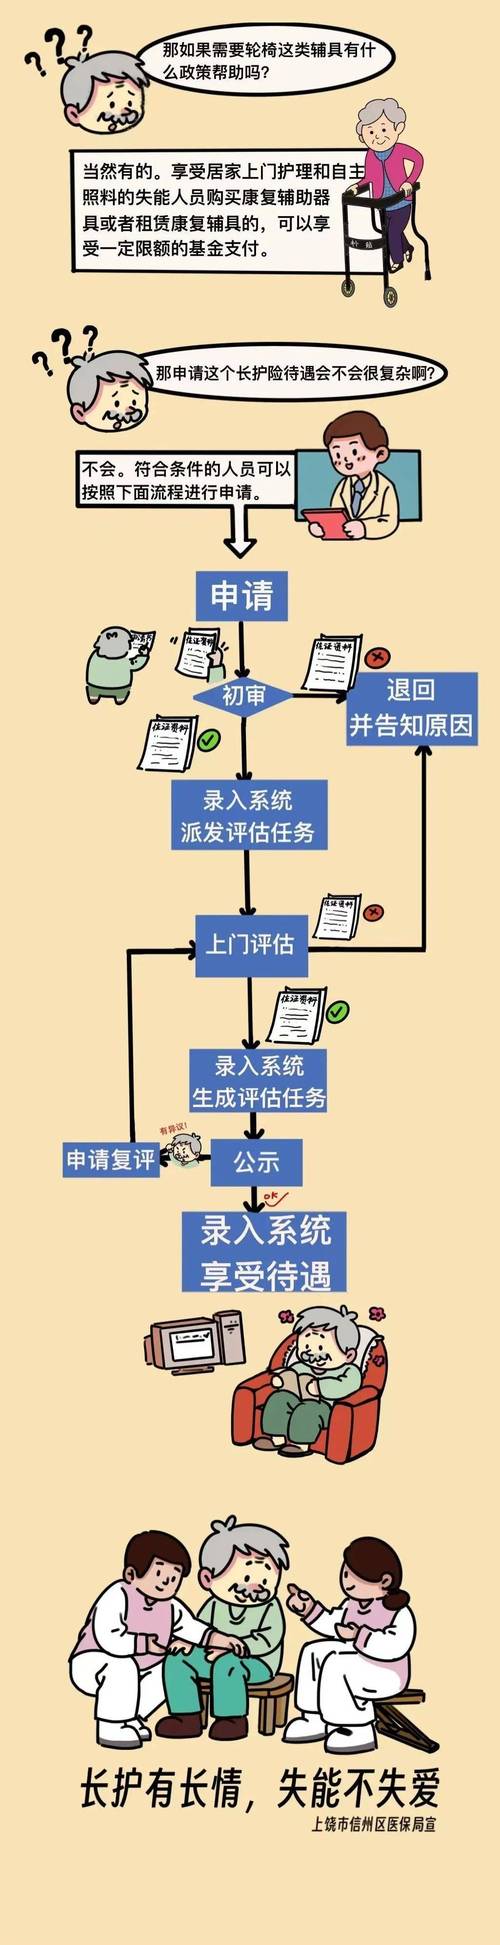 社保长护险待遇申请流程图
社保长护险,普通人怎么申请?能拿到多少待遇?
很多人觉得这东西离自己远,其实现在全国已经有几十个试点城市,再过几年估计就全国普及了。
我拿上海举个例子,上海早就普及长护险了,只要你参加了上海的职工医保或者居民医保,年龄超过60岁,或者不满60岁但是因为疾病意外失能了,都可以申请。
申请之后,会有专业的评估人员上门给你做失能等级评估,一共分几个等级,等级越高,能享受的待遇就越高。
我查过公开信息,重度失能的老人,要是选择居家护理,每月最多能报四千多块,相当于请护工的一大半费用都报销了。要是去定点护理院,每月也能报五千多,真的能大大减轻子女的负担。
不同地方政策不一样,比如广州、成都这些地方,也都有自己的标准,额度有高有低,但多少都能帮衬。
有人问,只有老人能申请吗?当然不是。哪怕你才三十岁,不小心出了意外高位截瘫,或者得了渐冻症这类慢性病,完全失去自理能力,只要你参加了长护险,符合评估标准,都能申请。
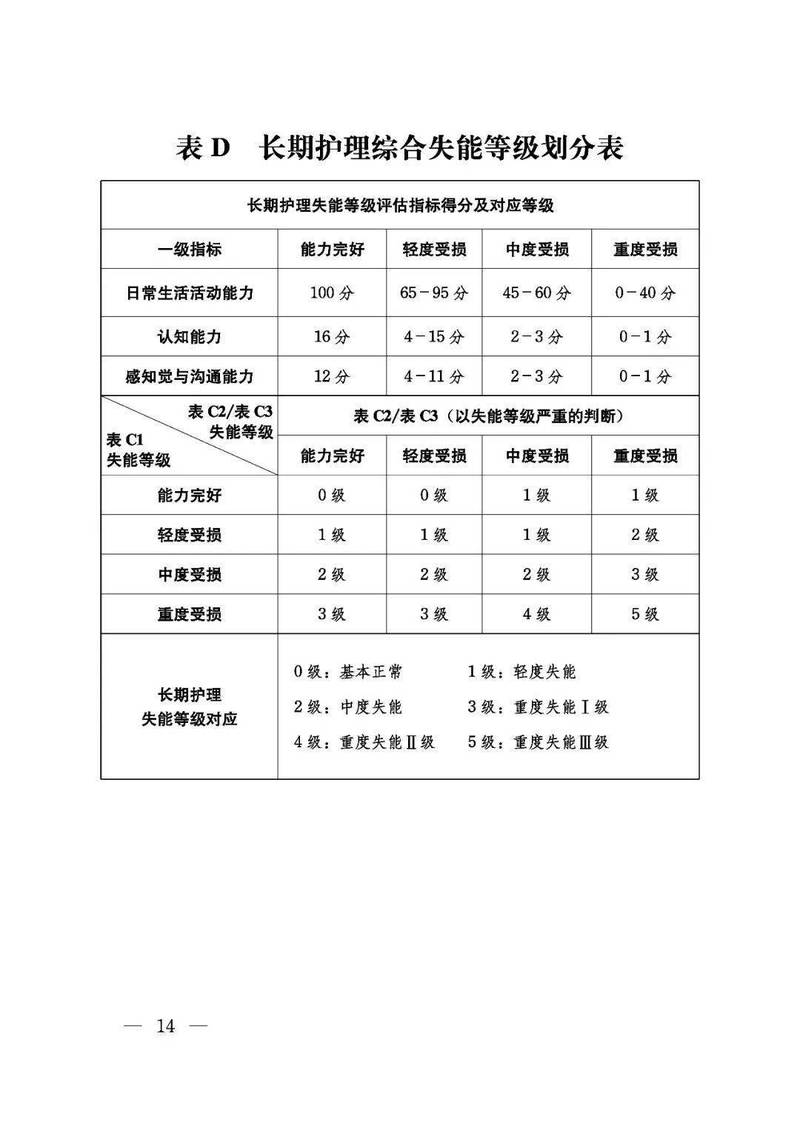 长护险失能等级评估对照表
关于长护险,最容易踩的几个误区
 关于长护险,最容易踩的几个误区
第一个误区,我有医保就够了,不需要长护险。
真不是这样。医保的报销范围是治病买药、住院手术,你出院之后请护工的钱,平时上门护理的钱,医保一分都不报。这部分才是失能家庭最大的开支。一个月大几千,扛十年就是大几十万,普通家庭真的扛不住。
第二个误区,我买了重疾险,肯定够了。
重疾险的钱赔给你之后,很多家庭会拿去还债,或者给孩子交学费、还房贷,真正留出来做长期护理的没多少。而且重疾险只赔合同里约定的大病,很多老人是因为高血压、糖尿病慢慢拖成失能的,不符合重疾的赔付标准,一分钱都拿不到。
第三个误区,我还年轻,用不着考虑长护险。
说实话,意外和疾病从来不会挑年龄。我之前听过一个案例,28岁的程序员熬夜加班出了脑出血,救回来之后瘫在床上,才二十多岁,要照顾四五十年,这笔钱谁出?
不过话说回来,长护险也不是万能的。
社保长护险的额度是各地根据自身情况定的,一些小城市额度不高,只能覆盖小部分开支,不够的地方还是要自己补。要是你考虑买商业长护险,一定要看清楚条款,什么情况能赔,什么情况不赔,失能标准是怎么定的,都要弄明白,一切以合同和保险公司官方说明为准。
—
本文内容仅供科普学习参考,不构成任何投保建议。具体社保长护险的政策,请以你当地社保部门的官方通知为准;商业长护险的保障责任、免责条款、理赔规则等,均以保险合同和保险公司官方说明为准。本文不推销任何保险产品,不做任何承诺。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
你可能没听过的长护险,其实能解决养老最头疼的护理难题
文章链接:https://www.xinminbao.com/a/670.html