个人养老金,到底是个什么东西?
一句话说透:它是国家政策支持的养老保险第三支柱,完全自愿参加。 我们常说的养老三大支柱,第一支柱是咱们每个月交的职工社保或者居民社保养老,国家给托底的。第二支柱是单位给交的企业年金、职业年金,大部分普通公司没有这个福利。第三支柱,就是个人养老金,自己愿意参加就参加,完全自愿。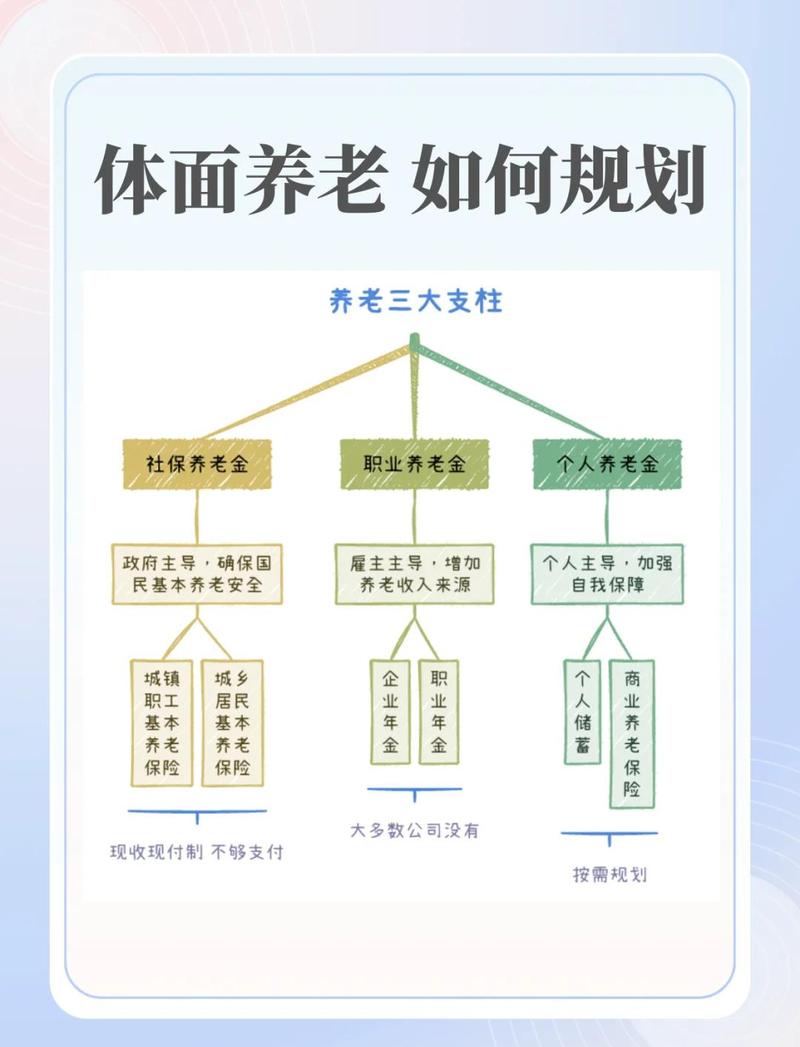
个人养老金里的商业养老保险,和普通商业养老险差在哪?
很多人会问,既然都是商业养老险,放进个人养老金和没放进去的,有啥不一样? 核心区别其实就三点: 第一,税收待遇不一样 如果你买的是纳入个人养老金名单的商业养老险,就能享受刚才说的个人养老金税收优惠,税前扣除、领的时候只收3%个税。普通的商业养老险,没有这个优惠。 第二,缴费限制不一样 个人养老金框架内的养老险,保费只能从你的个人养老金账户出,每年最多交12000,不能多交。普通商业养老险没有这个限制,只要符合产品要求,你想交多少都可以。 第三,监管要求不一样 能放进个人养老金名单的商业养老险,必须符合监管部门专门制定的规则,比如领取起始年龄一般要和法定退休年龄对应,不能设计成很早就能领,明确是用来养老的。
几个常见误解,帮你理清
我整理了几个问得最多的误区,一个个说清楚: 1. 误区一:个人养老金必须买保险 不对,刚才说了,个人养老金是账户,你想买什么品类自己选,不想碰保险就买别的,完全自由。没人要求你必须买保险。 2. 误区二:不用交个税的人,买个人养老金完全没用 说实话,如果你本来就达不到个税起征点,缴费环节的税前扣除优惠你确实享受不到。但是不同人需求不一样,有人就是想多攒一笔养老钱,这个没办法一概而论,你得看自己的需求判断。 3. 误区三:个人养老金的钱随时能取 不对。个人养老金是给你攒养老钱的,封闭运行,只有符合规定的情况才能领:比如你达到法定退休年龄了,比如完全丧失劳动能力了,比如出国出境定居了,或者其他符合政策的情况,才能领,平时不能随便取出来花。 4. 误区四:个人养老金里的产品都是无风险的 不对,哪怕是保险,不同产品的风险也不一样,有不同收益类型的产品,全看你选的是什么。一定要自己看清楚产品说明再选。合规提醒
作者|dananjin
排版|dananjin
审核|阿辰