昨天傍晚下楼买上海青,小区菜店的李姐拽着我围裙角不放,说楼上王姐拉她进群抢惠民保,九十多块钱能买两百万保额,问我到底靠不靠谱。我挑菜的手一顿,这已经是这个月第三个问我惠民保的邻居了。
天天刷朋友圈见,惠民保到底是什么来头?
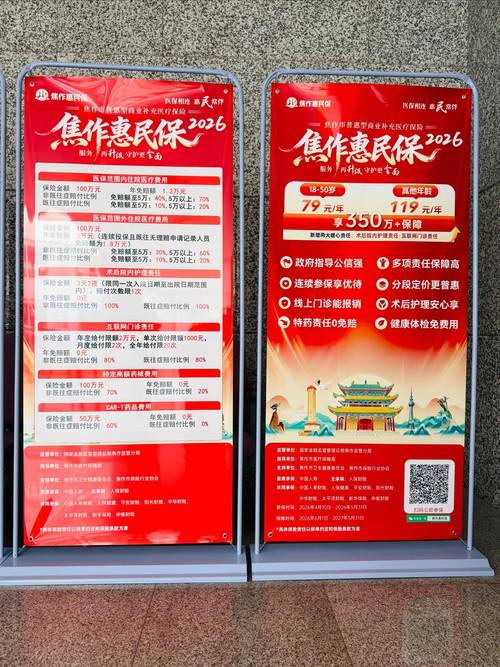
最早出来也就五六年吧,一开始是个别城市试水平,现在几乎每个城市都有自己的。说白了,它是城市定制型商业医疗保险,大多有当地医保部门指导,所以听起来就比乱七八糟的小保险靠谱。
只要你有当地的职工医保或者居民医保,就能买。价格真的不贵,大多一年几十到一百多块,贵的也不到两百。和普通商业医疗险比起来,门槛真的低太多。不限年龄,刚生的小孩,八十多的爷爷奶奶都能买。不限职业,不管你是天天坐办公室还是户外高空作业,都能买。最宽松的是健康要求,绝大多数都不需要你提前体检,哪怕你已经得了癌症、糖尿病这些大病,也能买进去——这话没错,但后半句很多人没听到,咱们慢慢说。
乱吹的人太多,这些误区一定要记牢
说实话,我见过不少发朋友圈的,把惠民保吹得像是错过就没了的国民福利,其实哪有那么邪乎。它就是一款医疗险,有它的作用,也有它的边界。
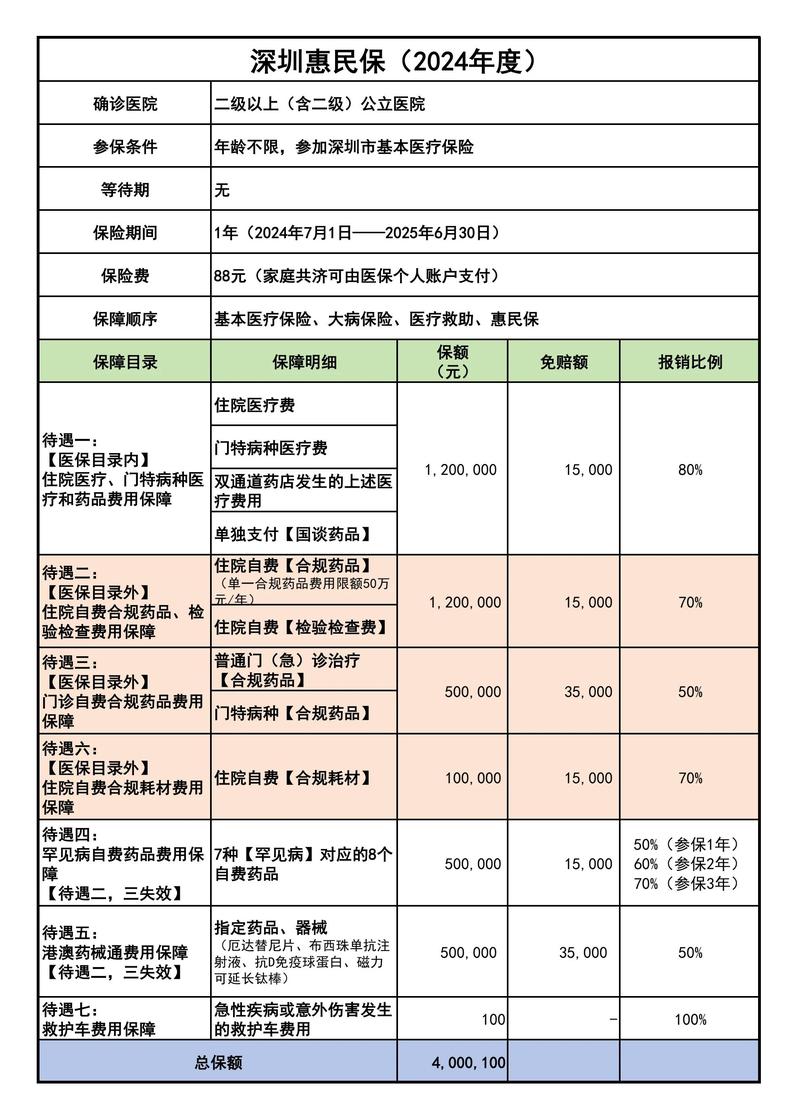
第一个误区,很多人以为买了惠民保,生病住院全给报。真不是。绝大多数惠民保,都有免赔额。啥叫免赔额?就是社保报完之后,你得自己先掏的钱。比如免赔额是2万,社保报完你还自己花了1万8,那这1万8一分都不给报。要是花了3万,那就是3万减2万,剩下1万按比例报。
而且很多老款的惠民保,只报医保范围内的住院费用,医保目录外的进口药、特效药,很多不报。哪怕现在新款的惠民保开始报目录外费用,也大多有单独的免赔额,报销比例也不是100%,大多在五成到八成左右。
第二个误区,反正能带病投保,得了病也能买,那我等生病了再买就行。哎,这个坑真的好多人踩。绝大多数惠民保,对于既往症是免责的。啥意思?就是你买保险之前就已经得了的大病,比如癌症、脑梗、糖尿病并发症,买了之后,因为这个病产生的治疗费,不给报。只是说你能买,不代表能赔。当然也有少数产品既往症也能赔,但比例会低很多,具体一定要看产品条款,一切以官方说明为准。
第三个误区,买了惠民保,就不用买别的医疗险了。其实真不是。惠民保的免赔额高,报销比例低,整体保障力度是比不上常规的百万医疗险的。它更像是一个补充,不是替代品。
还有啊,惠民保是一年一保,今年有,明年会不会停售?保障内容会不会变?都说不准,没有长期保证续保的承诺,一切要看下一年的官方通知。
什么样的情况,可以看看惠民保?
说了这么多,不是说惠民保不好,是它有适合的人群,也有不适合的。
如果你年纪很大,比如超过了普通百万医疗险的投保年龄,大多百万医疗险超过60岁就很难买了,七八十岁想买也买不到,那惠民保就是一个不错的基础保障选择。
如果你身体不好,试过买百万医疗险,被除外承保,或者直接被拒保了,那惠民保的投保门槛宽松,你可以入手做兜底。
如果你是高危职业,普通商业医疗险买不了,那惠民保不限职业,也可以考虑。
不过话说回来,如果你年纪轻,身体也没问题,已经买了保障齐全的百万医疗险,那其实没必要特意再换。当然,惠民保一年也就几十块,多买一份多个补充也没啥错,全看你自己的安排。
买任何保险之前,一定要自己抽十分钟看看核心规则,别听别人说什么就是什么,保障什么、不保障什么,都要以保险合同和保险公司官方说明为准。
内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推广任何具体保险产品。
作者|dananjin
排版|dananjin
审核|乐乐