前几天楼下遛弯碰到张姐,拉着我坐长椅上叹气。说去年买了份医疗险,前段时间做甲状腺手术,找保险公司理赔,人家直接拒了,还把合同退了,保费只退了一点点。问来问去,原来是两年前单位体检,查出来甲状腺结节,她觉得医生都说不用治,没啥事,填健康告知的时候就没写。
“我又没确诊癌症,不就是个小结节嘛,咋就成隐瞒了?”张姐说这话的时候,脸都皱成一团。
我听了也只能叹气。太多人买保险的时候,都在健康告知上踩坑,还都是自己坑自己的误区。
没确诊的小异常,等于没发生?
这是最多人踩的第一个坑。
很多人默认,只有医生白纸黑字确诊的病,才需要填健康告知。那些体检出来的结节、增生、转氨酶偏高,医生都说“不用治,定期复查就行”,那就是没病,没必要说。
说实话,这个想法真的错得离谱。
健康告知问的从来不是“你有没有确诊大病”,它问的是“你有没有出现过这些异常/情况”,只要你拿到了正式的检查报告,上面明确写了异常,不管要不要治疗,都在询问范围内。
就像张姐的甲状腺结节,已经体现在体检报告上了,健康告知正好问了“是否存在甲状腺结节”,哪怕医生说不用治,也要填上去。
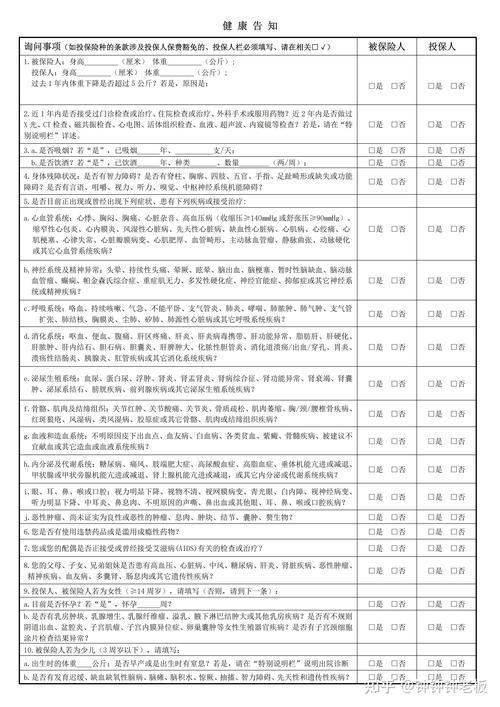
当然也不是让你草木皆兵,把几十年前感冒发烧的事都翻出来说。你只需要对着健康告知的问题,一条一条核对就行,问的时间范围内有,就说,没有就不说,超出时间范围的不用主动提。
忘了老毛病,不算故意隐瞒吧?
我还听过不少人说,“我不是故意瞒的,就是时间太久记不清了,保险公司总不能不讲理吧?”
之前有个小伙,二十岁出头,买保险的时候忘了自己三年前因为急性肠胃炎住过院,正好健康告知问了“近五年是否因疾病住院”,后来查出来直接拒赔,他觉得特别委屈。
说实话,保险公司不管你是忘了还是故意,规则就是规则。只要它问到了这个时间范围,你有记录没填,那就不符合告知要求。
不过话说回来,真要是隔了十几二十年,你实在记不清具体细节,甚至当时的病历都找不到了,也不用硬瞎编,就按你记得的内容如实说就可以,没必要为了凑内容瞎写。
最怕的就是明明记得,偏说自己忘了,抱着侥幸心理蒙混过关,最后吃亏的还是自己。
没问到的,我为啥要主动说?
国内健康告知遵循的是「询问告知」原则,也就是问什么答什么,不问不答。这句话本身是对的,但是很多人都歪解了。
什么叫歪解?就是抠字眼耍小聪明。比如健康告知问“近一年是否有未明确诊断的肿块、结节”,你明明查出来肺结节,偏说“你只问了肿块结节,没说肺结节啊,我为啥要说?”
这种小聪明,真的一点用都没有。只要在问题的范围内,不管它有没有具体点出你那个异常的名字,你都得说。
还有人觉得,我有糖尿病,健康告知没问糖尿病,我就不说——正规的健康告知不可能不问常见慢性病,真的漏问那是保险公司的问题,但是你明明知道它问了“是否有内分泌疾病”,糖尿病属于内分泌疾病,你不说,那就是隐瞒。
我见过太多人抱着“撑死胆大饿死胆小”的心态买保险,觉得投保的时候不查,理赔才查,大不了查到再说。
真到理赔那一步,被拒了,哭都没地方哭。
填健康告知很难吗?其实一点都不难,你就记住三件事:
第一,拿好你的体检报告、病历本,对着问题一条一条核对,别偷懒。
第二,有就是有,没有就是没有,不用为了能过核保故意隐瞒,很多小异常也能正常承保或者除外承保,总比买了之后赔不了强。
第三,真不确定的,可以找专业的从业者帮你核对,别自己瞎猜瞎填。
合规声明:以上内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体健康告知要求、核保规则、理赔标准均以保险合同以及保险公司官方说明为准。本文不推销任何保险产品,不评价具体保险公司及产品。
作者|dananjin
排版|dananjin
审核|见微