上周帮我表姐算帐。
她去年冬天摔了腿,在家躺了两个半月。
之前总觉得医保能报药费,怕啥?
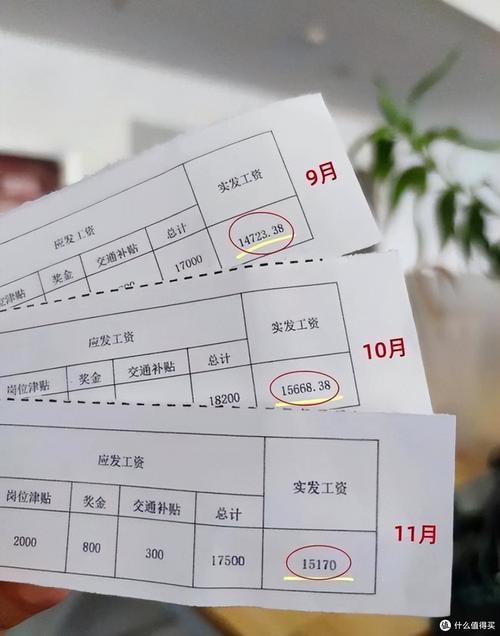
算完工资条她愣了——年终奖少拿了快两万,全勤奖没了,季度绩效扣了一大截,连公司给交的那部分补充医疗,都因为她考勤不达标,今年停缴了。
这些钱,医保一分都不会报。
很多人聊起风险,第一反应都是”万一得大病要花几十万怎么办”,总把目光盯着医院的缴费单,却很少有人算过,你没法上班的那段时间,每个月固定要付的房贷、房租、孩子学费、老人的医药费,这些钱从哪来。
真要出事,最先扛不住的从来不是住院费
很多人对风险的认知是错位的。
总觉得只要住院的钱能报,就没什么大问题。可你仔细算笔账就知道,真碰上需要休养的情况,住院费往往是一次性的,哪怕花个几万,医保报完自己掏的部分其实有限。真正像流水一样往外漏的,是你每天睁眼就要付的固定开支,还有因为没法上班,直接断了的收入。
所有需要按月固定付的钱,不会因为你暂时没收入就暂停收。
我之前认识个做平面设计的朋友,去年急性阑尾炎住院一周,在家休养三周,满打满算住院花了八千多,医保报了六千多,最后自己掏的医药费才两千。但他那一个月的收入,比平时少了快一万二——他是接项目拿提成的,躺的那三周,手里跟进了一半的三个项目全黄了,客户转头找了别的设计师。
这就是很容易被忽略的收入损失风险。你以为风险是医院开的缴费单,其实真正让人犯难的,是你躺在家没法赚钱的时候,每个月准时到账的账单提醒。
别拿”我年轻恢复快”当挡箭牌
我见过太多二十多岁的年轻人,聊到这类风险就摆手,说自己年纪轻,能跑能跳,哪会碰上要躺几个月的事。
这话听着没毛病,可现实哪会按剧本走。
骑电动车下班路上摔一跤,手腕骨折,没法敲键盘上班,是不是要在家歇俩月?换季得肺炎烧到39度,连床都下不来,别说赶方案了,连开个线上会都费劲。甚至更常见的,之前需要居家隔离的那半个月,很多公司都是按当地最低工资标准发工资,算下来比平时少了一大半。
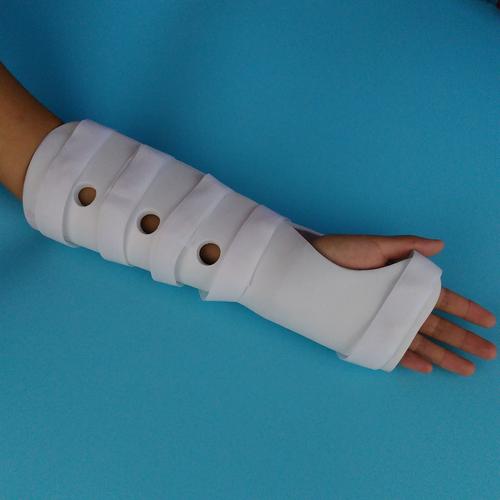
收入损失从来不是”重病专属”的风险,小到一次需要卧床的意外,大到需要长期休养的慢性病,都可能直接打断你连续的收入节奏。
不是说你年纪轻就不会碰到这类事,只是你总觉得这类事离自己远,从来没认真算过真碰上了,自己能扛多久。比如你手里的存款,能覆盖几个月的房贷和生活费?如果连三个月的固定支出都凑不出来,那哪怕只是一次需要在家歇两周的小意外,都可能让你手忙脚乱。
真要堵这个窟窿,别先急着买东西
很多人一意识到有收入损失风险,第一反应就是冲去搜各种保险产品,翻测评、比价格,恨不得当天就下单。
说实话,真没必要这么急。
你得先算清楚自己的”安全垫”到底有多厚。
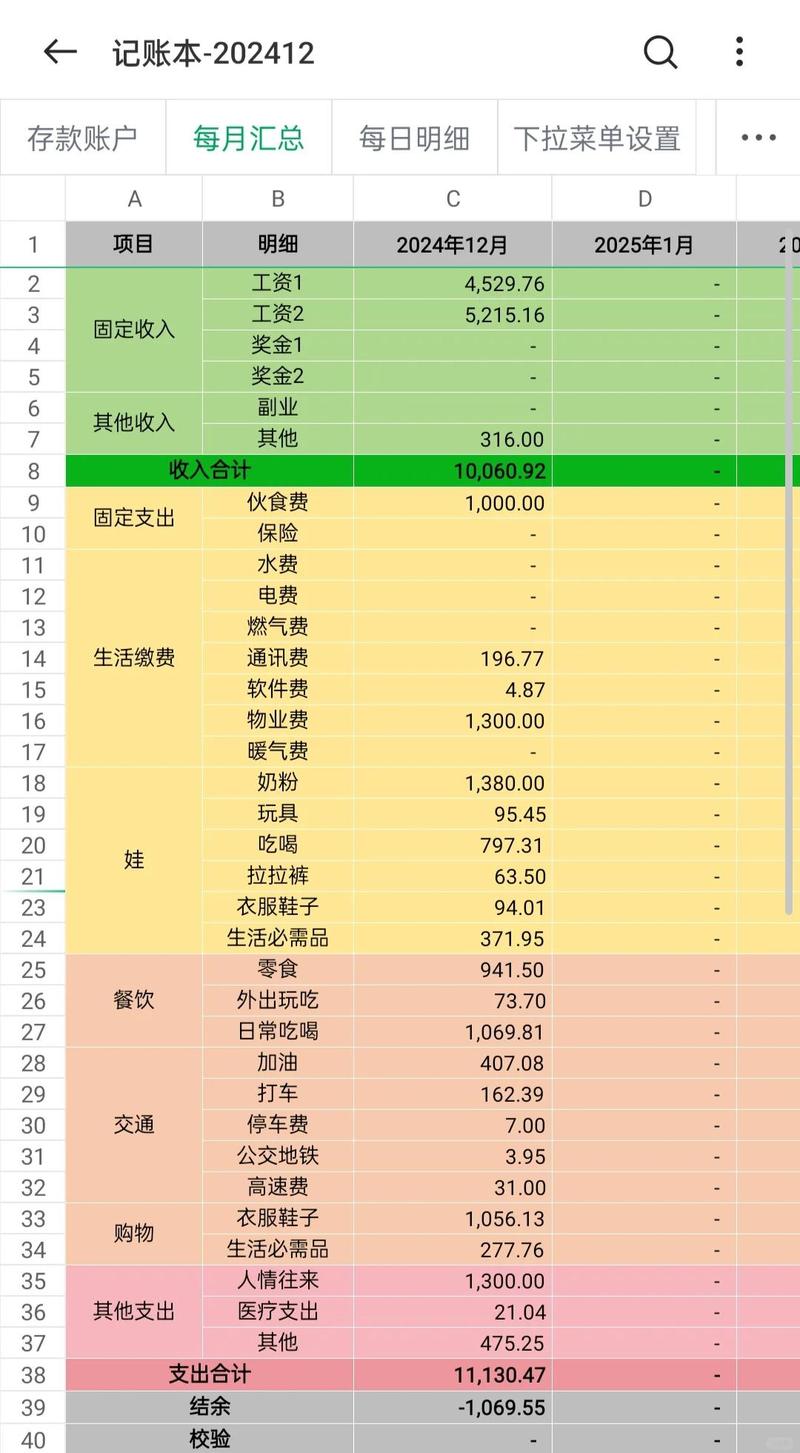
比如你手里的存款,能覆盖6个月以上的家庭固定支出,那其实短期的小意外,你基本能扛住的,没必要为了概率不高的事,硬花很多钱买保障。如果你的存款连3个月的固定支出都凑不出来,甚至每个月都在靠工资还信用卡、还花呗,那你对收入断档的承受能力本来就很弱,这时候再考虑对应的保障也不迟。
而且这里有个很容易踩的坑:别把所有保障的功能都混为一谈。
比如百万医疗险,是用来报你住院花的医药费的,它不会管你因为没法上班少赚了多少钱。而那些能用来补收入缺口的保障,本质上是给你留一笔”休养期的生活费”——不管你是需要在家躺两周,还是需要休养一两年,这笔钱能帮你把每个月的账单填上,不至于因为没收入就慌了神。
当然,具体选什么、选多少,全看你自己的工作性质。
如果你是自由职业者,干一天拿一天的钱,一旦停下来就半毛钱收入都没有,那你对这个风险的敏感度自然要高一点。但如果你是在有完善病假制度的单位,只要你有医院开的病假条,哪怕歇半年,工资都能按八成发,那你自己本来就有一层天然的缓冲,就没必要硬凑很高的保额。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐