最常见的几种销售误导套路
我整理了平时碰到最多的几种,大家可以对照看看:
- 偷换概念,把保险包装成存款
很多中老年人去银行存定期,会碰到工作人员推销,说这个产品利息比银行定期高,还免费送一份保障,本质就是长期理财险,根本不是存款,提前支取就是亏本金,所谓的高利息也不一定能兑现。
- 夸大保障范围,“大小病全保”
卖重疾险的时候说不管什么病都能赔,卖医疗险的时候说不管什么药都能报,故意跳过免责条款,不说哪些情况是明确不赔的,比如既往症、免责条款里列明的责任,全藏着不说,等理赔的时候才出事。
- 误导健康告知,“熬过两年就肯定赔”
不少人身体有小毛病,担心过不了核保,销售就会说没关系,健康告知全填否就行,说保险有两年不可抗辩条款,熬过两年之后保险公司必须赔。这句话故意藏了一半,如实告知是投保人的法定义务,故意带病投保,哪怕过了两年,保险公司也可以拒赔。
- 把演示收益当成确定收益
卖分红险、万能险这类带浮动收益的产品时,把高档演示的收益说成是每年确定能拿到的钱,跟你说收益稳得很,实际上演示收益是预期的,只有写进合同里的保底收益才是确定的。
一秒分辨销售误导的小方法
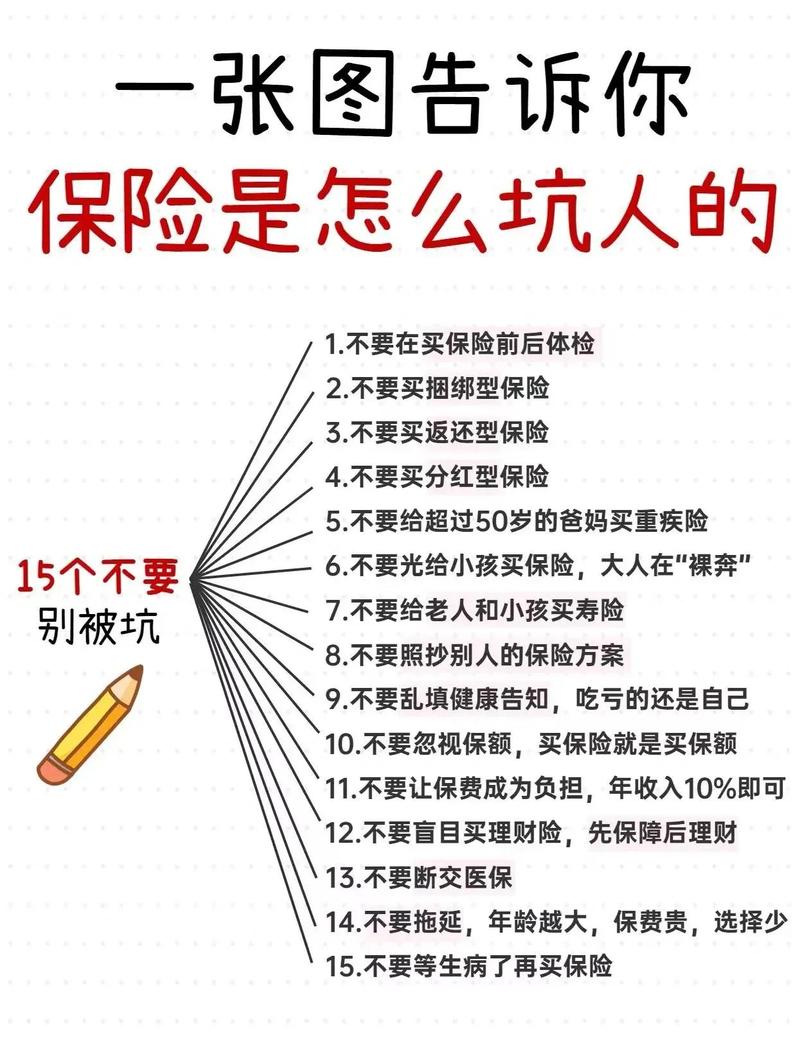
不过话说回来,买保险的时候很多人都是懵的,怎么提前判断是不是碰到误导了?只要符合以下任意一条,你就得停下来仔细核对了。
1. 凡是不让你看合同的,全要警惕。销售跟你说“合同都是格式化的废话,不用看,我讲的都对”,别信。他就是怕你看到内容和他说的不一样。
2. 凡是口头承诺和合同写的不一样的,肯定是误导。他说能赔,合同里没写,那就是不能赔。他说收益有5%,合同里只写了保底2%,那超过的部分都是不确定的。
3. 凡是让你隐瞒健康情况的,100%是误导。别为了快点承保就听他的,最后理赔被拒,吃亏的只有你自己。
4. 凡是跟你说“现在不买就买不到了”“停售最后一天”,催着你当场掏钱的,多半也有问题。真的适合你的保险,不急这一天两天。
碰到销售误导该怎么处理
真的碰到了也不用慌,按步骤来:
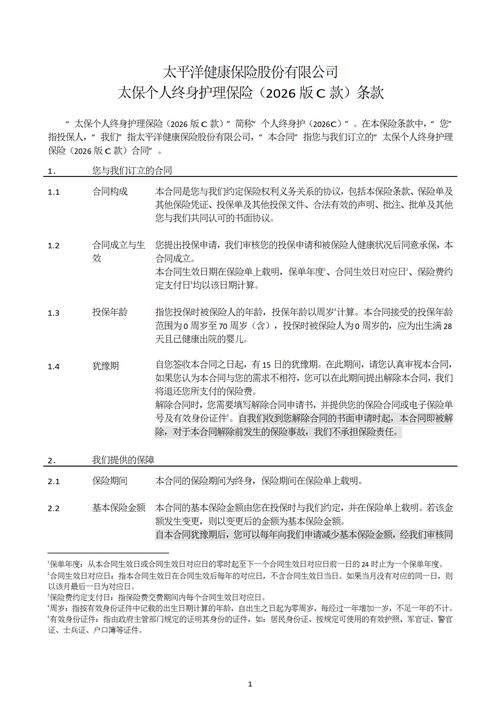
首先,还在犹豫期内的,立刻退。大部分长期人身保险都有10到20天的犹豫期,从你拿到合同签字那天开始算,犹豫期内退保,最多扣十几块的工本费,全额退保费,几乎没损失,这是给你的法定反悔机会,别浪费。
其次,过了犹豫期的,先收集证据。不管是微信聊天记录、通话录音、当时的宣传页,凡是能证明销售说的内容和合同不符的,全都整理好。先找保险公司官方客服投诉,说明情况,大部分保险公司都会主动处理。
如果和保险公司协商达不到满意结果,可以按正规流程向监管部门反馈,提交证据就可以。
常见误解
不少人觉得“销售都离职了,保险公司肯定不认”,不对,代理人是保险公司授权销售的,哪怕代理人离职,保险公司也要承担相应的责任。
注意事项
不管是谁给你介绍保险,买完之后一定要自己翻一遍核心内容,重点看三块:保险责任(什么情况赔)、免责条款(什么情况不赔)、缴费领取规则(交多少钱、交多久,提前领有什么损失)。
合规提醒:本文仅做保险知识科普,所有内容仅供参考,具体的保单约定、投保规则、理赔条件均以您手中的保险合同原件和保险公司官方说明为准,本文不构成任何投保建议,也不承诺任何处理结果。
作者|dananjin
排版|dananjin
审核|阿辰