上周帮一个32岁的互联网从业者整理保障方案,他刚坐下来就把手机银行的负债截图递过来——287万房贷,12万消费贷,每个月固定还款1万8,占了他收入的七成。他说”我就怕哪天我突然倒下,我老婆刚生了娃,根本不知道怎么面对这些债”。
人走债不烂,真不是危言耸听
很多人对负债的认知还停留在”人死债消”的老观念里,根本没算过真的出事之后,家里人要扛多大的压力。
身故时遗留的合法债务,会优先从遗产总额中抵扣,再轮到法定继承人分割剩余财产。
别觉得这是遥远的事。你每个月扣的房贷,刷的信用卡分期,给亲戚朋友做的连带担保,哪一样不是挂在你名下的债?
真扛不住的。
前几年碰到过一个做建材批发生意的老板,生前欠了供应商120万货款,突发心梗走了之后,名下的商铺、存款先被法院冻结抵债,最后留给老婆孩子的钱连孩子高中学费都不够。唯一例外的是他三年前给自己买的100万定期寿险,指定了儿子为受益人,这笔理赔金没有被算进遗产,最后成了孩子读完大学、老婆开个小杂货店的启动资金。
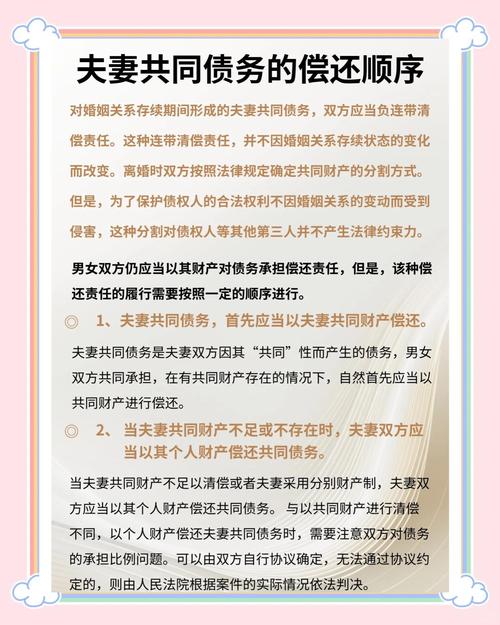
对了,要是债务是夫妻共同签的字,就算你走了,另一半也要承担全部的还款责任,跟有没有遗产没关系。这点好多人不知道。
寿险的核心作用之一,是给债务托底
好多人对寿险有偏见,觉得这东西不吉利,只有年纪大的人才买,或者觉得它就是”人死了给家人留钱”的情感型产品。
说实话,从债务对冲的角度看,寿险的实用价值,比很多人想的要高。
在指定了明确、合法受益人的前提下,寿险的身故理赔金不属于被保险人的遗产,不需要优先用来偿还被保险人生前的普通债务。
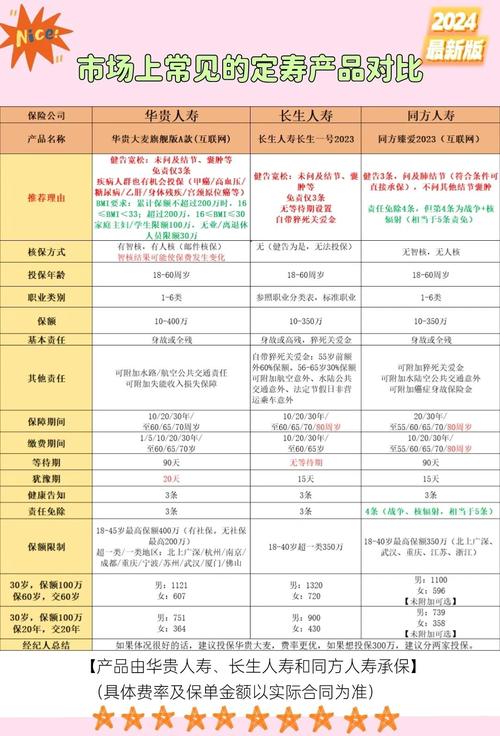
这话怎么理解?比如你欠了200万房贷,买了220万的定期寿险,受益人填成你的配偶,保到你60岁——也就是房贷全部还完的年纪。万一中间出了意外,保险公司赔的220万直接打给你配偶,先把200万房贷一次性清掉,剩下的20万够付娃一两年的学费,房子不会被银行收走,家人不用从住了好几年的房子里搬出去。
之前有人问我,那我买寿险把受益人填成我家人,是不是就能恶意逃债了?
别想歪。要是你买保险的保费来源是非法收入,或者你明知道自己马上要欠一大笔债,临时买高额寿险把受益人填成家人,法院是会认定你恶意转移资产的,该抵债还是要抵。
不过话说回来,大部分普通上班族的负债都是慢慢攒的——刚工作的时候刷信用卡,买房子的时候办三十年房贷,买车子的时候办分期,这些都是正常的生活负债,提前用寿险做对冲,本来就是很合理的规划。
别乱买,这三个坑尽量绕开
我见过太多人买寿险的时候踩坑,钱花了,真到要对冲债务的时候根本用不上。
第一个坑,保额买太低。欠了300万房贷,只买50万寿险,赔的钱连一年的房贷利息都不够,谈什么托底?你至少得把保额覆盖掉你剩下的所有刚性负债,再加上一两年的家庭生活费,才算够。
第二个坑,保障期瞎选。你房贷25年就还完了,孩子18年之后就成年独立了,非要买保终身的寿险,多花两三倍的冤枉钱。当然你要是想留一笔钱给后代,那是你的自由,但从对冲债务的角度,保到你负债清零、家庭经济责任结束的年纪,就够了。
第三个坑,受益人随便填。好多人图省事,受益人直接选”法定”,那到时候理赔金还是会被算成遗产,要先拿来还你生前的债,之前做的所有规划全白搭。
这点真的很重要。
哦对,也不是说你有多少债就得硬凑多少保额。要是你家里本身有两套无贷的房子,有几十万的存款,就算你走了,卖一套房子就能把所有债清了,那你寿险保额不用凑那么高,够覆盖孩子到成年的抚养费就行。
我从来不会劝人”赶紧买寿险不然出事全家遭殃”,制造焦虑的推销我做不来。你就抽个晚上下班的时间,拿张纸算一算:你现在剩下的房贷、车贷总共有多少,家里人如果没了你的收入,要花多少钱才能把日子过回原来的节奏,这个数,就是你需要的寿险保额。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|知知