被骂了十几年的“房贷搭售寿险”,真的是坑吗?
早年确实有过违规的阶段。 不管你实际需不需要,必须买足额的寿险才能批贷,甚至把寿险的保费直接算进贷款成本里,坑了不少人。但现在早就规范了,大部分银行只是做风险提示,根本不强制要求。 为啥银行总提这茬?真不是为了赚那点佣金。你站在银行的角度算笔账:把几百万贷给你,分30年慢慢还,银行最怕的从来不是你工作不顺暂时断供俩月,是能赚钱还房贷的人突然没了,剩下的贷款没人接。
配多少保额的寿险,才刚好能盖住房贷的窟窿?
好多人一上来就喊,”我要把所有负债都算上,买个三百万保额才踏实”。 别傻。 你每个月本来就有固定的房贷要还,再硬掏一大笔钱交保费,反而把现在的日子过紧巴了,完全本末倒置。 算保额的逻辑特别简单:基础的保额,就是你当下未结清的房贷剩余本金。 不是你刚办贷款时的总金额——那数虚得很,你每个月都在还本金,越往后剩的贷款越少。比如刚办的时候贷了200万30年,还了5年,现在剩余本金可能就180多万,那你先把这个数兜住就行。 保多久也不用纠结,就保到你房贷还完的那年。比如你现在30岁,贷30年,那寿险就保到60岁,等最后一笔房贷交完,这份保障的使命也就结束了。没必要硬上终身寿险,毕竟定期寿险的保费比终身的便宜一大截,普通工薪家庭,没必要在这个阶段把钱花在超出实际需求的地方。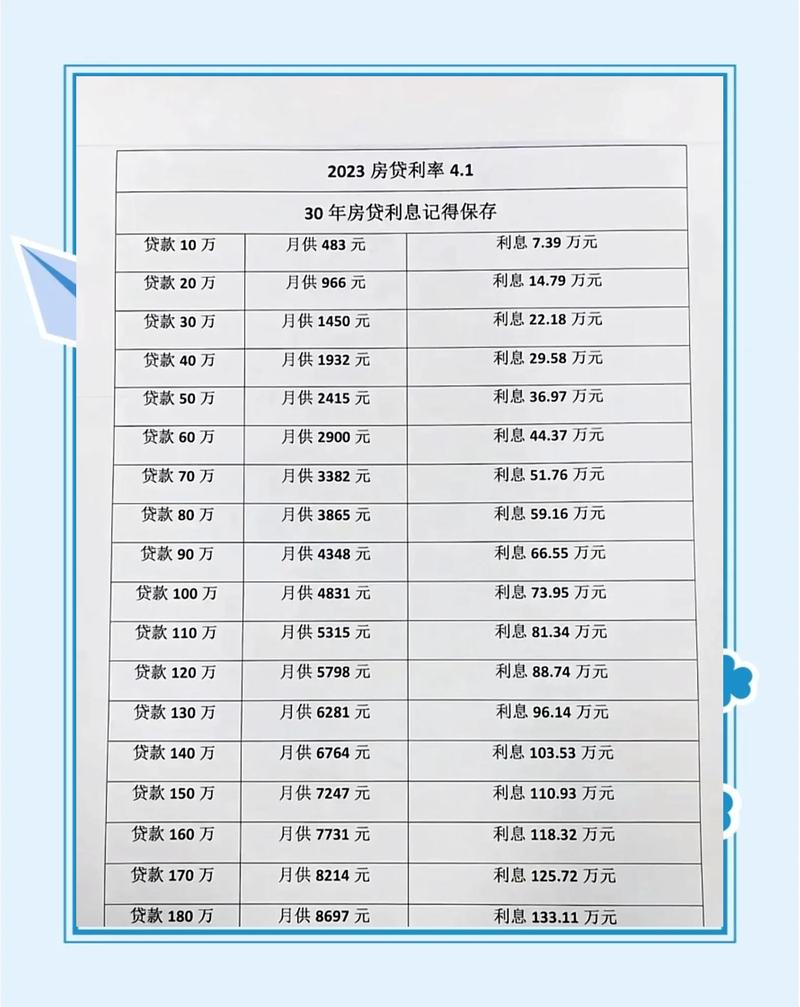
这几个常见的误区,踩一个都白花钱
第一个,觉得”我有社保的身故金就够了”。 拉倒吧。社保那点身故待遇,连房贷的零头都不够,真遇上事,根本兜不住你每个月大几千的月供。 第二个,觉得”我年轻力壮,根本用不上寿险”。 话别说太满。谁也不知道意外和明天哪个先来,而且寿险的保费是跟着年龄涨的。你30岁买100万保额保到60岁,一年也就一千多块;真等你40岁身体出点小异常再想买,不仅保费涨一半,说不定健康告知都过不了。 第三个,觉得”受益人写我自己就行”。 你仔细想想,寿险是被保险人身故了才会赔的钱,你自己都不在了,钱赔给你有啥用?受益人一定要写你最信任的人——配偶、父母都可以,最好明确写清楚每个人的受益比例,别图省事写”法定”,不然到时候理赔,一堆亲戚过来分账,麻烦得很。 还有人问,那我到底是在银行买,还是自己找渠道买? 说实话,都可以。只要看清楚条款:保额是不是刚好匹配你剩余的房贷,保障期是不是和贷款期限对得上,有没有捆绑一堆你根本不需要的责任。银行搭售的产品不一定差,自己找渠道买的也不一定便宜,核心是适配你现在的负债情况,别被人牵着鼻子走。 当然,我从来不会说买了寿险就万事大吉。 我们买这份保障,本质上是给家里人留个兜底的选项——就像家里墙角放的灭火器,你买了之后,谁也不希望真的能用上它,但真遇到事的时候,有和没有,完全是两个结果。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。作者|dananjin
排版|dananjin
审核|安然