前几天在小区菜店碰到楼上的张姐,拎着菜筐叹粗气,拉着我唠了十分钟,说去年攒钱买了份重疾险,今年查出来肺结节做了手术,找保险公司理赔,人家说不赔,一口咬定保险都是骗人的。
我问了两句,哦,原来是张姐听业务员说“结节手术也能赔”,没看条款里对轻症的定义——她那个是还没达到条款里约定的病变程度,自然不符合赔付条件。说白了,不是保险骗人,是自己误读了条款而已。
“只要确诊就能赔”?重疾险的坑大多是误读出来的
说实话,十个买重疾险的人里,得有八个听过这句话:“我们这重疾险,确诊就赔”。
然后很多人就记下来了,不管什么病,只要确诊是重疾,就去找保险公司赔钱,赔不到就闹。其实呢?目前市面上的重疾,只有少部分病种是确诊即赔的。
比如恶性肿瘤-重度,这个确实是确诊就赔。但剩下很多病种,要么要求你做了约定的手术,要么要求你达到约定的状态才赔。比如常见的脑中风后遗症,条款里基本都会要求,确诊180天之后,仍然遗留一肢或一肢以上肌力不足三级之类的障碍,才符合赔付条件。如果你刚确诊就去申请,肯定赔不到啊。
还有冠状动脉搭桥术,老条款里大多要求你做了开胸手术,现在很多人做的是微创的介入手术,达不到原来的要求,也就赔不到,买了老合同的人没看条款,自然就会觉得是保险公司坑人,其实只是自己误读了赔付要求。
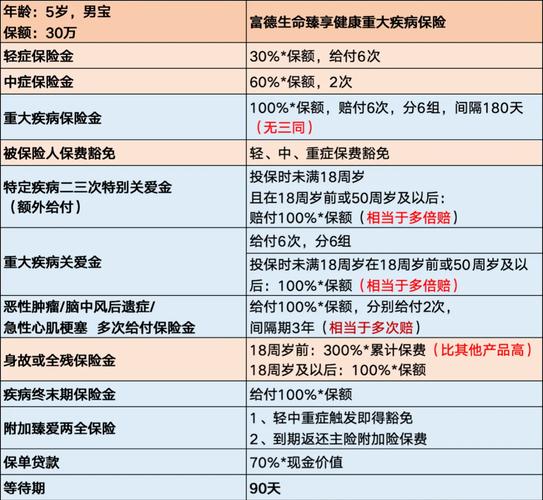 重疾险保险条款责任划分实拍
去年还有个网友找我吐槽,说自己做了原位癌手术,重疾险不赔,我一看,他买的那份老重疾,根本没把原位癌放进轻症责任里,他自己以为只要是癌都赔,这不就是明明白白的误读吗?
免责条款不是“凑字数的废话”,很多误读都出在这
很多人看条款,只看“保什么”,从来不看“不保什么”。对吧?
买的时候光盯着“我们保XX病”“我们报多少医疗费”,翻到最后免责条款那几页,直接跳过。结果出事了,才发现自己的情况刚好在免责里,这能怪谁?
我之前碰到过一个小伙子,骑摩托车酒驾摔了,腿骨折,买了意外险找理赔,保险公司拒赔,他说我买意外险不就是保意外吗?为什么不赔?你看,酒驾本身就在绝大多数意外险的免责条款里,写的明明白白,只是他没看而已。
还有更常见的,既往症免责,这是最多人误读的点。
什么叫既往症?就是你买保险之前,就已经知道的,已经发生的伤病。很多人觉得,我买保险之前那个小毛病,没住过院,就不算既往症,就能赔。不对哦,条款里的既往症,一般包括已经有症状,还没确诊的,或者已经确诊,一直在治疗的,就算没住过院,也算。
比如你买保险之前就经常胃痛,查出来有胃溃疡,一直吃药,买保险的时候没说,后来查出来胃癌,申请理赔,保险公司查出来你之前就有症状,就会按既往症免责拒赔,很多人觉得这是坑,其实条款写的清清楚楚,只是你没看,误读了规则而已。
 家庭保险合同条款阅读实拍
还有整形美容、不孕不育、分娩相关的很多责任,大部分医疗险都免责,很多人去做医美抽脂出了问题,找医疗险赔,那肯定不行啊,条款写的明明白白。
不过话说回来,也有很多人把免责条款想的太可怕,觉得保险公司写一大堆就是为了拒赔,其实不是,大部分免责都是把道理说在前面,什么情况不赔,提前告诉你,总比出事了再说强对吧?
续保条款差个字,意思天差地别,别误读
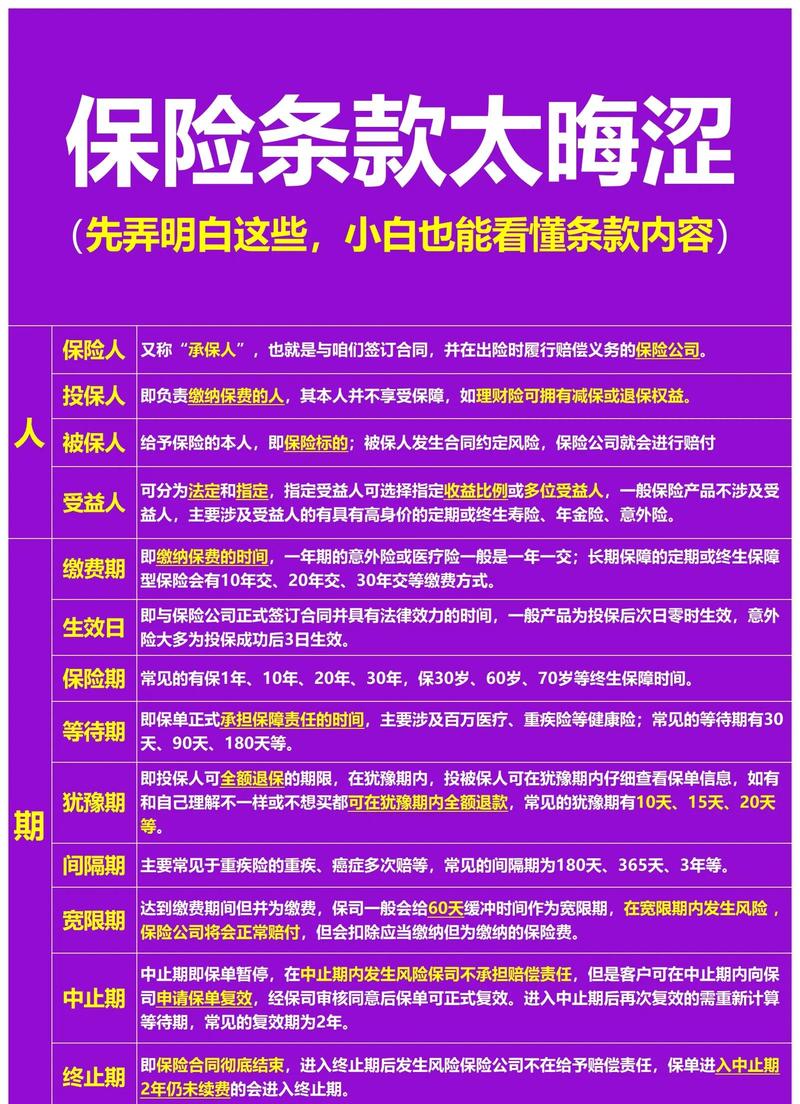 续保条款差个字,意思天差地别,别误读
这个主要是一年期的医疗险,太多人踩坑了。很多人买医疗险,看都不看续保条款,就觉得“我买了,以后就能一直买下去”,结果第二年身体出了问题,或者产品停售了,保险公司不让续保了,才傻了眼。
这里最常见的误读,就是把“承诺续保”当成了“保证续保”。差两个字,意思完全不一样。
承诺续保是什么意思?就是说,只要产品还在卖,保险公司就不会因为你个人身体变化拒保,但是如果产品停售了,那就不能续了。
保证续保呢?就是在保证续保的期间内,不管你身体出了什么问题,不管产品停售不卖了,你都可以续保,这个是写进合同的。
很多人买保险的时候,业务员不说清楚,买的人自己也不看条款,就误把承诺续保当成了保证续保,等到产品停售,自己身体又出了问题买不了别的,才追悔莫及。还有那种写着“本公司保留续保审核权”的,意思就是第二年人家可以因为你身体不好拒保,很多人也没注意,这个也要看清楚。
其实说来说去,条款误读本质上,就是大部分人买保险太懒了。十几页的合同,嫌麻烦不看,光听别人说,就信了。反正我见过买了保险出事赔不到的,十件有八九是因为自己没看条款,理解错了意思,真不是保险公司故意坑人。
也不用你逐字逐句啃完几十页条款,抽个十几分钟,看看几个核心部分就够:保什么?不保什么?赔付要求是什么?续保规则怎么说?这几块看明白,就不会出大的偏差。
最后提醒大家,以上内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,具体的保险责任、免责范围、续保规则等内容,全部以正式保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐