上周三加班到九点半,拎着超市打折的肋排站在单元门门口,碰到住5楼的老周蹲那抽烟。他儿子上周刚上小学,前两个月刚把开了三年的油车换成新能源,每个月多掏两千多车贷。他看见我就招手,说总听人说要给家里挣钱的人买寿险,到底买多少才够?他说上次跟同事吃饭,有人说买两百万就够,有人说最少五百万,他越听越慌,算下来自己那点工资,扣完房贷车贷,连交保费都费劲。
别上来就套“十倍年收入”的模板
之前碰到个做后端开发的小伙子,32岁,刚当爸爸,照着网上的公式算,要按年收入的十倍买,算出来保额得三百万。他听完脸都皱成一团,说这要是交保费,每个月得掏小一千,他刚换了大房子,每个月房贷都快压得喘不过气,哪有余钱扛这个。
真的没必要被这种模板绑死。
你坐下来,拿个本子(或者打开手机备忘录),把家里所有的硬缺口一条一条列出来:剩下的房贷尾款是多少,孩子从幼儿园到本科毕业大概要花多少钱,双方老人如果没有稳定的养老收入,每个月需要贴补多少,还有万一你出状况,家里人未来三五年不用出去打工也能维持正常生活的备用金要留多少。
把这些数加起来,再扣掉你家现在已经能随时拿出来的存款、能变现的理财,剩下的差额,就是你需要的寿险保额。
说白了,寿险的钱从来不是给你自己花的。你活着的时候,这份保单半毛钱价值都没有;等真碰上极端风险,这笔钱要能稳稳落在你家人手里,让他们不用因为突然断了收入,被迫卖房子、被迫让孩子辍学、被迫压缩本来就不宽裕的生活。
别光盯着保终身的,先把最高风险的那段时间兜住
很多人一上来就问,是不是要买保到一辈子的寿险?好像保的时间越长越划算。
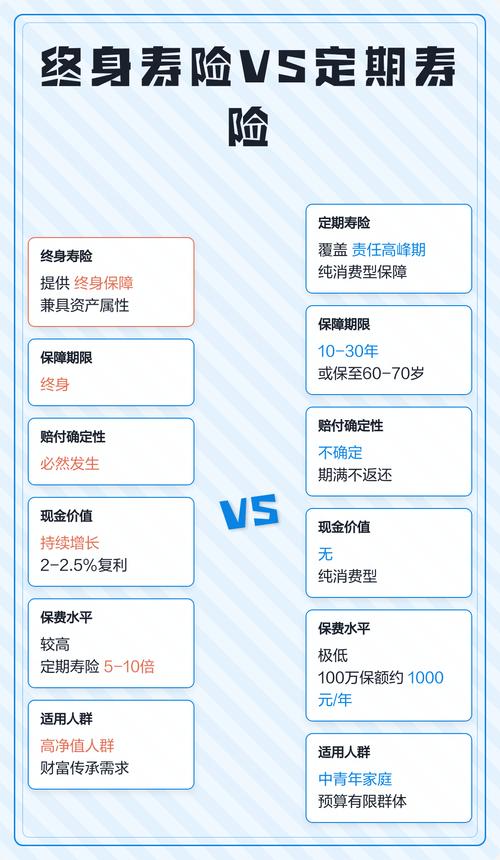
算完账才知道,同样的保额,保终身的保费,可能是保到60岁的定期寿险的五六倍。
我真的见过太多人,被销售一忽悠,咬咬牙掏了大半年的工资买了终身寿,交了两年实在扛不住,退保只能退回来不到三分之一的钱,亏得直拍大腿。
何苦呢?
对于上有老下有小的家庭支柱来说,你最需要保障的时间段,本来就是从你背上房贷那天开始,到孩子能独立赚钱、房贷基本还清、你自己的养老储备攒得差不多的那二三十年。等你真到了退休年纪,房贷还完了,孩子也不用你养了,你就算走了,也不会给家里人留下什么大额的经济缺口。
那你为啥非要花几倍的钱,去买一段你其实根本不需要的保障期?
先把这二三十年的高风险期兜住,等以后收入涨了,家里的存款多了,再慢慢加保也完全来得及。
几个没人会主动跟你说的小细节
说几个实操的时候容易踩坑的点,都是我见过太多人踩过的:
第一,健康告知别瞎填。很多人觉得寿险核保松,问卷上的问题随便勾就行,等真出险了,因为之前有个甲状腺结节没告知,最后理赔卡了壳,哭都来不及。其实很简单,问卷上问到什么,你就如实答什么,没问到的情况,你不用主动掏出来说,别自己给自己挖坑。
第二,受益人别图省事直接选“法定”。真到理赔的时候,法定受益人需要开一堆证明:比如爷爷奶奶的死亡证明、所有亲属的关系证明,家里人本来就够难过了,还要跑好几个部门凑材料,想想都累。不如直接指定自己的爱人、孩子、父母,写清楚每个人的受益比例,到时候理赔款直接打给指定的人,少多少麻烦。
第三,别把寿险和重疾险搞混了。之前有个客户跟我说,他买了五十万的重疾险,是不是就不用买寿险了?这俩真的是完全不同的东西:重疾险是你活着的时候,得了合同约定的大病,就把钱打给你,用来补治病的钱、补你生病期间不能上班的收入损失;寿险是你人不在了,才把钱赔给家里留的亲人。他当时房贷剩一百八十万,真要是因为重疾走了,那五十万连房贷都盖不住,剩下的债难道要让刚结婚的妻子扛吗?
很多人觉得谈这些不吉利。谁好好的天天琢磨万一出事的事?但你换个角度想,你每天开车出门系安全带,难道是盼着出车祸吗?不是啊,就是图个真碰上状况的时候,能多一层保护。
你给家里的经济支柱配寿险,本质上和你出门带钥匙、下雨带伞是一个道理。不是盼着坏事来,是真遇上事的时候,你爱着的人不用被逼到走投无路。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|满满