上周去吃牛油火锅,坐我对面的95后小周刚把毛肚捞起来,突然顿住筷子,油滴到了油碟外面都没察觉。
“我前两年脑子一热买的寿险,是不是买少了?”
他说前阵子刷到别人说”寿险要买够十年年薪”,他年薪18万,现在买的保额才100万,算下来差了快80万,瞬间慌了。
其实这种问题我这大半年碰到没有十次也有八次。要么是买早了稀里糊涂随便填了个保额,要么是看了网上的攻略硬套公式,买完要么觉得没安全感,要么觉得交保费交得肉疼。
别上来就抄网上的”十倍年薪公式”
我真的见过太多人,打开寿险产品页面,看见别人说”十倍年薪刚好”,眼睛都不眨就按这个数填保额。
错得离谱。
你想啊,如果你背着30年的房贷,每个月要还6000,家里还有个刚上小学的娃,四个老人都没有职工医保,你按十倍年薪算的200万保额,够还几年贷款?够娃读到初中还是高中?
说白了,算保额的逻辑根本不是”你一年赚多少钱”,是你走了之后,家里有哪些坑,是必须填上才能维持原来的生活节奏的。
第一笔要算的,是所有不会因为你走了就消失的刚性债务。
房贷剩多少,车贷剩多少,之前找亲戚朋友借的钱有没有还清的,这些是板上钉钉要还的,一分都不能少。别想着”我走了我老婆自己会想办法还”,凭什么啊?
第二笔,是家里未来好几年的固定开支缺口。比如娃从现在到大学毕业的学费、生活费,双方老人未来的养老、医疗备用金,甚至如果你配偶的收入要还贷款就没法兼顾家里的话,得留够3-5年的家庭生活备用金,让他/她不用刚办完后事就被压得喘不过气。
对了,这里别算你自己的消费啊。什么你想换的车,你想环游世界的基金,这些跟寿险半毛钱关系没有,寿险是留钱给活着的家人的,不是给你自己的人生结账的。
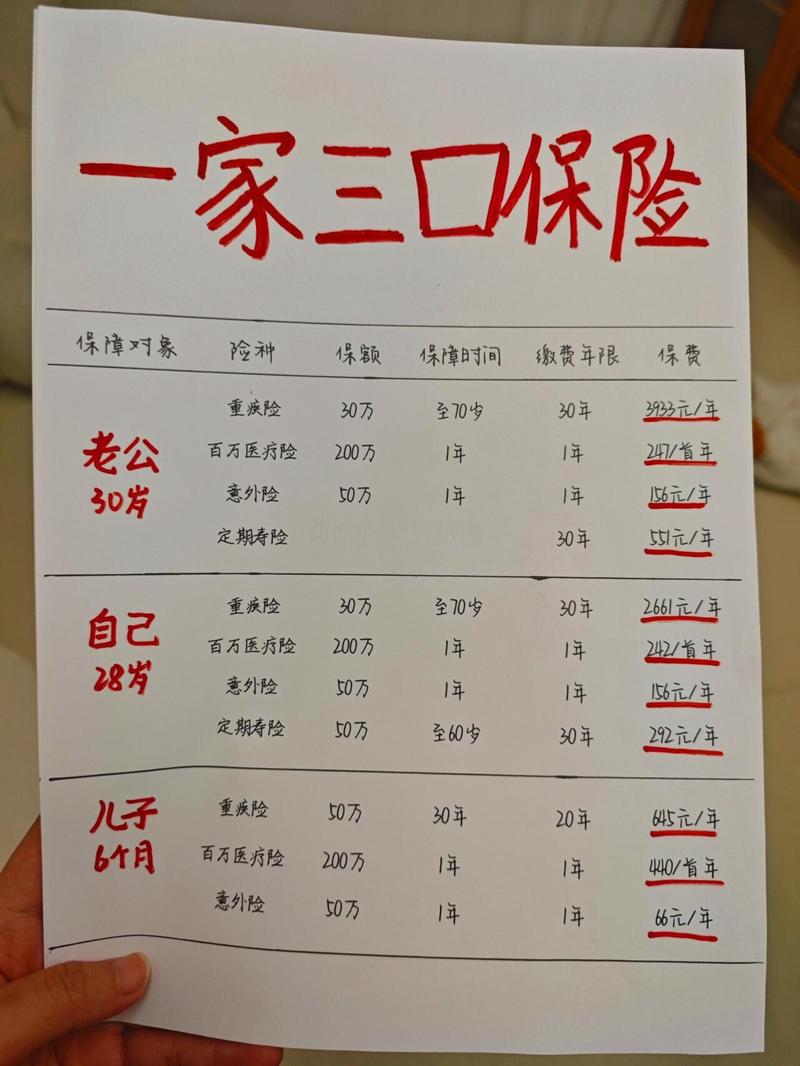
别硬凑额度,把保费交得自己喘不过气
我上次碰到个大哥,算完上面的账,发现自己要留300万的房贷,200万的娃的教育金,100万的老人备用金,凑下来直接要600万保额。
他咬咬牙买了。
结果交了一年保费,每年1万2,他突然来找我,说每个月房贷5000,娃的兴趣班2000,再加每年平摊下来1000块的保费,每个月剩不下几百块,上次家人生个病要拿3000块都要刷信用卡,问我能不能退。
你看,这就是典型的走极端。
每年交的寿险保费,别超过你年收入的5%。这个数是我帮身边十几个朋友算下来,比较舒服的区间——不会因为交保费影响日常的生活质量,也不会因为预算太少,根本买不到够用的保额。
比如你一年赚15万,按5%算,每年能拿出来交寿险的钱就是7500。按照现在的定期寿险费率,30岁男性买200万保额,保到60岁,每年也就交2000多。剩下的钱你可以先存着当应急金,等以后收入涨了,每年能拿出来交的保费多了,再加保就行。
真的,别想着一步到位。
人这一辈子收入是会涨的,责任是会变的——刚结婚的时候你可能只需要覆盖房贷,等娃出生了要加教育金,等娃长大了工作稳定了,你甚至可以适当降低保额,把保费省下来当自己的养老钱。哪有一买就管一辈子的保额啊。
几个容易被漏算的细节,别平白多花冤枉钱
第一个,别把公司给的团体寿险算成你的固定保障。
我之前有个读者,在互联网公司上班,公司给每个员工买了200万的团体寿险,他就自己只买了100万的保额,算下来总共300万,刚好够还房贷。结果去年他离职换工作,新公司没有团体寿险,他那100万的保额瞬间就不够用了,又得临时加保,还因为体检查出了甲状腺结节,保费比之前贵了快30%。
说白了,团体寿险是跟着你工作走的,你离职就没了。自己买的定期寿险,是你跟保险公司签的合同,只要你按时交保费,保到多少岁就是多少岁,跟你换不换工作没关系。算保额的时候,别把这部分的额度扣得太死。
第二个,别把所有的家庭责任都算成你一个人的。
比如你们家房贷总共300万,你跟你老公两个人一起赚钱还,两个人的收入差不多,那你算150万的房贷责任就够了,没必要把300万全扛在自己身上。还有家里如果有能变现的资产,比如之前买的理财、出租的商铺,这些以后能用来补缺口的,也可以适当从总保额里扣掉,不用硬扛着买满额。
哦对,还有个很容易踩的坑:别把寿险跟重疾险的保额混为一谈。
重疾险是你得了大病,直接给你一笔钱,让你不用上班也能有钱治病、有钱还贷款。寿险是你走了,给家里人留的钱。两个的作用完全不一样,别算保额的时候把重疾险的额度扣到寿险里面,那最后肯定不够。
真的。
寿险从来不是什么复杂的金融产品。你不用把它算得跟企业财报一样精确,毕竟谁也不知道意外和明天哪个先来。你只要算清楚,你走了之后,家里人不用卖房子,不用为了钱发愁,能按原来的节奏把日子过下去,那个数就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准