认准大品牌,贵的一定好
不少人买保险,第一反应就是找耳熟能详的大公司,觉得牌子响,理赔肯定痛快,贵点无所谓。说实话,保险的核心是合同条款,不是公司牌子。同样的保障责任,不同公司定价不同,只是运营成本、定价策略不一样,不代表贵的就比便宜的保障好。真出事了,只要符合合同约定,小公司也不敢不赔,不符合条款,再大的公司也不会随便赔。 不过话说回来,也不是说大公司不好,只是不要把牌子当成唯一判断标准。很多人多花了好几倍的保费,买的保障和普通人选的其实差不了多少。挺亏的。
有社保,够用来不用买商保
这个误区真的太普遍了。我身边好多三十多岁的朋友,都说我有职工社保,买商业保险干嘛?浪费钱。 社保是基础福利,这没错,但社保的报销有封顶线,也有明确的报销范围。靶向药、进口假体、自费的康复护理费用,很多都不在社保报销目录里。要是真得个大病,社保报完,自己还要掏几十万,普通家庭很难扛得住。商保的作用就是补这个缺口,社保报不了的部分,符合约定的商保可以赔,真不是多余的。健康告知随便填,熬过两年就一定赔
这绝对是传播最广的谣言之一。很多人听了“两年不可抗辩条款”,就觉得我现在隐瞒病史,熬过两年,保险公司必须赔。 真不是这么回事。两年不可抗辩条款,是限制保险公司不能因为合同成立超过两年,就随意以未告知解除合同,不代表故意隐瞒、骗保也能赔。要是明明知道自己有结节、高血压,故意不告知,真出事了,保险公司调查出来,照样会拒赔。 健康告知一定要如实回答,不要抱任何侥幸心理。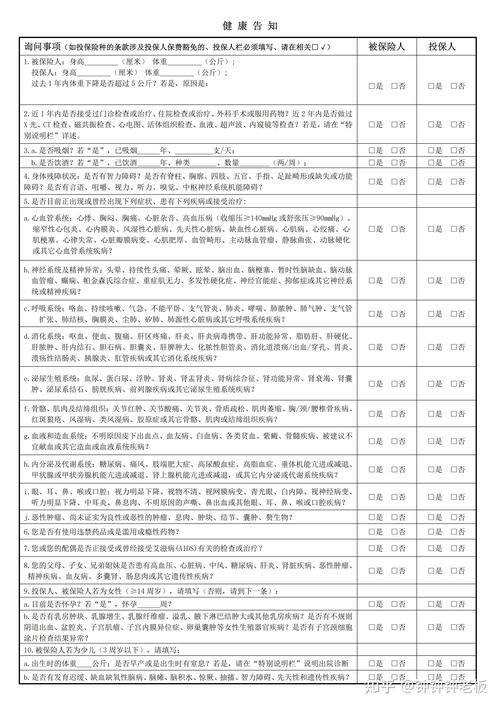
先给孩子买全,大人可以等等
需要记住的提醒
- 本文仅做保险知识科普,不销售、不推荐任何保险产品,不构成任何投保建议。
- 所有关于健康告知、免责条款、等待期、续保、理赔的约定,一律以正式保险合同和保险公司官方说明为准。
- 如果对自己已购保单有疑问,建议直接联系承保保险公司官方渠道咨询。
作者|dananjin
排版|dananjin
审核|知知