上个月在小区菜站碰到三楼张姐,拎着半兜橘子唉声叹气。说去年图便宜买了份意外险,前两个月骑车摔了,脸上留了个浅疤,想着去做激光祛疤,花了小八千,找保险公司理赔,人家说不赔。
张姐当时就炸了,说这不就是明摆着骗钱吗?我摔出来的疤凭啥不赔?我拿过她的合同翻了两页,哦,原来问题出在她自己没读懂条款——意外险赔的是意外导致的合理治疗费用,美容祛疤属于整形美容项目,本来就列在免责里。她看条款的时候,只扫了开头“意外摔伤可赔付”那几个大字,直接跳过了后面好几页的免责条款。
这种事,我真的见得太多了。十个理赔纠纷里,有七个都是因为条款误读。
普通人最容易踩的几个条款误读坑
先给你掰几个最常见的,你可以对着自己的合同对对看。
第一个,只要是“意外”,意外险就一定会赔。
真不是。很多人觉得,凡是突发的、外来的都是意外,都该赔。比如猝死,很多人都觉得猝死是突发的意外啊,为啥不赔?大部分普通意外险的条款里,明确把猝死归为疾病导致的身故,不在赔付范围内。只有少数专门加了猝死责任的意外险才赔。
还有之前我帮一个小伙子看合同,他摔了腿打了石膏,请假在家歇了一个月,问为啥意外险不赔他误工费。翻了条款才看到,他买的是只赔身故伤残的意外险,根本没加意外医疗责任,他自己没看,只听销售说“便宜保一百万”,就买了。
第二个,得了合同写的重疾,肯定能赔。
也不对。重疾险的赔付,很多都有要求。我前两年碰过一个阿姨,得了冠心病做了心脏支架,找保险公司理赔被拒,她拿的合同里写着“心脏相关手术要做开胸才赔”,支架介入不符合要求,这不赔真的没处说理,阿姨当初只看到“心脏病保了”,没看赔付的条件。
第三个,既往症就是住过院的病,没住过院就不算。
很多人买健康险的时候,都对这个有误解。条款里的既往症,指的是你投保前已经知道,或者应该知道的病症,不管你住没住过院。比如你投保前体检查出了肺结节,医生说定期观察不用治,你没住院,那这个也算既往症,要是后来因为肺癌出险,保险公司是可以拒赔的。
还有免赔额的误读,很多人说“我买了百万医疗险,住院花了八千为啥不赔?”那是因为大部分百万医疗险有一万的免赔额,没到门槛当然不赔,很多人买的时候根本没注意这个数字,只看到“百万保额”就动心了。
为啥我们总看错条款?这锅真不全怪你
说实话,换谁拿到几十页的保险合同,满页都是“现金价值”“等待期”“责任免除”这种专业术语,谁看了不头大?
保险公司的条款本来就是给业内人看的,不是写给普通消费者的科普读物,用词严谨但晦涩,没点基础真的啃不动。
而且很多时候,销售也不会追着你给你讲清楚每一条。大部分销售只会反复说能赔什么,拿放大镜说优点,对那些不赔的内容,要么一笔带过,要么压根不说,等着你自己看,大部分人哪有那个耐心啊。
我们自己呢?也确实有点小问题,看条款只挑想听的看,自动过滤那些不好的内容。看到“百万保额”眼睛就亮了,看到“一万免赔”直接划走,看到“意外可赔”就开心,看到后面几页免责条款,字还印得小,直接就不看了。
很多人买完保险,直接把合同往抽屉一塞,好几年都不拿出来,真到要用的时候,纸都黄了,才翻出来找,这时候看错理解错,太正常了。
不过话说回来,也不是说保险公司就是故意坑人,保险本来就是合同行为,本来就得提前约定好哪些保哪些不保,不然整个风险体系就乱了,你说对不对?
拿到新合同,怎么快速看条款不踩坑
其实真不用你把几十页条款从头到尾啃一遍,太费时间了,你只要抓住三个核心部分看就行。
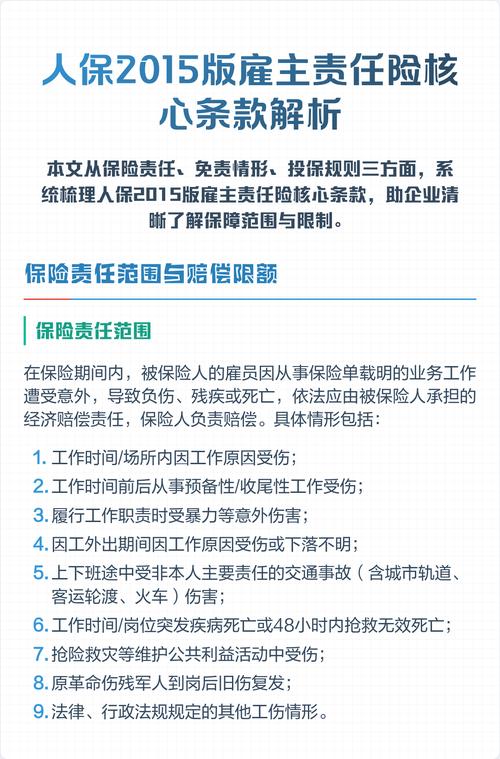
第一,先看保险责任。说白了就是这份保单到底保什么,哪些能赔,把这部分看明白,别买错了。比如你想买医疗险,结果买成了重疾险,那肯定不对。你想买意外医疗,结果买成了只保身故伤残的意外险,那出事肯定赔不了。
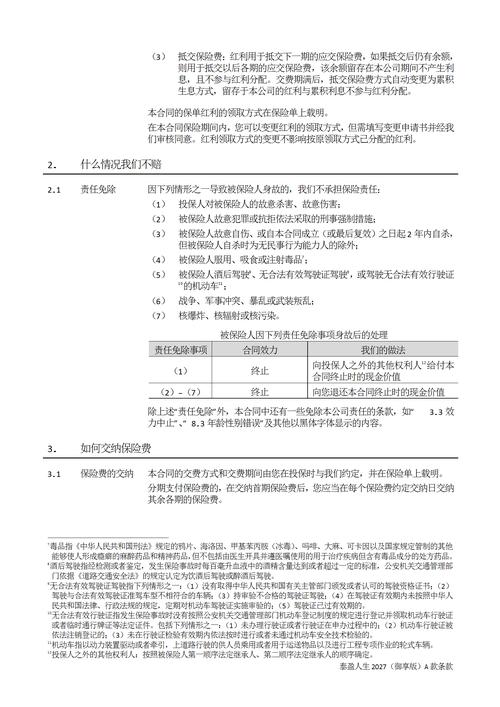
第二,一定要仔仔细细看责任免除。也就是哪些不赔,所有的坑几乎都在这一页。比如整容不赔、既往症不赔、酒驾不赔,这些都写在这,一定要一个字一个字读,别嫌麻烦。
第三,把几个关键信息核对好。比如等待期是多久,等待期内出险是不赔的;比如续保条件是什么,买医疗险尤其要注意这个;比如你的保额对不对,投被保人信息对不对,别把名字身份证号写错了,理赔的时候添麻烦。
要是你看完还是不懂,那就去问,找保险公司客服问,找卖给你保险的顾问问,问清楚了再确定,别不好意思开口。多花十分钟弄明白,比日后理赔的时候闹心强一百倍。
最后再跟你说句掏心窝子的,保险不是什么骗人的东西,也不是什么万能的东西,它就是一份按约定办事的合同,你读懂了条款,知道了它的边界,就不会有没必要的落差,也不会白白吃亏。
合规声明:本内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体保障内容、免责规则、理赔条件均以正式保险合同和保险公司官方说明为准,本文不推销任何保险产品,不评价任何保险公司及产品的好坏。
作者|dananjin
排版|dananjin
审核|柚子