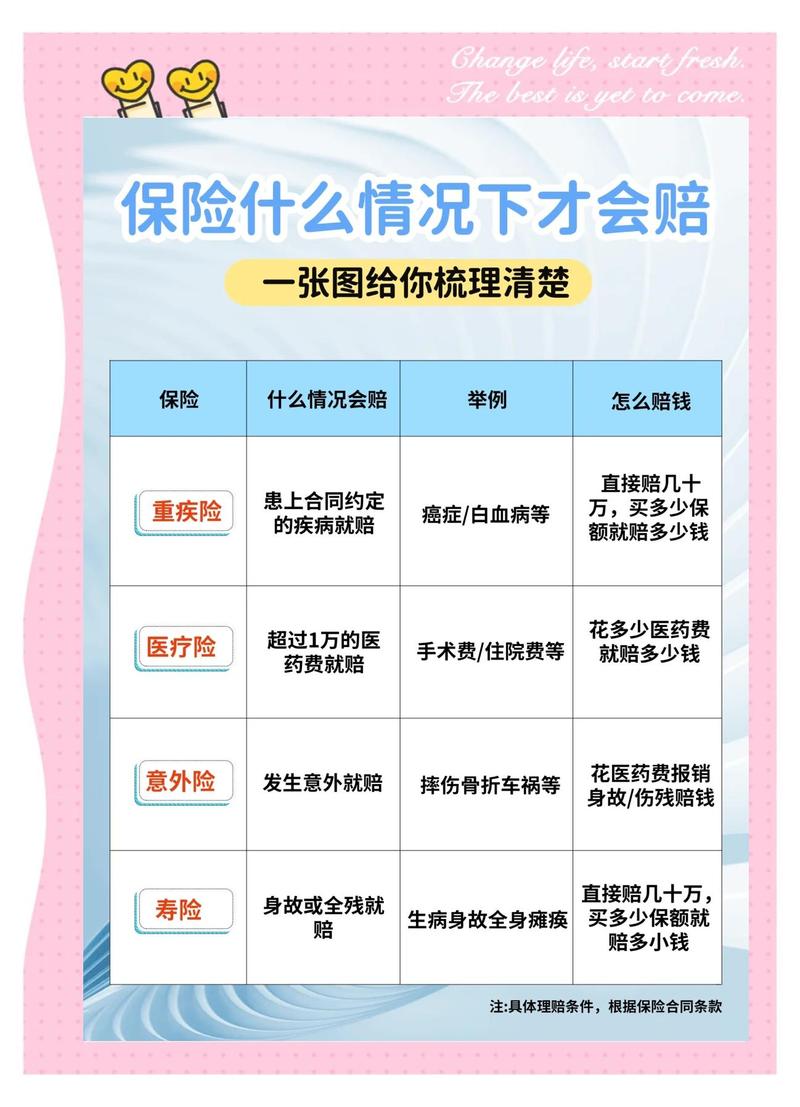
前阵子帮小区阿姨整理家里的保单,翻出来五份,四份踩了坑。说出来你可能不信,很多人买保险,从一开始就走错了路。
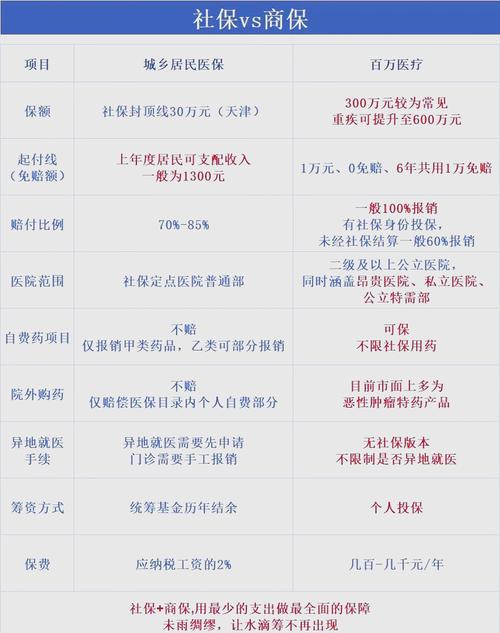
误区一:有社保就足够覆盖所有风险了
这是我听过最多的误区。很多人说,我交了几十年社保,还要买商业保险干嘛?
社保是我们的基础保障,这点没错。但社保的报销规则明明白白写着:有起付线,有封顶线,自费药、进口靶向药、高端治疗器材,大多不在报销范围内。
举个例子,得了大病,用上最新的靶向药,一个月几万,社保一分不报,全得自己掏。这个时候,商业保险就能补上这个缺口。
真的别拿社保当万能盾。
误区二:健康告知随便填,熬过两年就能赔
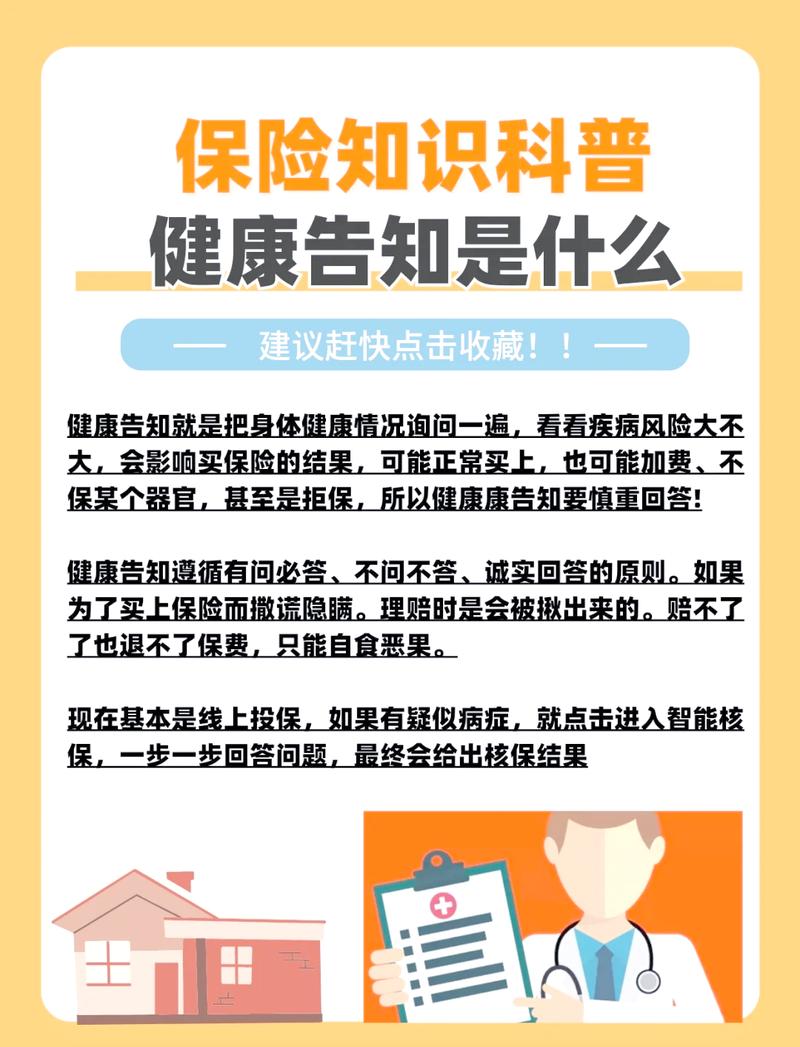
不少人听销售说,两年不可抗辩条款是护身符,只要熬过两年,保险公司必须赔,所以健康告知随便填就行。
这是纯纯的误导。
两年不可抗辩条款,本质是限制保险公司随意解除合同,保护消费者的合法权益,不是给故意隐瞒病史开绿灯。如果你明明知道自己有体检异常,故意不告知,哪怕过了两年,保险公司查到证据,依然可以拒赔,甚至不退还保费。
填健康告知记住一个简单原则:问到的如实说,没问到的不用主动说。别瞎填,也别隐瞒。
误区三:返还型保险「不花钱得保障」,更划算
很多人觉得,买消费型保险,没出事钱就打水漂了,返还型的好啊,没事返钱,有事赔钱,等于白捡一份保障。
说实话,天底下没有白捡的保障。返还型保险的保费,比同保额的消费型保险贵出一倍甚至更多。你多交的那部分钱,保险公司拿去投资,几十年后把本金返给你,相当于你把自己的利息给了保险公司,换了一份本来就该有的保障。
算笔简单的账:同样买50万保额,返还型每年交八千,交二十年,总共十六万,满期返你十五万;消费型每年三千五,交二十年,总共七万,剩下的八万你哪怕存银行定期,几十年下来利息都比返给你的多。
谁亏谁赚,一目了然。
误区四:大公司的保险一定更靠谱,理赔更容易
不少人买保险只认牌子,觉得大公司不会拒赔,小公司容易跑路。
不过话说回来,在中国,不管是大保险公司还是小保险公司,成立都需要经过银保监会严格审批,每季度都要披露偿付能力,达不到要求会被监管接管,根本不会随便跑路。
理赔只看合同条款,符合理赔条件,小公司也会爽快赔;不符合条件,大公司照样拒赔,跟公司规模没关系。
常见注意事项整理
- 先给家里的经济支柱买保险,再给老人孩子买。别搞反了,经济支柱倒了,整个家庭的收入就断了,这才是最大的风险。
- 先配齐保障型保险,再考虑理财型保险。保障都没做全,就忙着买理财,完全是本末倒置。
- 买完保险一定要整理好所有保单,告诉家人保单存放的位置,别出事了家人都不知道有这份保险,白白错过了理赔。
- 任何时候,都要仔细看合同里的免责条款,什么情况不赔,写得明明白白,别只听销售口头介绍。
合规提醒
以上内容仅做保险知识科普,不构成任何投保建议,所有保险的等待期、健康告知、免责条款、续保规则、理赔条件等,均以对应保险合同和保险公司官方说明为准,具体问题请咨询保险公司官方客服或专业持牌人士。本文不推荐任何具体保险产品,不评价保险公司优劣。
作者|dananjin
排版|dananjin
审核|小北