前几天在小区楼下取快递,碰到刚出院的张姨,拉着我唠了十分钟。说这次胆囊切除,前前后后总共花了八万多,职工医保报了快五万,自己掏的三万多还是多年攒的个人账户结余,几乎没动家里的活期存款。
末了她问我,为啥这两年我医保卡每个月进的钱比之前少了快一百?是不是单位给我交少了?
说实话,这问题我半年里被不下三个人问过。很多人上班十几年,每个月工资条都明明白白扣着医保费,却从来没搞懂过职工医保到底是怎么回事。
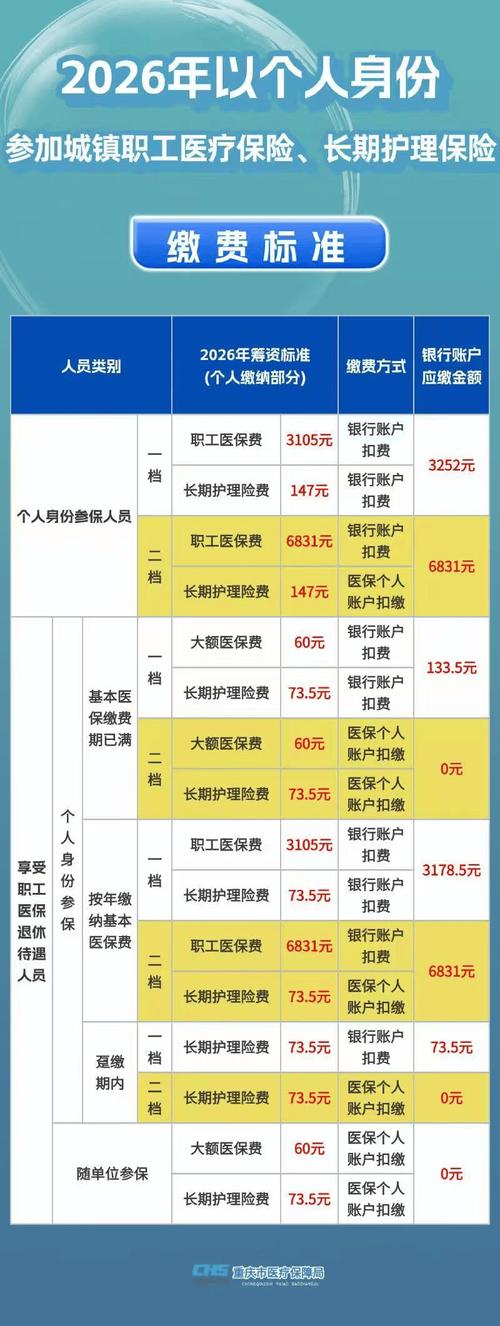
你每个月交的职工医保,钱到底去哪了?
职工医保其实分两个账户,统筹账户和个人账户,这是最基础的,大部分人都没分清楚。
你个人工资里每个月扣的那2%左右,一分不少全进你自己的个人账户,这个钱你可以拿去药店买药、医院门诊刷卡,就跟你自己的钱包一样。
单位给你交的那部分,以前是会划一小部分进个人账户,剩下的进统筹。医保改革之后,单位交的钱就全部进统筹账户了,不再划入个人账户——这也是为啥很多人最近两年觉得医保卡每个月进的钱变少了。
吐槽归吐槽,统筹账户可不是给社保局拿去干嘛了,说白了就是 pooled 起来,给所有参保人报销住院、门诊的费用,年轻健康的帮年纪大生病的,本质就是互助。你少的那几十块,最后会用到需要的人身上,真要是哪天你自己生病了,你也会用得到统筹的钱。
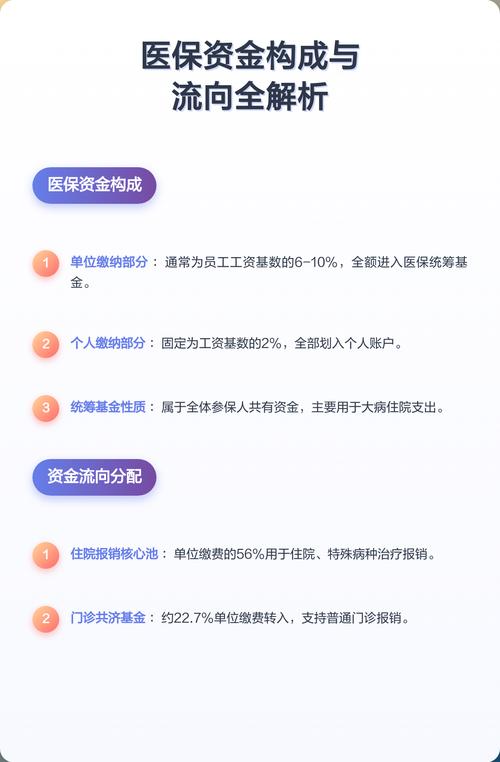
个人账户是你的,永远是你的。统筹是大家的,用来帮大家扛大病风险,分清楚这个,就不会乱吐槽了。
除了住院报销,职工医保还有这些隐藏福利
90%的上班族对职工医保的印象,就只有“住院能报”,其实好多福利藏着,你不用就浪费了。
第一个,门诊也能报销。以前只有住院才能走统筹,现在职工医保普通门诊都纳入统筹报销了,不管你是看感冒、拿药、做常规体检,超过起付线就能报,一般报销比例都在50%左右,各地不一样。我上个月扁桃体发炎去门诊拿药,总共花了三百多,报了快两百,自己只掏了一百出头,香得很。
第二个,个人账户家庭共济。也就是说你的个人账户里结余的钱,不光你自己能用,你的配偶、父母、子女都能用。好多年轻人身体好,账户里躺了几万块不用,爸妈每个月拿药自己掏现金,这不纯纯浪费吗?现在只要在医保小程序上做个绑定就能用,很简单。
第三个,交够年限,退休后终身享受待遇。这个是职工医保最大的好处,居民医保是交一年保一年,退休了也要每年交,职工医保只要累计交够当地要求的年限,一般是男满25年、女满20年,当然各地要求不一样,退休之后就不用再交一分钱,终身享受医保报销待遇,每个月还会给你个人账户打钱。
我之前帮我姑妈查缴费记录,她才发现自己已经累计交了23年,距离要求就差两年,之前她还一直以为要交到退休,开心得不行,说能省小几万呢。
还有,像高血压、糖尿病这些常见的慢性病,办理了门诊慢特病备案之后,长期拿药的费用也能走统筹报销,每个月能省大几百,这个好多老病号都不知道,错过了好多年。
这些误区,大半上班族都踩过
我整理了几个问得最多的误区,给大家掰扯清楚。
第一个,职工医保断缴,之前的缴费年限就清零了。错。职工医保的累计缴费年限是终身累计的,不管你断缴多久,之前交的年限都算数,不会清零。唯一的影响是,断缴第二个月开始,你看病住院就不能走统筹报销了,得自己掏钱,找到新工作续上就恢复了。
第二个,同时交职工医保和居民医保,生病能报两次。错。医保报销要收发票原件,你不可能两边都报,重复缴费就是多花一份冤枉钱,真没必要。要是你上班交了职工医保,老家的居民医保就可以停了,不用再交。
第三个,医保卡个人账户的钱不用就会作废。错。这个钱一直存在你的账户里,不用就一直累计,永远都是你的,就算你身故了,剩下的余额还能给子女继承,不会凭空消失。
第四个,只要住院,所有费用都能报。哪有这种好事。职工医保有起付线,说白了就是门槛费,不到起付线的部分你自己掏,超过封顶线的部分也不报,还有很多进口自费药、自费项目,也不在报销范围内。别听人瞎忽悠说医保万能,它就是给你托个底,帮你扛大部分风险,不是全包。
不过话说回来,作为最基础的保障,职工医保真的是性价比最高的,没有之一。哪怕你没买任何商业保险,职工医保也得一直交着,别断。
平时没事,真的可以打开当地医保的小程序看看,查查自己累计交了多少年,账户有多少余额,别稀里糊涂的,错过了该享的福利。
本文仅做基础医保知识科普,各地职工医保政策差异较大,具体缴费年限、报销比例、待遇规则,请以当地医保部门官方发布的信息为准,内容仅供学习参考,不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|柚子