上周搭朋友的车去吃火锅,他拐弯的时候没注意,蹭到了路边停着的外卖小哥的电动车。
俩人当场就吵起来。
朋友拍着方向盘冲我喊,怕啥,我有交强险,全赔!
最后定责他全责,小哥人擦破了胳膊,医药费花了1100,电动车修了3100,误工费算下来7900。
保险公司的人算完账,他愣了。
交强险能赔的财产损失最高2000,剩下的1100修车钱得他自己掏。
他脸当时就绿了。
先把最容易踩的坑说透
好多人对交强险的误解,从买的那天就开始了。
要么觉得这东西是国家强制收的“保护费”,买不买都一样;要么觉得买了它,撞了人所有损失都能兜住。
真不是。
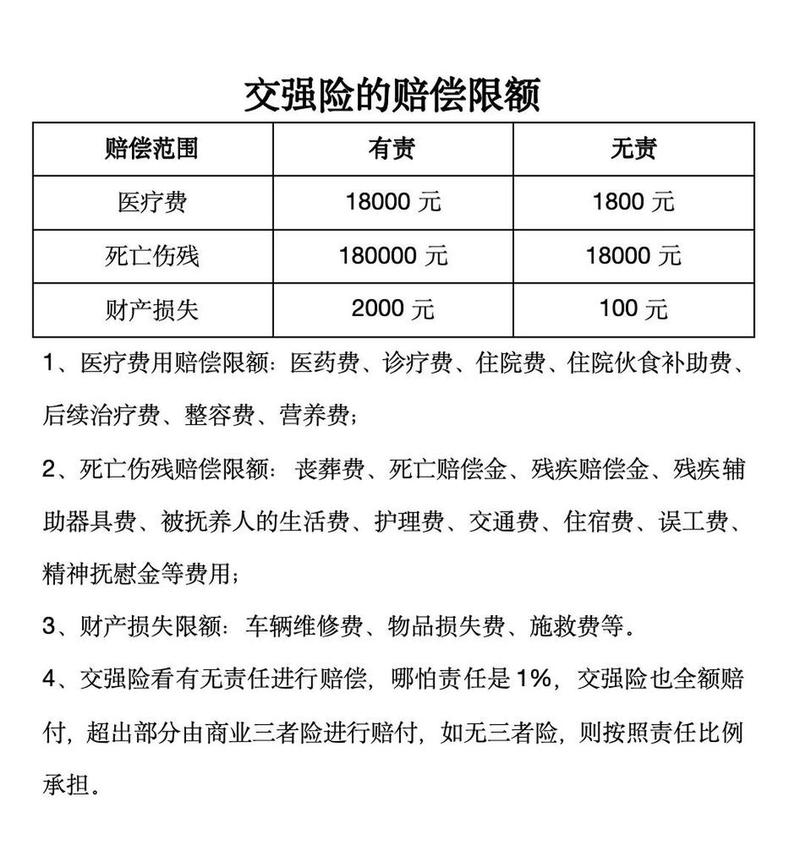
它的赔偿规则是分模块定死的,和你在哪家买没有关系。它的赔偿额度是国家统一划定的,不管你找哪家公司投保,只要是有责,三个模块的限额是固定的:死亡伤残类最高赔18万,医疗费用类最高赔1.8万,财产损失类最高赔2000。要是你无责,对应的限额会更低,大概是有责的10%左右。
就像我那朋友的情况,对方修车花了3100,交强险只出2000,剩下的1100就得自己补,要是没买商业三者险,这钱一分都少不了。
还有人觉得,我自己的车撞坏了,交强险也能赔?想多了。
说人话,它到底保啥不保啥
别翻那种几十页的条款,看的人头疼。
你就记着,它保的,是你开车不小心给别人造成的损失——不管是对方的人受伤了,还是对方的车、路边的护栏、公共设施撞坏了,只要你有责,它就在限额里帮你出该赔的钱。
不保的部分更简单:你自己的车撞坏了,它不管;你车上拉的朋友、家人受伤了,它不管;你故意开车撞别人、酒驾、无证驾驶这种违法违规的情况,它就算先垫钱救了人,之后也会找你把钱要回去;还有你拖的别人的车、自己车上的货物撞坏了,它也不管。
之前碰到个车主,把自己家的狗狗放在副驾,急刹车的时候狗撞在挡风玻璃上,玻璃碎了,他找保险公司赔,说有交强险,给理赔员都整笑了。
真的,别把所有和车相关的损失都往交强险上靠,它的定位从一开始就不是“万能险”。
真要用到的时候,别瞎折腾
说实话,很多人对交强险的不满,都是因为用的时候踩了没必要的坑。
比如投保的时候,被人忽悠着绑定一堆没用的增值服务,什么道路救援、代驾券,算下来贵了好几百。其实交强险的保费是和你车辆的出险记录、座位数直接挂钩的,哪家算出来的数都差不多,没必要为了点小赠品搭进去钱。要是碰到有人说“你不买商业险就不能买交强险”,直接打监管电话投诉就行,这是明摆着的违规,交强险是完全可以单独投保的。
还有理赔的时候,好多小事故觉得金额少,私了了就完事了。
真的亏。
比如去年有个车主,在小区里挪车的时候蹭到了邻居的车,对方修车花了1600,他觉得走交强险太麻烦,直接微信转了钱。结果第二年续保的时候,因为他连续两年没出险,交强险本来可以打5折,加上商业险的折扣,算下来比他私了掏的1600还多。
还有个小细节:如果是小刮小蹭,损失金额在交强险财产损失限额以内的,优先走交强险报,别动不动就动商业险。毕竟商业险的出险次数,直接影响下一年的保费浮动,算下来往往不划算。
别听那些人瞎扯什么交强险没用,该买的还是得买——毕竟没买交强险上路,被交警查到是要扣车、罚两倍保费的,犯不上。
它不是什么高大上的保障,就是每个上路的人,给其他交通参与者留的一点最基础的兜底。
小心开车,比啥都强。
作者|dananjin
排版|dananjin
审核|小北