关于居民医保,多数人都漏看了这些实用细节
2026-09-18 17:23:49
说实话,很多人交了好几年居民医保,真到要报销的时候才发现,自己根本搞不清哪些能报、哪些不能报。
交了钱没享受到该有的待遇,太亏了。
今天就把最核心的规则掰碎了说。
居民医保到底保什么?先给你明确结论
居民医保是国家给普通人的基础医疗保障,只要你没有职工医保,不管是孩子、老人、没工作的成年人,都可以交。
核心保障就两块,没有花里胡哨的东西。
第一,住院医疗,这是居民医保的核心作用,兜底大病住院的花费。
第二,门诊保障,普通门诊能报一点小额花费,门诊大病比如癌症放化疗、尿毒症透析这类不用住院长期治疗的重病,也能按较高比例报销。
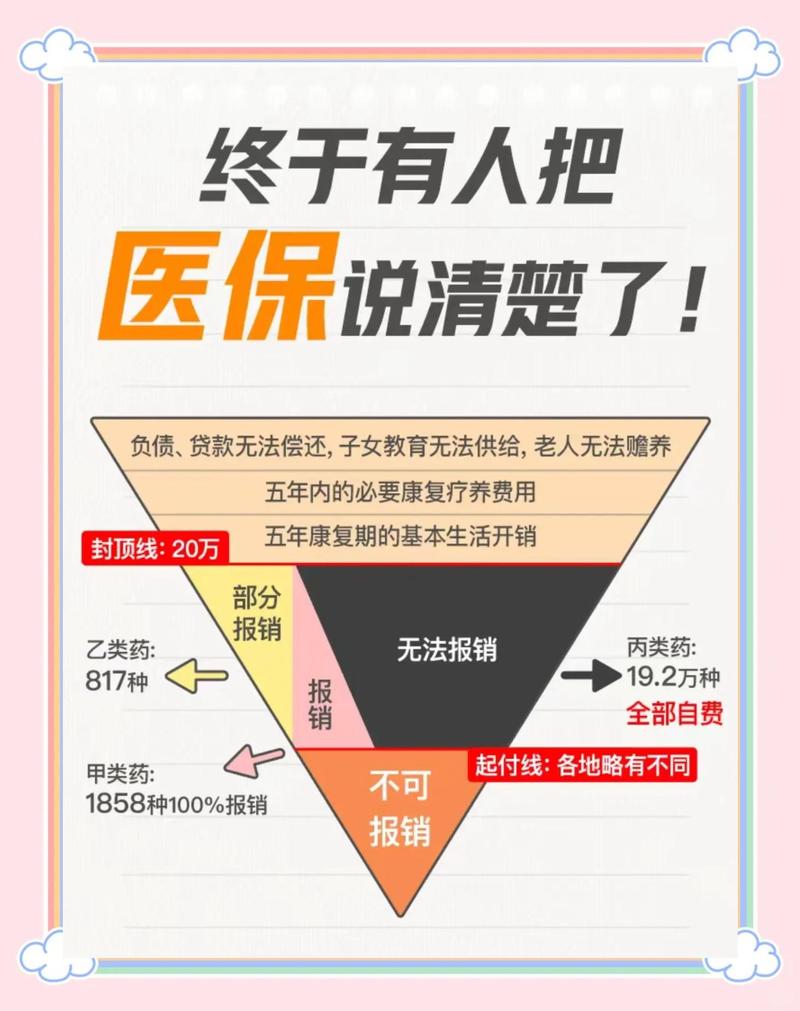 城乡居民医保报销范围示意图
不同地区的报销比例会有点差别,整体规律是:基层医院报销比例更高,大概能到60%-80%,三级大医院报销比例稍低,一般在40%-60%之间,一年的报销封顶线大多在几十万,足够覆盖多数普通家庭的需求。
还有个很多人不知道的福利:居民医保默认附加了大病保险,不用额外交钱,基本医保报完之后,剩下的合规自费部分超过一定额度,大病保险还能接着再报一半左右,大大减轻大病负担。
交居民医保,一定要记牢这几个规则
1. 起付线不是乱收费,是报销的门槛
什么是起付线?简单说就是,你得先自己花够这个钱,剩下的部分医保才会给你报。
比如三甲医院起付线是800,你住院花了700,全自己出。花了1800,减去800的起付线,剩下1000按比例报。
一般一年只算一次起付线,不是每次住院都扣,不同级别医院起付线不一样,基层医院低,大医院高,这个都是各地医保局统一规定的。
2. 不是所有医院看病都能按正常比例报
想要报销比例高,尽量先去基层医院,真的要转去大医院,记得开转诊证明。
没开转诊直接去大医院,报销比例会降10%-20%不等,亏不少钱。
异地住院现在可以直接结算,但一定要提前办异地就医备案,不备案的话,同样会降报销比例。
3. 医保只报目录内的费用,目录外不报
这是最多人踩坑的点。
不管是居民医保还是职工医保,都只报销国家医保目录内的药品、诊疗项目,目录外的进口自费药、自费项目,都需要自己掏钱。
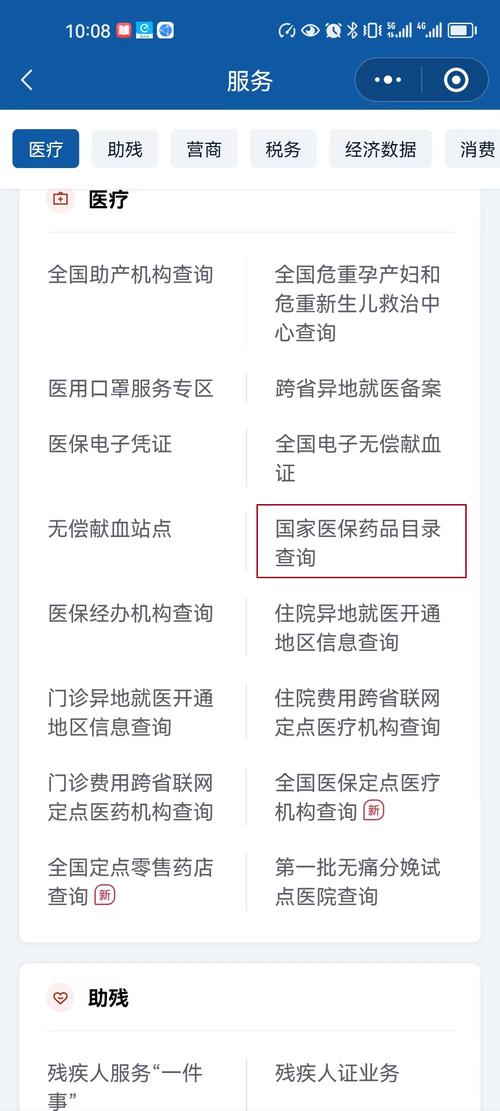 国家基本医保药品目录官方查询页面截图
你可以直接在国家医保服务平台APP查最新的目录,心里有数就不会乱花钱。
关于居民医保,最常见的几个误解
 关于居民医保,最常见的几个误解
第一个误解:我年轻身体好,不用交。
谁也没办法预判意外和疾病什么时候来。
我身边见过才二十多岁得急性阑尾炎住院,花了小两万,当年忘交医保,全自己掏,心疼了大半年。一年才几百块钱。买个兜底。真不贵。
第二个误解:交两份医保能报两次,我既交职工医保又交居民医保,更保险。
不对。两份医保只能报其中一份,交两份就是浪费钱,保留一份就行,有职工医保就不用交居民医保。
第三个误解:居民医保报销比例低,没用。
它本来就是国家给的基础保障,不是赚你钱的商业项目,几百块钱能给你兜几十万的底,已经足够实用了。
常见注意事项再提两句:
1. 居民医保是交一年保一年,一定要记准当地的缴费时间,错过缴费期,当年就没法享受保障,部分地区断交后续交还要等几个月的等待期,别忘。
2. 现在大部分地区的普通门诊都可以报销了,不用住院也能刷,别白白浪费这个福利。
最后的合规提醒
本文仅做居民医保知识科普,不推荐任何保险产品。
我国各省市的居民医保政策存在差异,具体的缴费标准、报销比例、额度规则,都以你当地医保经办部门的官方规定为准。
本文不构成任何投保、理赔建议,相关问题请咨询当地医保局官方渠道。作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
关于居民医保,多数人都漏看了这些实用细节
文章链接:https://www.xinminbao.com/a/413.html