上周跟开Model Y的发小在路边撸串,他攥着手机给我看续保报价,啤酒沫子都晃出来半杯。
“去年交强加车损加三者200万,总共2800。今年直接报4600?合着我车开了一年,保费涨得比我工资快?”
我夹了串烤筋,没接话。
其实这真不是哪家公司故意宰人。
你以为的“贵”,其实是算错了账
很多人拿燃油车的保费标尺卡新能源,当然觉得贵得离谱。同样是15万左右的家用车,燃油车的常规组合保费往往比同价位新能源低近三分之一,差的那部分,全在三电系统的维修成本和智能配件的更换溢价上。
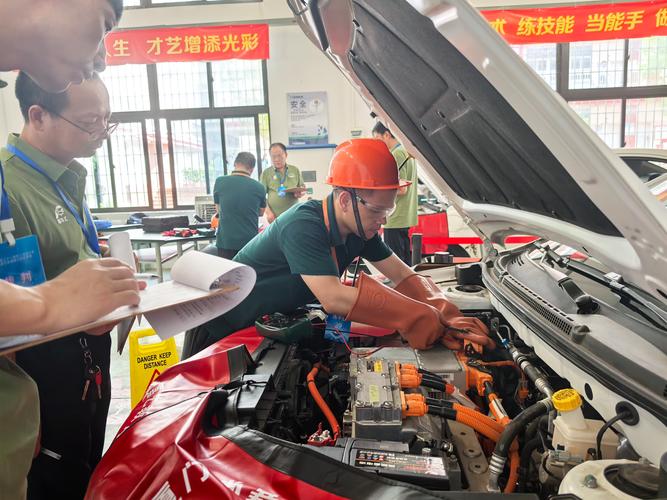
之前整理过往理赔记录的时候见过一个案子,车主过乡村路的减速带没踩刹车,电池底盘蹭到了凸起的石块,表面看只是掉了块漆,拆检完发现电池包内部的水冷管变形,维修报价快6万。换作同价位的燃油车,底盘刮个痕顶多花几百块做个装甲防腐,根本不是一个量级的成本。
更别说现在新能源车上堆的智能配件——毫米波雷达、环视摄像头、高精定位模块,随便换一个都可能抵得上半套燃油车的补漆钱。这些成本最后都会平摊到保费的定价逻辑里,不是谁想故意抬价。
这些传烂了的“常识”,其实全是坑
关于新能源车险的传言,我耳朵都快听出茧子了。
第一个传得最广的:买了车损险,电池坏了就全赔。
别信。
条款里写得明明白白,保障的是意外事故导致的车辆损失。要是你自己为了省时间,硬往没有防护的深坑开,或者私自改了电池容量没去备案,真出了问题,根本不在赔付范围内。还有人问,电池用个三五年,容量掉到原来的80%以下,能不能走保险赔?
想啥呢。自然电池衰减属于车辆正常损耗,不管是哪份条款,都不会把这个列进保障责任里。
第二个传言:新能源车险和燃油车的条款没差,随便找个便宜的买就行。
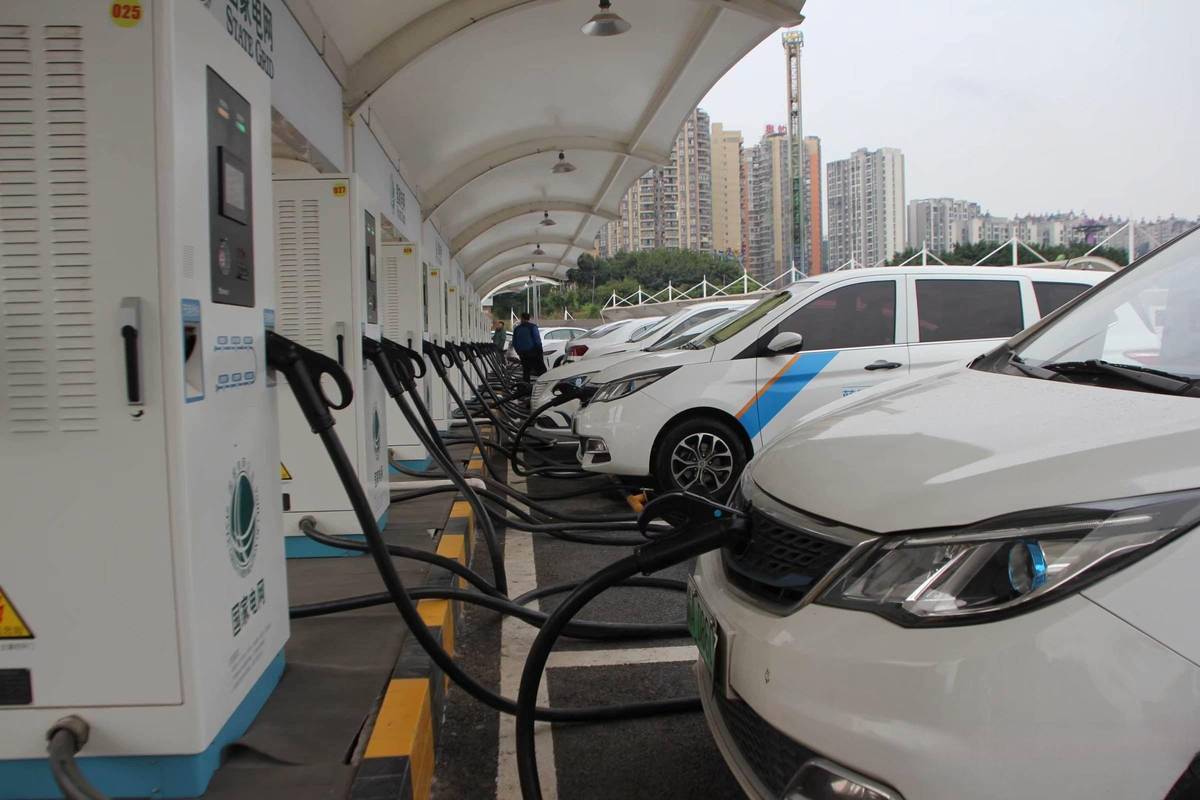
真不是。现在的新能源专属车险,专门把三电系统、车载充电设备、充电过程中的意外风险列进了保障范围,这些是普通燃油车车险根本不会覆盖的内容。比如你在小区固定充电桩充电的时候,车辆因为线路问题自燃,这个是在保障范围内的;但要是你私拉飞线从楼道扯到楼下充电,烧了自己的车还连累邻居,那所有责任都得自己担。
第三个更离谱:保费高的公司,理赔肯定不卡人。
哪有这种绝对的事。理赔顺不顺,从来不是看你交了多少保费,是看你出事的时候,有没有符合条款的要求,有没有提前做好该做的报备。
真要掏钱买的时候,别光盯着那几十块差价
很多人买新能源车险,上来就把几家报价拉个表,谁便宜几十块就选谁。
说实话,这点真的有点因小失大。
你别光算保费的数字,先翻两页条款看看:有没有明确把三电系统、智能驾驶相关的传感器、车载充电设备列进保障责任里;对应的服务网点,有没有能拆检、维修新能源电池的专业资质。毕竟你真出了事,找个连举升机都举不动带电池的重车的网点,光拖车费就能花掉你之前省的那点保费。
理赔的时候也有几个容易踩的小坑:真碰到电池底盘刮蹭,别随便找个路边汽修店就拆检,先打报案电话,等查勘人员到场、安排有资质的机构做检测再说。你要是自己提前拆了电池包,后续检测出来的问题,保险公司根本没法判定是之前刮的,还是你拆的时候弄的,到时候扯起皮来太费精力。
还有个最容易忽略的点:如果你平时想偶尔接个顺风车单赚点油费,千万别觉得自己买的家用车险就能兜底。只要你是从事营运性质的运输,没有对应的营运车辆资质,也没有买对应的营运类车险,真出了大的事故,保险公司是有权利拒赔的。这点真的要想清楚,别为了几块钱的顺风车费,把几十万的保障搭进去。
上周撸串散场的时候,我给发小算了笔账。他之前总觉得保费涨得冤枉,算完三电的维修成本、平时跑高速的出险概率,其实那笔保费真的不算离谱。
说真的,新能源车险从来不是什么坑人的买卖。你别听人吹什么“买了就啥都赔”,也别听人骂“就是抢钱”。就把它当成给你那台带大电池的智能移动设备配的专属保障,搞清楚哪些在保障范围内,哪些是自己作出来的风险,比啥都强。
作者|dananjin
排版|dananjin
审核|安然