上个月帮朋友捋理赔材料的时候,他坐在4S店的休息区拍着大腿骂自己糊涂。
他开着那台开了6年的家用五座,周末带爸妈、老婆还有刚上二年级的娃去山脚下泡温泉,高速上压到一块前车掉下来的金属碎片,方向猛地一偏蹭到了护栏。人都没大事,就是他爸扭了脖子,去医院拍了核磁、开了两周的理疗,前后花了快八千。
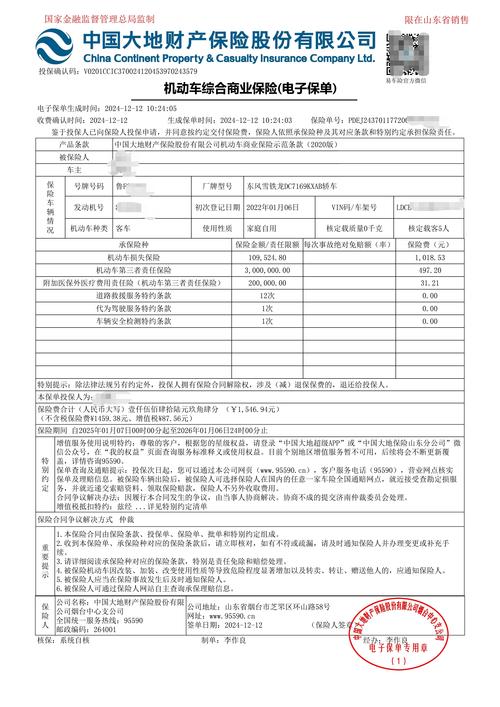
翻保单的时候他才反应过来,自己去年续保时盯着三者买了300万,觉得保障拉满了,车上人员责任险每座只买了1万的基础额度。算下来,扣掉免赔的部分,能报的钱还不够付一半的理疗费。
他当时愣了半天:我买这么多保险,怎么自己车上的人受伤就报不了多少?
别拿它和三者、意外险混为一谈
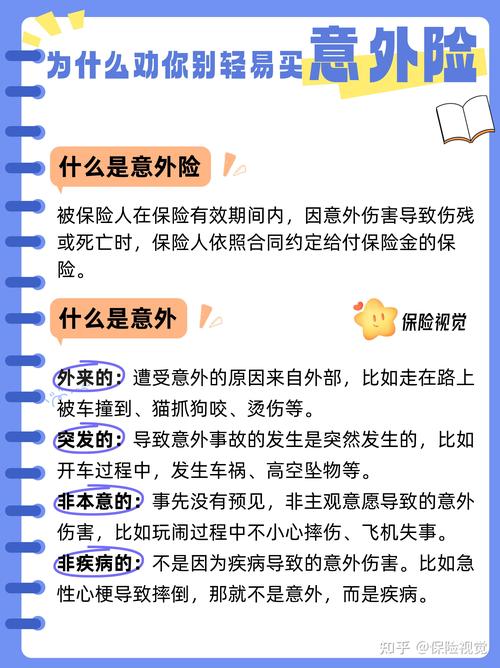
说实话,我见过太多人把这三个责任的边界搅成一锅粥,觉得反正都是车险里的东西,多买就是浪费。
先把最核心的边界划清楚:三者险是赔车外第三方的损失,和车上人员半毛钱关系没有。哪怕你开车把路人撞了、把别人的车蹭了,那是三者的责任范畴,你自己车上坐的人哪怕磕破了头,三者一分钱都不会赔。
再说说和个人意外险的区别。你自己买的意外险,保的是你个人不管在哪、不管坐什么交通工具碰到的损伤,可你车上经常坐的你爸、你妈、你老婆、你偶尔借车给的小舅子,这些人要是在你车上出了事,你的个人意外险可不会帮你赔他们的损失。对吧?你总不能指望自己的意外险,帮你赔借车来的朋友的医药费吧?
举个最常见的场景:你开车带部门同事出去团建,路上出了事故,同事受伤了。如果事故责任全在你,那同事的医药费、误工费,从法理上你是有赔付责任的。这时候如果同事自己的意外险走了医疗责任报了一部分,剩下的缺口,就得看你车上有没有买车上人员责任险来兜底。
别觉得这种事离你远。
真的。
这几个坑踩中了,买了也白搭
很多人觉得买了这个责任就万事大吉,真到理赔的时候才发现,好多自己想当然的保障,其实根本不在条款里。
得说最常见的几个拒赔情形,别等踩了坑才后悔。
超载超出核定座位数的人员损伤,不在保障范围内。你家车核定载五个人,逢年过节塞了七八个亲戚,多出来的那个人摔了碰了,保险公司是不会赔的。
未告知保险公司擅自变更车辆使用性质为营运的,对应责任可能被拒赔。之前有个客户周末顺路在拼车平台接了个去高铁站的单,赚了14块钱,刚开出去两公里被后车追尾,后座乘客磕破了额头,申请理赔的时候才发现,自己家的车一直按非营运性质买的保险,从没报备过接平台单的情况,最后这部分申请没通过,他自己掏了乘客的医药费,折腾了快俩月才把材料理清楚。
还有人想当然觉得,我买了这个责任,哪怕我酒驾、毒开出事也能赔?想多了。所有涉及违法违规驾驶的情况,本来就在车险责任的常规免责条款里,基本不会有理赔空间。
对了,还有个很容易被忽略的细节:很多老版本的车上人员责任险,只报销社保目录内的医疗费用。你要是真出事了,医生开了进口的固定护具、社保外的止疼药,这部分钱是报不了的。现在有的产品可以加钱拓展社保外用药的责任,买的时候别光看价格,翻到条款里看一眼报销范围,比啥都强。
到底值不值得买,看你家的用车场景
我从来不会劝人一上来就把每座额度拉到50万。钱也不是大风刮来的,匹配自己的实际用车场景,比啥都强。
什么样的人真的可以把额度配得足一点?比如你家的车常年拉着老人、小孩,逢年过节就满座跑长途,一上高速就是几百公里的那种。这种情况真的别每座买个1万的额度凑数,真出事了,连个三甲医院的急诊押金都不够。还有那种经常要带客户、同事出门跑业务的,也得把额度往上提提,毕竟真出了事,你作为车主该承担的对应责任,是免不了的。
那什么样的人没必要硬冲高额度?比如你车买了三年,平时就你一个人上下班开,副驾从来没坐过人,你自己本身的意外险已经买了两三百万的额度,医疗责任也覆盖了社保外的费用,那你买个基础额度凑数就行,没必要为了用不上的保障多花冤枉钱。
最后说两个理赔时的小提醒,都是碰过的真事。
第一,出了事故别着急私了。你要是开车蹭了护栏,车上的人说没事,我自己走医保,你转他几百块钱就完事。等你回头想找保险公司申请理赔,连当时的交警事故证明、现场照片都没有,神仙也帮不了你走流程。
第二,投保的时候别光看保费便宜。有的产品看着每座几十万的额度才几十块钱,翻到条款一看,免赔额就有两千,还只报社保内的费用。真出事了,这点额度扣完免赔,也报不了几个钱。
哦对,最后补一句,别把这个责任当成什么万能的保障。它就是个很实在的小责任——只保你车上核定座位里的人,在你开车出了符合条款约定的事故时,帮你分担一点医疗或者伤残的损失。没有吹的那么神,也不是完全没用。
真的别省那几百块。
谁都不想出事。
但万一呢。
一句话总结:车上人员责任险从来不是必买的“万能神药”,它只是给你车上那几个固定座位,多垫了一层薄薄的安全垫而已。
作者|dananjin
排版|dananjin
审核|满满