上周陪我哥去理赔中心蹲了俩小时。他变道没注意,刮了旁边一辆迈巴赫。车损险赔完自己车的划痕,掏腰包的时候他才拍大腿——之前为了省几百块,把三者险从300万降到了100万。最后算上对方的喷漆、钣金、还有那点因为耽误用车算的交通补偿,差的那二十多万,全是他自己补的。
你以为的“保三者”,其实大半都理解偏了
先泼盆冷水。好多人交保费的时候,根本没仔细想过这险种到底保啥。
有人觉得三者险就是给对方修车的,额度够不够只看车贵不贵。错。上次碰到个车主,雨天开车溅了路边行人一身泥,对方提出的衣物清洁费、临时的交通补偿,只要在责任范围内,都是走三者险赔的——根本不是只赔车。
还有人觉得,买200万额度足够了,毕竟路上能碰到的人、车,哪有那么贵。说这话的人,大概率没见过小区里突然窜出来的电动车,没算过如果真的碰到行人,后续的伤残、误工、护理这些费用叠起来的数。
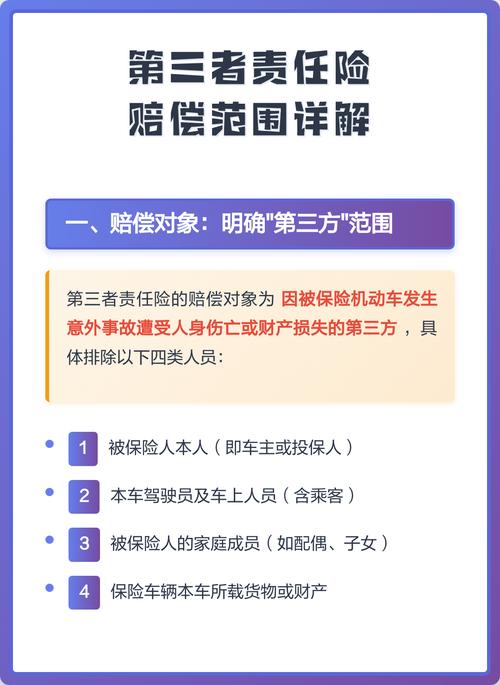
还有个特别容易踩的坑:好多人以为自己车上拉的亲戚朋友,出了事能走三者险赔。别扯。只要事故发生的时候,人在你车上,哪怕是你远房表哥,也不算三者。真要保车上的人,得靠车上人员责任险,或者额外的意外险。
掰扯清楚:到底啥情况算“第三者”,啥情况不赔
其实判断算不算三者,根本不用啃几十页的条款。就记个最朴素的逻辑:排除掉你自己、你的车、你车上的人、你车上拉的属于你自己的财产,剩下在事故里被你撞的、被你剐的、被你影响到的,基本都算三者的范畴。
比如你停车的时候没拉手刹,车溜出去撞了小区的公共门禁。这个门禁属于全体业主的公共财产,算三者。你开车过积水路段,水漫到了路边商铺的门口,弄坏了人家摆在外面的样品,只要交警定了你主责,这部分损失也在保障范围内。
那啥情况不赔?也别神化它。
你故意撞的车、故意蹭的人,不赔。这个是底线,没得商量。
你酒驾、无证驾驶、驾考期间还没拿证就开上路的,不赔。
还有那种,你跟别人撞完,自己私下拍胸脯答应给对方的精神损失费,没有经过法院或者保险的定损核算的,这部分大概率要自己掏。不是保险抠,是很多私下承诺的数,根本没有统一的核算标准,谁也没法敞开了赔。
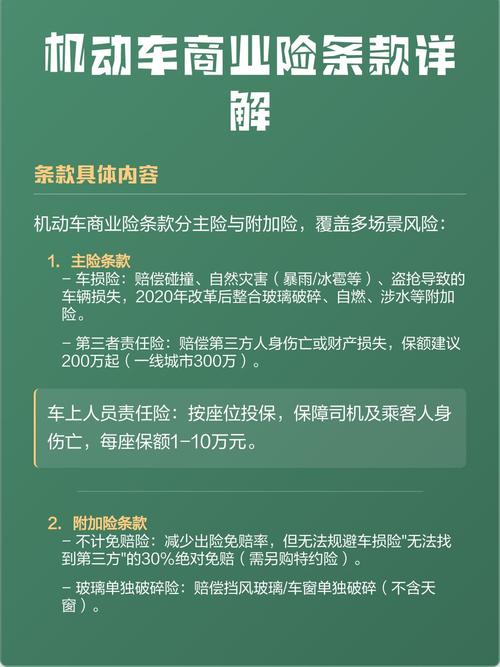
别一碰到不赔的情况就骂保险是骗子。你自己签合同的时候,那几行免责的字,比你手机屏幕上的时间还显眼。
选额度、走理赔,根本不用听销售瞎忽悠
好多人买三者险的时候,被销售追着问选200万还是300万,差几百块钱的事,纠结半小时。
其实根本不用纠结到失眠。你就看自己平时开车的场景:天天跑高速、跨城跑业务的,额度往高了选;只是早晚高峰在市区代步,单程不超过10公里的,也没必要硬冲最高档。没有哪个额度是“必须买”的,就像你夏天出门带伞,看天气预报有没有雨就行,别听别人说带越大的伞越好——你扛着个一米五的大伞挤地铁,累的是你自己。
对了,还有个好多人忽略的点:买三者险的时候,记得把那个附加医保外用药责任险给加上。别听销售说啥这个是捆绑的,现在单独加也没多少钱。之前碰到个案例,撞了行人,对方住院用的进口钢板,三者险本来只赔医保目录内的费用,剩下的进口药、进口器材的钱,差了十几万,就是因为没加这个附加险,全自己掏的。
理赔的时候也别犯傻。出了事先打交警电话,定完责任再联系保险,别上来就私了。私了的时候你觉得自己掏几千块能把事了了,说不定过两天对方拿出医院的诊断单,说自己当时被撞了脑袋疼要做检查,这时候你再找保险,因为当时没留事故现场的证据,说不定就拒赔了。
还有,别觉得自己买了全险就万事大吉。所谓的“全险”,就是个销售嘴里的话术,没有哪个险种能把所有风险都兜住。三者险就是个兜底的闸——你开车的时候守规矩,它可能一年到头都用不上;真碰到事的时候,它能帮你把那些掏不起的钱,给兜住。
哦对,还有个误区:好多人觉得自己车不值钱,开个几万块的旧车,没必要买高额度的三者险。这逻辑就错了。你车值不值钱,跟你撞了别人要赔多少钱,半毛钱关系没有。你哪怕开个三万块的破面包,撞了人家的劳斯莱斯,该赔的钱一分也不会少。
说到底,开车上路,你永远不知道下一秒会碰到什么。三者险不是给保险公司送钱的险种,是给你自己的钱包,留的最后一道防线。
作者|dananjin
排版|dananjin
审核|小准