先把大家踩过的坑说在前头
说实话,我之前也以为自己家的桩,车险能兜住所有事,直到上次听一个邻居说,他家桩漏的电把楼下的电动车烧了,找自己的车险理赔,人家直接拒了,说这是他自己的固定设施引发的损失,不在车险保障范围内。 很多人对这玩意的认知,全是错的。 有人觉得“我自己家的私人桩,有车险就够了,没必要单独买保险”——你装在一楼外墙的壁挂桩,夏天太阳晒得外壳老化开裂,下暴雨漏的电把楼下停的电动车烧了,车险真不管。 也有人觉得“公共充电桩出了事全是运营方的责任,跟我半毛钱关系没有”——这话也不对,你自己图便宜,从家里窗户拉个飞线出来接个充电枪给电动车充电,漏的电把楼下车砸了、人伤了,就算你找破头,人家正规运营方也不会管,这本来就是违规操作。 还有人觉得,充电桩保险就是保桩本身值多少钱,真没必要买。一个7kW的家用桩也就两千块顶天了,真出事的时候,赔的大头根本不是桩的维修费,是桩牵连到的第三方损失。之前看到个新闻,地下车库的桩因为维护不到位,充电的时候起火,把旁边停的三辆私家车烧得面目全非,那点桩的钱,连人家一个车门的维修费都不够。
说到底,这保险到底管啥不管啥
最先兜的是桩本身的硬件损失。比如连续暴雨把地埋桩的主板泡短路,高空坠物把外壳砸裂,雷雨天被感应雷打坏充电模块,这些实打实的硬件损坏,只要不是人为故意破坏,都能按合同约定申请理赔。 真正值回票价的,从来不是修桩那点钱。是桩出问题牵连到旁人的时候,那些需要你掏的赔偿钱。这部分也就是大家常说的第三方责任保障——比如桩的安装不规范导致漏电,电到了路过的行人;比如桩的散热不好起火,烧了旁边停的私家车;甚至因为桩倒了砸伤了人,产生的医疗费、修车费、打官司的诉讼费,这些都在保障范围内。说白了,不管你是私人桩的业主,还是公共桩的运营方,只要因为桩的问题让第三方受了损失,这部分钱都能按合同走。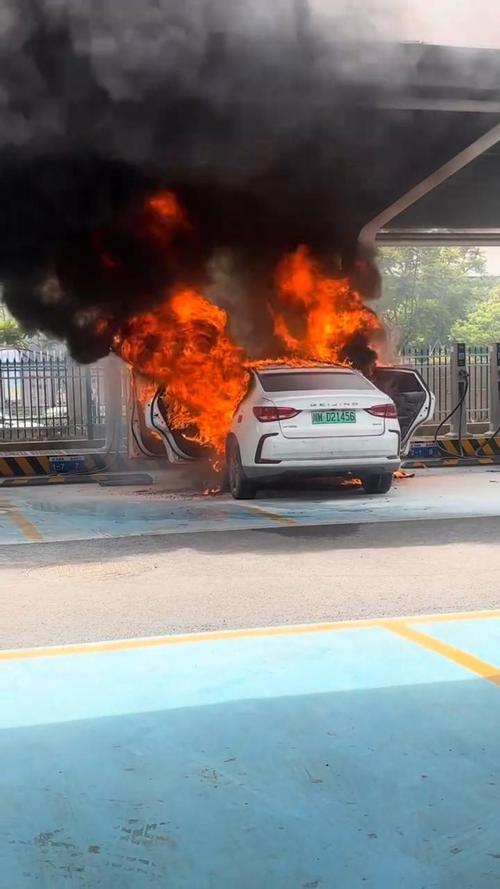
真要投保,这几个细节别大意
别上来就瞎花钱买。很多人装私人桩的时候,正规的安装方会附赠1-2年的基础保障,里面就包含了第三方责任和桩本身的损失,你先翻一翻当时签的安装合同,看看有没有这部分保障,别重复买了花冤枉钱。 真要自己买的时候,别光盯着保额数字看,重点翻免责条款。比如有没有写“暴雨浸泡导致的损失不赔”?有没有写“漏电导致的人身伤害不赔”?这些条款藏在厚厚的合同里,很多人买的时候根本不看,等出事了才发现,原来自己最担心的情况,人家早就写在免责里了。 还有理赔的时候,真遇上事了别慌,第一时间拍好现场照片——把桩的状态、损失的位置、现场的环境都拍清楚,别上来就把坏的桩拆了、把现场收拾干净了,那你拿什么证明损失是桩导致的?之前有个装私人桩的用户,夏天被雷打坏了主板,他嫌桩放在门口碍事,直接把坏的桩拆下来卖废品了,等找保险公司申请理赔的时候,连个损坏的实物照片都拿不出来,折腾了快半个月才把材料补全,平白耽误了好多时间。 要是涉及到第三方受伤的,别上来就跟人私了赔一大笔钱。先给保险公司的客服打个电话,问清楚哪些费用是在保障范围内的,哪些是需要你自己承担的,别自己掏了钱最后报不了,平白吃亏。 其实我也不是劝大家人人都去买这个保险。就是充电桩这东西,天天在外面风吹日晒的,夏天被暴雨泡,冬天被冻,天天过着大电流,谁也说不准哪天会出点小状况。 不是咒谁出事。就是花个百八十块,真遇上事的时候,不至于站在现场抓瞎,不知道该找谁兜底。 对了,最后补一句实在的:别觉得买了保险就万事大吉,平时多看看自己家的桩,线皮破了就换,外壳裂了就找维护的人修,比啥都强。 一句话总结:充电桩保险从来不是什么复杂的金融产品,就是给天天在外风吹雨打的充电设备,加一层出事后不用自己硬扛的安全垫。作者|dananjin
排版|dananjin
审核|知知