上周帮我哥跑了趟理赔。他开了三年的老CRV,停在小区楼下被楼上掉的空调外机壳砸了后尾门。之前他总说自己车破,没必要买车损险,还是去年被我硬劝着交了钱。那天他攥着理赔单蹲在4S店门口抽烟,说原来这玩意儿真不是白交的。
别被“全险”俩字忽悠:车损险到底保啥
很多人一拿到车险保单,看见上面写着“全险”俩字就直接扔抽屉里了。说实话,真没有啥“全险”,就算是你买了车损险,也不是啥损失都能赔。
2020年车险综合改革之后,车损险的责任范围其实宽了不少——以前要单独买的盗抢、玻璃单独破碎、车辆自燃、发动机涉水、无法找到肇事方的特约保障,还有不计免赔的责任,都整合进车损险主险里了。不用再像以前那样,对着一堆零碎的附加险挑花眼。
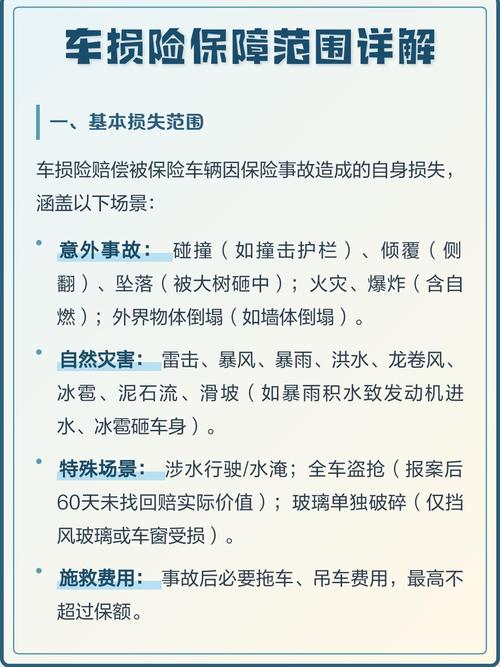
但你得拎清楚:它赔的是意外事故导致的车辆直接损失。比如你正常开着车撞了护栏,停着被人砸了,暴雨淹了车(你没瞎打火的话),这些都在保障范围内。但要是你自己故意撞墙骗保,那肯定不行;要是车开久了零件自己老化坏了,比如电瓶用了三年亏电了,轮胎磨平了,这种属于自然损耗,也不在保障里。
我同事去年提的新车,开了俩月发现车门密封胶自己开裂,找保险公司报案,人家直接让他找厂家——这是产品质量问题,不是意外导致的损失,确实不该保险公司担。
这几个常见的坑,十个车主九个踩过
第一个最容易犯的错:觉得车越旧,车损险就越没用。
真不是。我见过开了12年的老捷达车主,每年必买车损险,原因是他住的老小区没有固定车位,楼下就是几十年的梧桐树,风一吹就掉胳膊粗的树枝。也见过开了两年的新能源车主,觉得自己开得稳,直接把车损险砍了只买三者。没有绝对的对错,核心是你得算明白:你平时遇到意外的概率有多高?修车的成本你能不能自己扛?如果你的车零整比特别高,随便修个灯就要大几千,那就算是老车,买个车损险也不算亏。
第二个坑:以为买了车损险,所有小刮小蹭都值得走理赔。
我去年自己停车的时候刮了个前保险杠,去4S店问价,修要800块。翻了下之前的车险报价,要是走一次理赔,第二年保费要涨1200,我当场就决定自己掏腰包了。真的,别觉得反正交了保费就得用回来,算不清账的话,最后反而亏。
还有个很多人踩过的雷:暴雨天车淹了,赶紧打火试试能不能开。别!只要你是因为在涉水区域强行打火导致发动机损坏,这部分损失是不在保障范围内的。去年郑州暴雨的时候,我邻居就是这么吃的亏,车被淹了之后第一反应拧钥匙,结果发动机直接顶了,最后只能自己掏钱修。
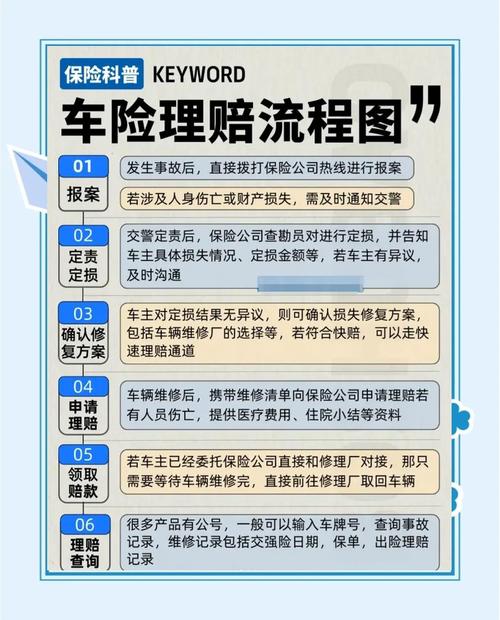
还有人说,我买了车损险,停在小区被人划了找不到人,是不是就赔不了?现在的车损险里已经包含了无法找到第三方的特约责任,只要你能提供物业的记录或者派出所的报案证明,符合条款约定的话,是可以申请理赔的。但别想着自己随便刮一下就找个地方报案,保险公司的查勘员比你懂多了,什么痕迹是新的旧的,一眼就能看出来。
真要理赔的时候,这几件事比啥都重要
真出事了别慌。要是在公共道路上发生事故,先把车挪到不挡路的地方,之前一定要拍够照片:前后车距、碰撞细节、对方的车牌、行驶证驾驶证,少一张都可能给后续理赔添麻烦。要是在小区或者停车场被砸了被划了,先找物业调监控,留好报案记录,再给保险公司打电话,别自己先把车修了再去找人报销,那基本是白跑。
别信路边凑上来的“理赔黄牛”。我见过有人被黄牛忽悠,说能帮你把小事故弄成大损失,多赔点钱,最后钱没拿到,还被保险公司列为欺诈对象,连下一年的保费都涨了一大截,得不偿失。
还有,交车险的时候别上来就听销售说“给你上全险”。多问一句:车损险的保额是怎么定的?有没有什么特别的免责约定?比如有些地区的车损险,会对老旧车辆的自燃责任有特别约定,这些细节你不问,没人会主动跟你说。
哦对,还有个很多人搞混的点:车损险是赔你自己的车的。三者险才是赔你撞了别人的车、别人的人或者公共设施的钱。别到时候撞了别人的车,才想起自己买的车损险能不能赔对方,那真的是找错门了。
我真的见过太多人,平时买杯奶茶凑满减能算半小时,交车险的时候连保单都不拆,人家给啥就买啥,最后真出事了才发现,要么多花了几千块买了根本用不上的责任,要么漏了自己最需要的保障。
说白了,车险从来不是买得越贵越好。你要是平时开车稳,车也停在封闭的私人车库里,那你可以根据自己的承受能力决定要不要买车损险;你要是刚拿本的新手,或者住的地方老有高空坠物,平时还经常跑长途,那这钱真的没必要省。
对了,交完车险别直接把保单扔了,存个电子版在手机里,真出事的时候找得到。
作者|dananjin
排版|dananjin
审核|白杨