去年深秋碰着个开注塑厂的陈哥。
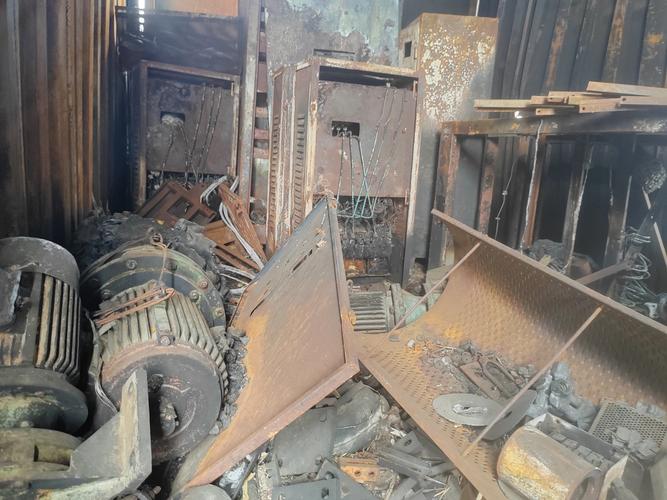
那天他蹲在厂门口抽了半包烟,说车间那台刚用了八个月的120吨伺服注塑机,夜班的徒弟调模的时候没注意冷却水管被滤网上掉的塑料渣堵死,电机过热直接烧穿,拆下来找原厂报价,连配件带人工快九万,他之前给厂里设备买的财产基本险,提交理赔申请的时候被打回来,说这种操作、故障导致的损失不在保障范围里。
他那时候才懵。
别再把财产险当“万能设备险”
说真的,很多卖保险的自己都搞不清财产险和机损险的区别,上来就说你买的财产险什么都保,等真出事了才发现,原来坑在条款里埋着。
大家平时买的财产基本险、综合险,甚至是保障范围最广的财产一切险,核心保的都是那些“外来的、突发的、不可预见的”损失——比如雷击、火灾、爆炸、外来的水管爆裂、盗窃、自然灾害这些。大部分常规财产险条款,都会把“设备自身内在故障”列在责任免除里。说白了,就是如果设备是因为自己内部的问题坏了,不管是操作错了、线路短路了、零件材质有问题了,哪怕你买的是一切险,常规情况下也不在保障范围内。
机损险到底保什么?又有哪些钱绝对不赔
你仔细翻机损险的条款会发现,它管的全是那些“从外面看不出毛病,突然自己就坏了”的事。比如设备设计有缺陷、原材料质量不达标、安装的时候没装好、操作人员没经验操作失误、突然的电压波动导致电气元件烧毁、设备运转时离心力太大导致部件断裂、锅炉因为缺水或者压力不稳发生物理性损坏这些,只要不是故意的,都在保障范围内。
之前有个做精密零件加工的客户,车间在园区的边角位置,去年隔壁工地施工挖断了主电缆,来电的时候电压尖峰直接把一台数控车床的驱动板烧了,那时候他还没买机损险,全自费换配件花了四万多。后来续保时专门加了机损险,今年春天又遇到一次同样的电压波动,另一台铣床的控制单元被烧,这次的维修费用就走了机损险的理赔流程。
当然,它不是什么都赔的。哪些钱它绝对不掏?
先说正常的磨损、老化、本来就该定期更换的易损件——比如设备的传动皮带、过滤滤芯、滚动轴承,本来就是到了固定使用周期就得主动更换的耗材,坏了找保险兜底,换谁都不答应。机损险不是“设备保养基金”,该换的易损件、该做的日常巡检,别等着保险来兜底。
再就是故意搞破坏的,明知道设备已经出故障了,为了赶订单硬扛着不维修,导致损失越扩越大的部分,肯定不赔。
还有日常维保没做到位的——比如规定了每个月要给电机清灰、检查线路,你半年没动过,最后积灰太多短路烧了设备,这种本来就能通过日常巡检避免的损失,保险也不会赔。
当然,战争、核辐射、自然灾害这些常规除外责任,机损险和其他财产险一样,都是不碰的。
哪些人真的需要考虑配置机损险
说实话,别听人忽悠说只要开厂就得买,真不是。
如果你的企业属于这几类,确实可以考虑配:比如设备占了企业总资产的大头,一台精密机床、大型生产线动辄几百万,一旦出了内部故障,维修费可能就要几十万,对现金流影响很大的;比如所在区域电网不稳定,经常因为周边施工、线路改造出现电压波动的;比如车间新员工占比高,操作熟练度还没跟上,容易出现操作失误的;比如设备已经用了五六年以上,还没到报废年限,线路、部件都有自然老化风险的。
反过来,如果你的车间里都是几千块的普通工具,哪怕全坏了,全自费更换也不会影响正常生产的;或者你的设备维保做的特别到位,每季度都有原厂工程师上门检测,操作人员都是干了十几年的老师傅,从来没出过内部故障的,完全可以根据自己的预算决定,没必要硬掏这个保费。之前碰着个开小五金作坊的老板,一共三台冲床,每台才两万多,之前被人硬推机损险,一年保费要三千,真坏了修也就万八千的,算下来真不划算。
投保和理赔时,别踩这几个常见的坑
投保时别为了省保费,刻意低报设备价值,也别把已经超出设计使用年限、本身就有重大故障的设备硬塞进投保清单。之前碰过客户为了少交保费,把一台价值两百万的加工中心按一百万的价值投保,后来设备烧了,理赔的时候按比例折算下来,赔的钱连维修费用的一半都不够,亏得不行。
理赔的时候更要注意,别一发现设备坏了就着急拆修。第一时间给保险公司打报案电话,等查勘人员到现场拍好照、核完损失,再安排维修——我见过最离谱的一个理赔,客户设备短路烧了个两百块的控制开关,他自己先找维修队换了个全新的控制柜,花了两万多,拿着发票来索赔,结果查勘的时候发现原来的开关根本没坏到需要换整个柜子的程度,最后只赔了那个开关的钱,剩下的全自己掏,悔得肠子都青了。
还有,别想着虚报损失。干这行久了,什么情况没见过,本来只坏了个小零件,非说整个核心部件都报废了,这种一拆就露馅,最后连本来该赔的部分都拿不到,纯属得不偿失。
上次那个注塑厂的陈哥,上个月给我发了张车间的照片,新换的混色机电机亮着绿灯,他说上次短路烧了之后,现在每两周就让徒弟清一次线路,再也不敢硬扛着赶订单了。
你看,买保险本来就是个兜底的事,从来不是让你靠它发财,也不是让你有了保障就啥都不管。就是哪天你打个盹,那个小概率的糟心事砸下来的时候,不至于一下子把大半年的利润全填进去而已。
对了,真买之前一定把条款逐字翻一遍,别光听人说“全保”“啥都赔”,白纸黑字写的,才算数。
一句话总结:机器损坏险是常规财产险的重要补充,专门覆盖设备自身内在故障导致的损失,适合设备占比高、生产连续性要求高的经营主体,按需选择,别盲目跟风也别完全排斥。
作者|dananjin
排版|dananjin
审核|阿辰