所谓”全险”,从来不是啥都赔
很多人买车险听到”全险”俩字就放松警惕,觉得反正买了就啥都能兜着。实际上根本没有官方定义的”全险”,无非是销售把几个常用的主险、附加险凑成一套套餐,换个好听的名字卖而已。 2020年车险综合改革之后,原来需要单独买的涉水、自燃、盗抢、玻璃单独破碎这些责任,都已经整合进了车损险的主险里,不用再单独掏钱买。但这不代表买了车损险就所有车损都能赔——条款里明明白白写了免责的情况,比如刚才说的涉水后二次点火,比如故意撞车骗保,比如驾驶证过期、车辆没按规定年检,这些情况哪怕你买的套餐再贵,保险公司也不会赔。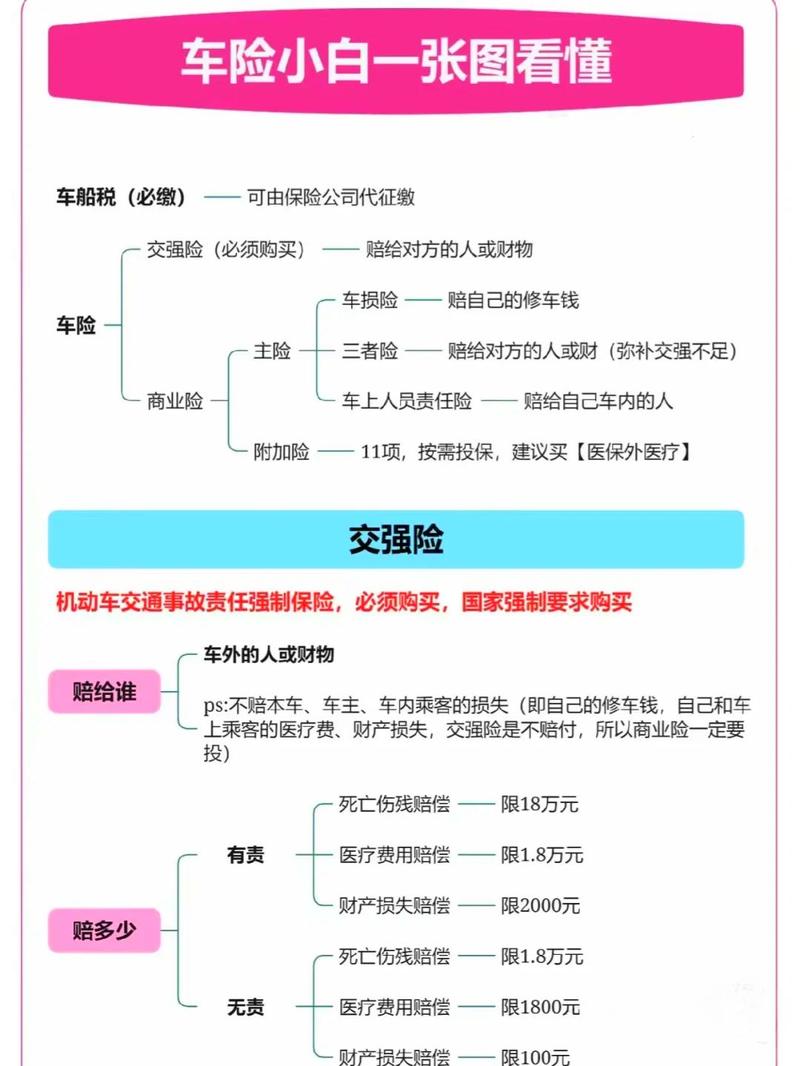
理赔时漏了这步,明明能赔的钱也可能拿不到
我跟着理赔组跑现场的时候,见过太多人因为操作不当,本来能赔的钱最后赔不了。 比如出了小刮小蹭,责任清晰的情况下,别一上来就把车挪到路边堵着后面的车交罚款,也别站在车道上跟对方扯责任谁对谁错,先把前后车牌、碰撞位置、地面标线、双方的行驶证驾驶证拍清楚,再挪车。要是事故比较严重,或者有人员受伤,别随便挪车,先打交警定责,再给保险公司打电话报案。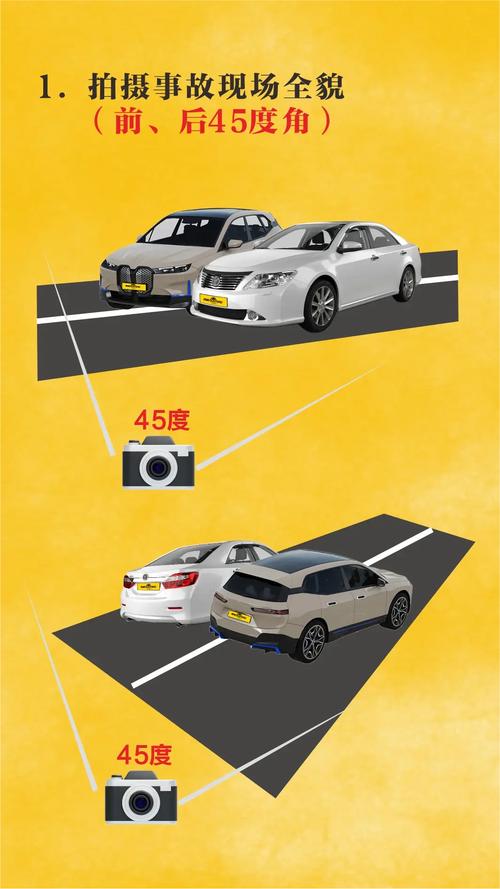
买车险别光比价格,这几个细节比便宜几十块重要
现在买车险太方便了,手机上点几下就能出报价,很多人就盯着哪家保费低几十块就选哪家,其实真没必要。 真的没必要。 比如你常开车的区域,这家公司有没有线下的理赔网点?要是你住在远郊区,附近连个服务点都没有,真出了事,等理赔员过来勘查可能要等两三个小时,堵在高速上或者乡道上,那种着急的劲,真不是省几十块能补回来的。 还有附加险的选择,别听销售忽悠啥都买,也别为了省钱啥附加险都不要。要是你家小区没有固定车位,经常把车停在路边,难免被人划两道,可以考虑买个车身划痕损失险;要是你经常拉着客户或者家人跑长途,可以看看车上人员责任险的额度够不够,要是你自己已经买了足额的意外险,其实也可以不用买太高的座位险额度,毕竟意外险是跟人走的,不管你开什么车、坐什么车,出了事都能赔。 说个真事,去年有个车主买车险的时候,为了省一百多块,把原来的医保外用药责任险给砍了。结果出了事故撞了人,对方住院的时候用了不少进口的钢板和药,这些费用不在医保报销范围内,三者险本来是只赔医保内的费用,最后他自己掏了两万多的医药费。 这个附加险其实不贵,一年也就几十块,要是你经常开车上路,其实加上也没什么坏处,能多兜一层风险。 我干这行快十年了,从来不会劝人买最贵的车险,也不会劝人买最便宜的。车险本质上就是个风险兜底的工具,你搞清楚自己平时怎么开车、常走什么路、可能碰到什么风险,再对着条款选对应的保障,就足够了。 没必要被销售的话术忽悠,也没必要被网上的焦虑帖吓住,毕竟钱是自己掏的,适合自己的才是最好的。 (一句话总结:车险没有标准答案,匹配自己的用车场景,搞懂保障边界,才是真的不花冤枉钱。)作者|dananjin
排版|dananjin
审核|见微