上周陪发小去理赔点耗了快俩小时。
他去年提了辆代步车,买商业车险的时候被门店的销售围着转,稀里糊涂花了5800多,销售拍着胸脯说买的是“全险”,剐蹭磕碰全兜着。结果上周他自己倒车没注意,把小区地库的消防栓撞歪了,连带把停在旁边的邻居的后视镜刮掉,去报案的时候才发现,他买的三者险额度才100万,之前销售说“加了就能赔的非机动车损失”,其实要单独走附加险,他根本没买。
最后他自己掏了小两千。
说实话,很多人对商业车险的认知,还停留在“买贵的就是买对的”层面,要么被销售牵着走买一堆没用的,要么图便宜啥保障都不买,真出事了才悔不当初。
别被“全险”两个字忽悠瘸了
从车险条款落地到现在,从来没有官方定义的“全险”这个产品。所有的商业车险,都是主险加可选附加险拼出来的组合包。最核心的两个主险,一个是机动车损失保险,保你自己的车因为碰撞、暴雨、火灾这类约定场景出现损坏时,可以走保险维修;另一个是机动车第三者责任保险,就是你撞了别人的车、撞了行人、撞了公共设施,该赔给对方的钱,从这个险种里出。
很多人不知道,现在的车损险基础责任,已经包含了过去需要单独花钱买的盗抢、自燃、玻璃单独破碎、不计免赔等保障,真别再被销售那句“加个不计免赔多掏两百块”给忽悠了,这钱花的完全没道理。
当然,你就算把所有能买的附加险都勾上,也不可能覆盖所有损失。比如你把车停在路边,被人用钥匙划了一大道,要是没买对应的附加车身划痕损失险,就算车损险买的再贵,这部分钱也得自己掏。再比如你跑高速的时候被旁边车卷起来的小石子崩坏了后加装的行车记录仪,这部分属于车辆改装设备的损失,也不在基础保障范围内。
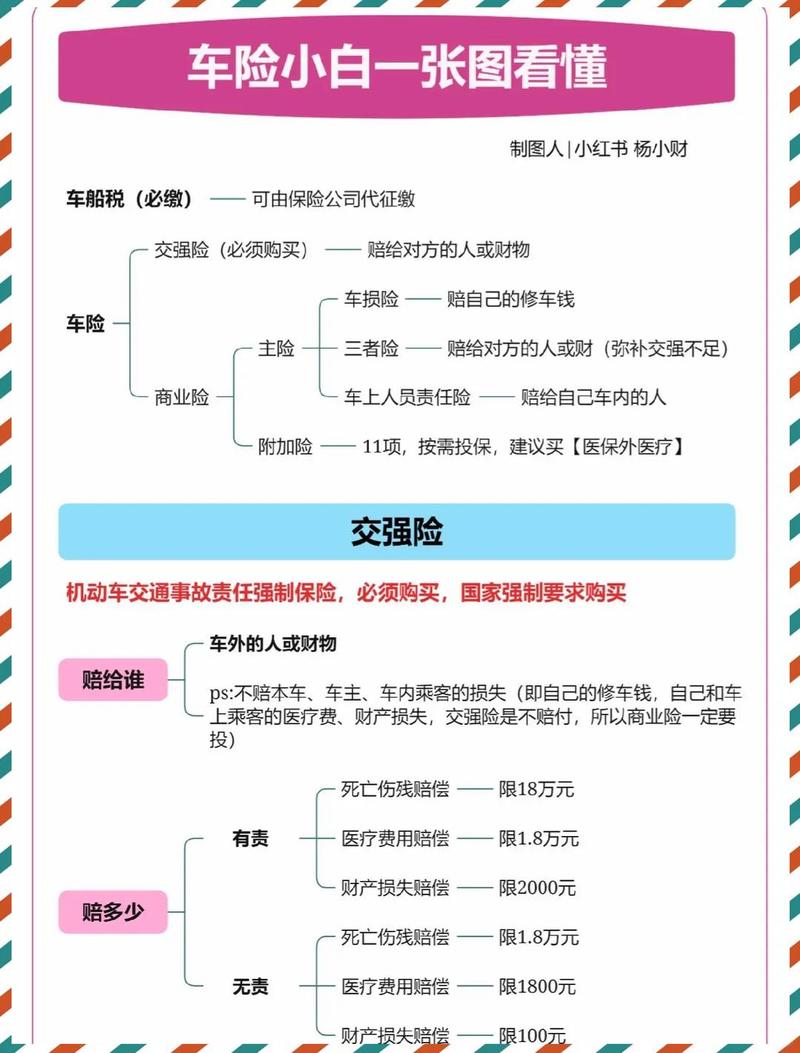
更要拎清楚的是,商业车险的免责范围从来不是摆设。比如你酒驾、无证驾驶,把车撞得稀碎,保险公司是不会赔的;比如你平时跑网约车接单,但是投保的时候按家庭自用车辆买的,真出了事故,保险公司可以依据条款约定拒赔——毕竟车辆使用性质不同,风险等级差了好几个量级,保费定价本来就不在一个标准上。还有那种,你在车扶手箱里放了几万块现金,车被砸了现金丢了,这个也不在保障里,车损险只赔车辆本身的原厂部件损失,不赔车上放的个人物品。
真的不用硬上超出需求的保障额度
不少销售一上来就推荐买300万、500万的三者险,张口就是“现在路上豪车多,撞了赔不起”。这话不能说全错,但真没必要所有人都硬上最高档。
比如你平时就在家跟单位两点一线开,很少跑高速,所在的城市日常通勤平均车速也就三四十,平时车里就自己一个人开,那150万的三者额度其实足够覆盖大部分日常事故的损失。要是你天天跑长途高速,或者所在的区域豪车保有量很高,那买高点额度也不是不行,毕竟不同额度之间的保费差也就几十块,多一层保障也没坏处。
真的没必要为了所谓的“安全感”硬买超出自己需求的保障。比如你开的是已经跑了十二三年的老车,车本身残值也就万八千的,那真可以考虑不买车损险——毕竟一年的车损保费可能就要一千多,算下来修个两次都够凑钱换个二手车了,没必要硬掏这个钱。还有人被推销买高额的车上人员责任险,说“出了事保车上的人”,其实真要是经常载人,不如单独买份一年期的综合意外险,同等保费下保额高得多,保障范围也更宽。
理赔的时候别犯这些低级错误
投保的时候别图便宜找没有正规资质的渠道,真出事了找不到对接的人,连理赔材料的提交入口都摸不到,平白多跑好多冤枉路。更别为了省保费瞒报车辆的真实使用性质,是家用就是家用,是营运就是营运,不然真到了要理赔的时候被拒赔,亏的还是自己。
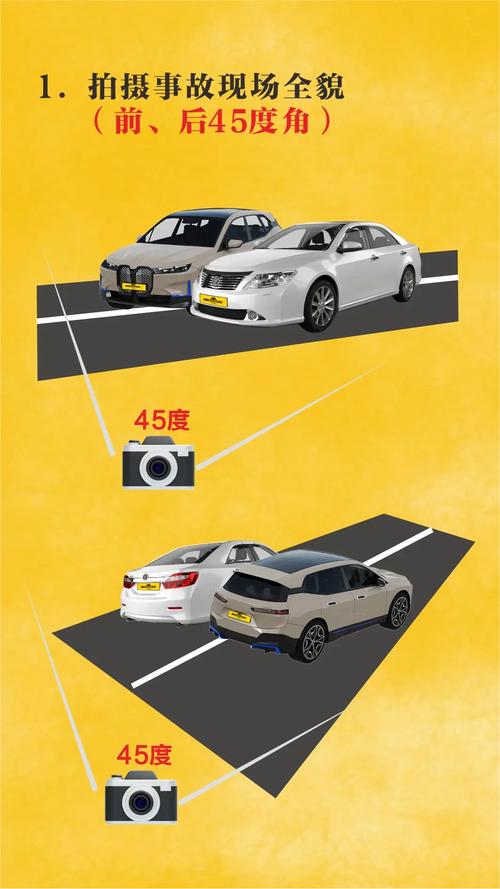
真在路上出了小事故,先把人挪到路边安全的地方,再按要求拍照片:拍能看清双方车牌、路面标线的全景,拍两车碰撞的接触位置,拍对方的驾驶证、行驶证信息。别上来就把车挪走,到时候说不清楚责任,平白背锅。之前有个朋友出了小剐蹭,觉得反正不严重,直接把车开去4S店了,连现场照片都没拍,最后交警定责的时候,因为没有现场证据,判了他全责——本来是对方变道刮的他,硬生生自己掏了两千多修自己的车。
也别听别人说“小事故就别走保险,不然第二年保费涨的更多”,这个真的要自己算账:比如你这次修车要花八百,第二年因为出险涨的保费是三百,那走保险就划算;要是你修车只花两百,走保险涨的保费要四百,那自己掏更合适。没有绝对的对或错,算清楚账就行。
对了,也别随便把车借给没有驾驶证的朋友开,真出了事故,保险公司是不承担赔偿责任的,到时候钱赔了,人情也没了,两头不讨好。
说到底,商业车险本质上是个风险对冲的工具,不是买的越贵越好,适配自己的日常用车场景,才是真的不花冤枉钱。
作者|dananjin
排版|dananjin
审核|柚子