上周楼下张阿姨拎着一袋子菜堵在我小区门口,说有急事问我。原来是她儿子去年给她买了份重疾险,当时儿子忙,投保人填的自己,现在张阿姨想把受益人改成孙子,跑了保险公司一趟,人家说必须投保人本人到场才能改。张阿姨纳闷了:我是被保险人,领保障的是我,怎么改个受益人我还说了不算?
其实不止张阿姨,我碰到好多买了好几年保险的人,都没搞懂「投保人」到底是个什么身份,只知道是掏钱的,剩下啥都不清楚。今天就掰扯清楚这件事,都是身边人踩过的坑,看完你就懂了。
到底谁才算是投保人?别和被保险人搞混了
投保人就是掏钱签保险合同的那个人,就这么简单。你买一杯奶茶,你掏钱,你和店家签的购买约定,你就是这个约定里的「买方」,放到保险里,买方就是投保人。
很多人容易把投保人和被保险人搞混。举几个例子你就明白了:你给自己买一份医疗险,你掏钱,你享受保障,那你既是投保人,又是被保险人;你刚当爸妈,给刚出生的孩子买一份重疾险,你掏钱,孩子享受保障,你就是投保人,孩子是被保险人;你给你爸妈买一份防癌险,你掏钱,爸妈享受保障,你还是投保人,爸妈是被保险人。
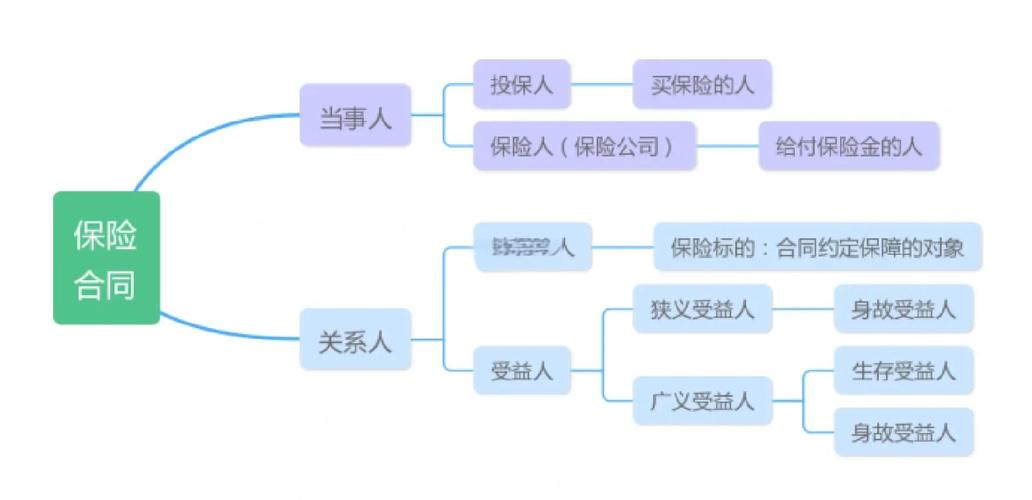
就像张阿姨这件事,儿子掏钱签的合同,儿子就是投保人,张阿姨只是享受保障的被保险人,所以改受益人这种操作,必须投保人本人来,张阿姨自己去当然办不了。很多人看到这里可能会说,这规定是不是太死板了?其实还真不是,这是为了保护投保人的权益,毕竟投保人才是合同的持有人,权利义务都绑定在投保人身上呢。
投保人除了掏钱,还有这些你不知道的权利
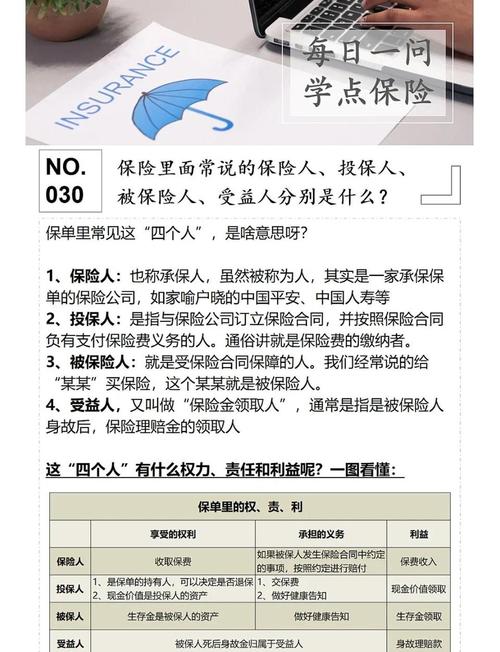
好多人觉得,我买保险,掏完钱就完事了,剩下就是出事了找保险公司赔钱,投保人这个身份就是个凑数的。大错特错。你作为投保人,才是这份保险合同真正的主人。
第一个,退保的权利。如果这份保险你不想要了,只有投保人能申请退保,退回来的现金价值,也一分不少都打给投保人,和被保险人没关系。我之前碰到过一对夫妻闹离婚,丈夫婚前给妻子买了一份大额寿险,投保人写的自己,后来离婚了,丈夫直接办了退保把现金价值拿走了,妻子哪怕是被保险人,也没权利阻拦,因为这就是投保人的合法权利。
第二个,变更受益人的权利。刚才说了,只有投保人能提变更受益人的申请,当然,法律要求变更受益人必须经过被保险人同意,这是为了防止道德风险,毕竟受益人身故后拿赔偿金,得双方都同意才行。
第三个,就是保单处置的权利。比如你手头急用钱,可以用保单的现金价值做贷款,这个贷款只能投保人申请;你不想交钱了,想做减额交清,或者拆分保单,这些操作都只有投保人能做,被保险人插不上手。
还有,如果买保险的时候碰到了销售误导,要去维权,找保险公司协商退保,主体也是投保人,被保险人个人去维权,很多时候保险公司都不受理,因为你不是合同的签约方。
投保人容易踩的几个坑,都是过来人的教训
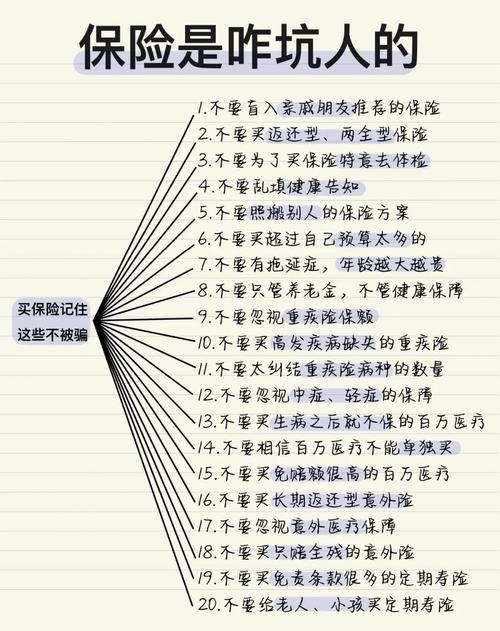
说了这么多,你应该知道投保人身份有多重要了吧?我整理了几个大家最容易踩的坑,记一下,别中招。
第一个坑:搞不清谁能当投保人,随便填。很多人以为,投保人必须身体好才能当,不对。只有被保险人的身体健康状况会影响核保结论,投保人只要对被保险人有可保利益(说白了就是你不能给八竿子打不着的陌生人买保险,法律不允许,怕出道德风险),能按时交钱,就可以当投保人,身体有点小毛病根本不影响。别再瞎担心这个了。
第二个坑:给家人买保险,随便把投保人写成长辈。比如很多人给父母买保险,图省事直接把投保人写成父母自己,等以后父母年纪大了,操作手机退保、改信息都不会,你想帮忙改还改不了,必须本人到场,折腾一圈不说,还耽误事。当然不是说不能写长辈,只是你要想清楚后续操作方不方便。
第三个坑:填完投保人信息就扔一边,再也不看。好多人买完保险,合同锁进柜子,连投保人是谁都记不清了,更别说知道投保人的权利义务。万一投保人突发意外走了,这份保单还成了遗产,继承人还要去办一堆手续才能认领,平白多了好多麻烦。其实每年交保费的时候,花一分钟翻一下合同第一页,看看投保人信息对不对,就够了。
第四个坑:觉得投保人无所谓,谁当都一样。还真不是,比如后续如果要理赔,虽然理赔款是给被保险人或者受益人的,但很多资料都需要投保人签字,如果投保人在外地,或者联系不上,真的会耽误理赔进度。所有的操作,麻烦不麻烦,全看投保人是谁。
不过话说回来,投保人的规则说复杂也复杂,说简单也简单,你只要记住:你掏钱签合同,你就是这份保单的主人,所有大事都得你拍板。
所有规则请以您手中的保险合同和保险公司官方说明为准,本文内容仅供学习参考,不构成投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|安然