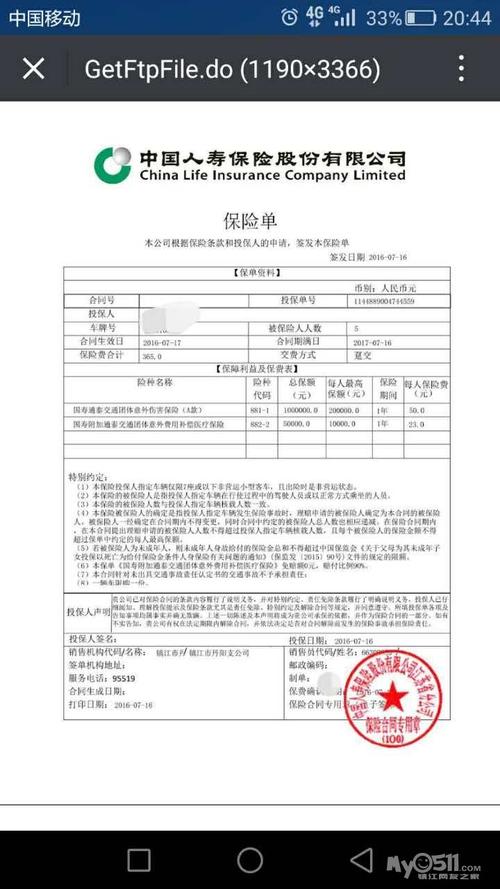
你有没有过这种经历?翻旧东西翻出一张皱巴巴的纸,上面印着大大的“保险单”,你想了半天才记起来,哦好像好几年前买过。至于上面写了啥?完全记不清。
一张保单,到底包含哪些核心内容
别看保单厚厚一本,核心信息就那几块,不用逐字啃,但核心部分一定要扫一眼:
- 基本信息栏:投保人、被保险人、受益人的姓名、身份证号,缴费期、保障期、每年交多少钱,这些都是最基础的。输错一个数字,后续理赔都可能出麻烦。
- 保障责任栏:这是保单的核心。说白了就是,啥情况保险公司要赔你,赔多少。买的重疾险,哪几种病赔;买的医疗险,哪些费用能报,都写在这。
- 责任免除(免责条款):这部分比你想的重要。就是啥情况保险公司不赔,字不多,但每一句都关键。别偷懒跳过。
- 其他重要约定:比如退保规则、宽限期、等待期、续保条件这些,都在保单后半部分的通用条款里。
买完保单,必须做的三件小事
很多人买完保单,折吧折吧塞抽屉,就再也不管了。这其实挺危险的。三件小事花不了十分钟,能省好多麻烦:
第一,拿到保单先核对信息。名字对不对?身份证号有没有错?受益人是不是你当时填的那个?保障期限和约定的一样吗?十天犹豫期内发现不对,退了几乎没损失,过了犹豫期再折腾,麻烦就多了。
说实话,我见过受益人名字写错同音字,最后理赔的时候扯不清的例子。真不是吓唬人。
第二,一定要告诉直系亲属你买了这份保单。见过太多,投保人走了,家人根本不知道有这份保单,钱放在保险公司十几年都没人领。本来是该拿的权益,为啥白白放着?要是怕忘,存在手机加密备忘录里,或者跟户口本放一起,都行。
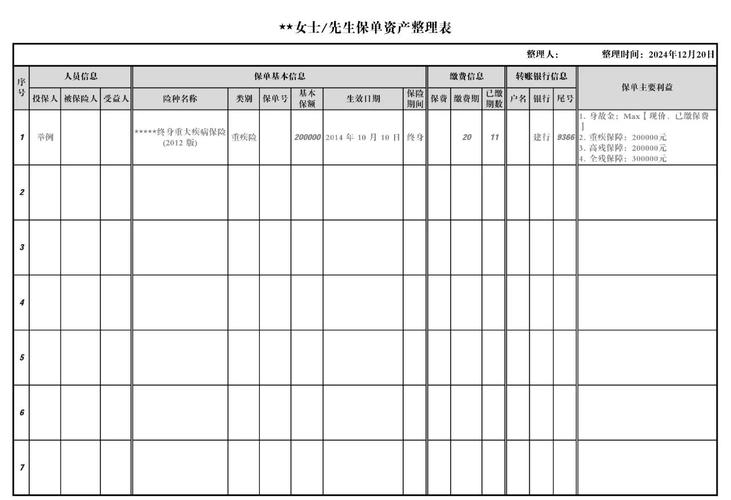
第三,每1-2年整理一次保单。换了手机号?搬了家?记得及时通知保险公司改信息。不然保险公司联系不上你,该通知的事通知不到,吃亏的还是你。要是受益人信息需要变,比如家里添新成员、身份关系变动了,也及时去改,别拖。
关于保单的常见误解,一次说清
碰到好多人问过这些问题,挑几个常见的捋清楚:
第一个误解:电子保单没用,必须要纸质的才有效。不对。我国法律早就认可电子保单的效力,和纸质保单一模一样。要是怕丢,存个PDF到自己网盘就行,比纸质的还不容易丢,找的时候搜文件名就出来了。
第二个误解:保单签了字就不能改了。不是的。除了刚才说的受益人、联系方式,部分信息是可以按照合同约定变更的,具体要看你自己的保单条款,找保险公司官方渠道申请就行。
第三个误解:退保只退现金价值,都是坑。这句话不对。现金价值就是你保单此时的现金价值,这个早在你签合同的时候,保单就附了对应每一年的现金价值表,明明白白写着每一年退保能拿多少钱。前期退保现金价值低,是因为保险公司已经扣除了当年的保障成本、初始运营费用,这是长期保险的通用规则,不是故意设置陷阱。要退保之前,先翻出自己保单的现金价值表看看,心里有数。
合规提醒
- 本文仅做通用保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。
- 所有关于健康告知、免责条款、等待期、续保、理赔的具体规则,都以你手中的保险合同原文和保险公司官方说明为准。
- 本文不构成任何投保建议、核保结论或理赔承诺,如有具体问题,请咨询你投保的保险公司官方客服渠道。
抽十分钟,把你家里压箱底的保单翻出来看看。弄清楚自己有啥保障,比啥都强。
作者|dananjin
排版|dananjin
审核|满满