买保险填信息的时候,总有三个名字要填:投保人、被保险人、受益人。很多人随手一写,都是家里人,分那么清干嘛?
真出了事才发现,填错被保险人,保单直接没用。
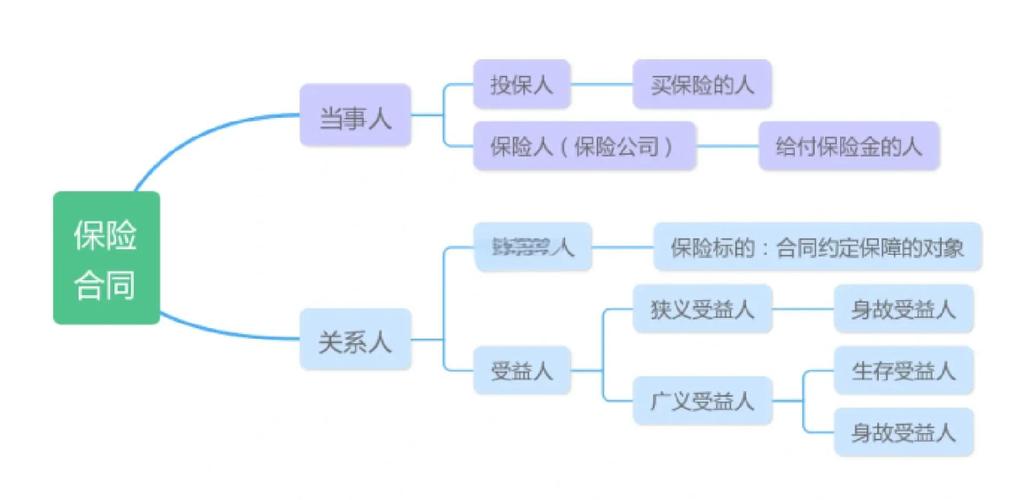
先把概念掰碎:被保险人到底是什么
一句话:被保险人,就是保险真正要保的那个人。
出钱买保险的叫投保人,出事之后领钱的叫受益人。三个角色,完全可以是三个人,也可以重叠。比如你给自己买重疾险,你出钱,你是投保人;保的是你的身体,你也是被保险人;万一你走了,钱给你老婆,你老婆是受益人。很清楚对吧?
财产险里也一样,你给自己的车买车险,车是你的,你就是被保险人,车撞了损,赔钱给你。本质没变,保险保的是被保险人相关的利益。
几个必须记牢的核心规则
这些规则都是写在保险法和合同里的,踩错直接出问题。
1. 绝大多数人身险,不能变更被保险人
为什么?因为每个人的年龄、健康状况不一样,保费定价、能不能承保都是按被保险人的情况算的。换一个人,相当于重新买一份保险,当然不能直接换。少数团险会有可变更被保险人的约定,具体看你手里的合同。
2. 给别人买带死亡责任的保险,必须经过被保险人同意
这是法律明确要求的,就是为了防道德风险。如果合同上没有被保险人的同意认可,这份合同直接无效。别抱侥幸。
3. 投保人改受益人,要经过被保险人同意;被保险人改受益人,只需要通知保险公司
这个规则90%的人都搞反。举个例子,老公给老婆买寿险,投保人是老公,受益人写的是孩子。后来老公想改成自己当受益人,必须老婆同意才行。反过来,老婆作为被保险人,想把受益人从老公改成孩子,只需要告诉保险公司就行,不需要经过投保人同意。
最容易踩的几个坑
说实话,这些坑理赔部每年都能碰到好多起,全是低级错误。
第一个坑:搞混投保人和被保险人,以为自己出钱就能赔自己。
很多家长,给孩子买了重疾险,然后自己查出来癌症,去找保险公司理赔,说我买了你们家保险,为什么不赔?不好意思,保险保的是孩子,不是你。当然不赔。
第二个坑:给成年子女买保险,不告知也不签字。
很多父母想偷偷给成年孩子买一份保险,以为我出钱就行,不需要孩子知道。但带死亡责任的保险,成年被保险人必须自己同意,不然合同无效。真出事了赔不到,哭都没地方哭。未成年子女是例外,父母给未成年孩子买带死亡责任的保险,法律是允许的。
第三个坑:被保险人年龄填错,故意往小了报省保费。
年龄错了,不管是故意还是不小心,一定要第一时间找保险公司更正。年龄会影响保费计算,甚至影响承保资格,真到理赔的时候,保险公司查出来,很容易产生纠纷。
第四个坑:健康告知只说投保人的情况,隐瞒被保险人的健康问题。
买保险的时候,健康告知问的基本都是被保险人的健康状况,不是投保人的。很多人给家人买,觉得我健康没问题就够了,不对,一定要如实回答被保险人的情况,隐瞒最后大概率会卡理赔。
最后要提醒你的事
本文只是基础概念科普,所有具体的规则、要求,都要以你手里的保险合同原文,和保险公司官方说明为准。
本文不构成任何投保建议,也不承诺任何核保、理赔结果,有疑问直接咨询保险公司官方客服。
说白了,买保险的第一步,就是搞清楚你到底想保谁。找对了被保险人,这份保险才有可能发挥作用。错一步,可能所有的准备都白费。
作者|dananjin
排版|dananjin
审核|知知