你交的保费,其实拆成了这三部分
很多人觉得保费就是一团糊涂账,其实掰开来,清清楚楚。 第一块,就是保障成本。这是保费最核心的部分,说白了就是你买“风险保障”花的钱。你买了重疾险,五十万保额,万一你得了约定的病,保险公司就得赔你五十万,这个钱保险公司得提前预备着,这块开销就是从你的保障成本里出的。你买医疗险,住院报销,那保险公司预估的未来要赔给你的钱,也都在这部分里。 第二块,就是运营成本。保险公司不是做慈善的,要租办公楼,要雇核保员理赔员,要做客服接电话,还要给卖保险的业务员发佣金,这些杂七杂八的开销,哪里来?都是从保费里出的。哦对了,还有每年的税,各种监管要求的保证金,也都算在这里头。 第三块,就是储蓄部分。如果你买的是带储蓄功能的保险,不是纯保障的,那扣除了上面两部分,剩下的保费就会进入储蓄账户,慢慢增值,未来你取出来,或者给后代留着,都是从这里来。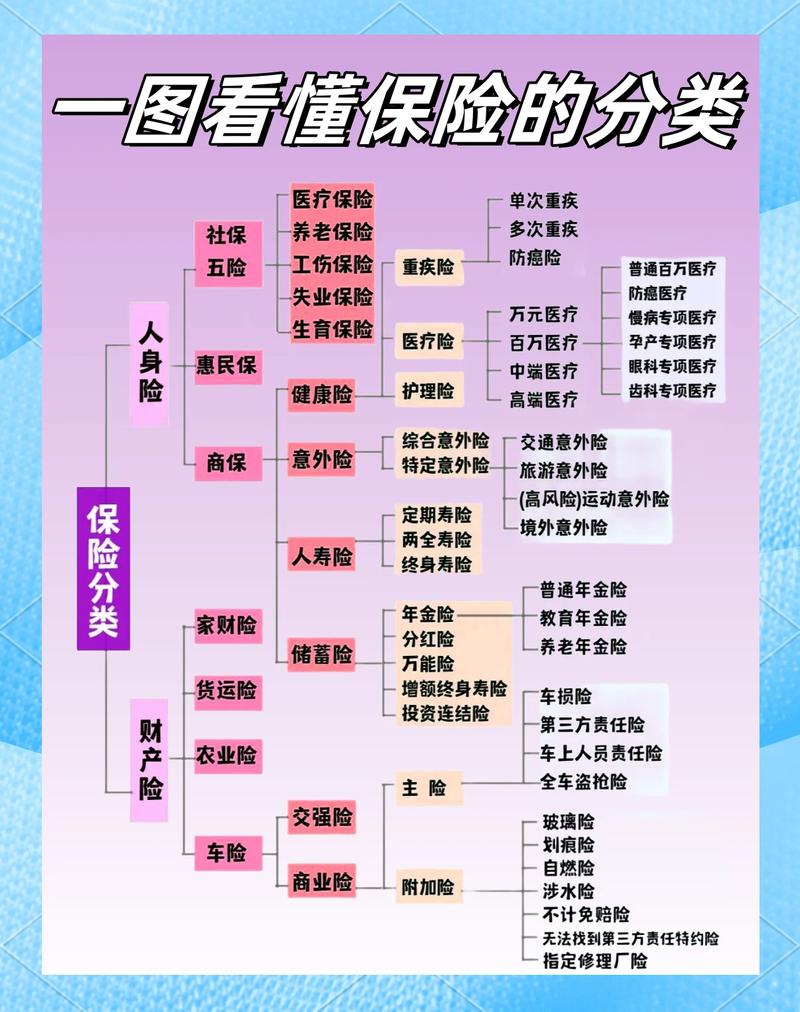
“保费贵不贵”,到底是谁说了算?
好多人买保险,上来就说“这个便宜,那个贵,贵的就是坑”,其实影响保费的因素,比你想的多太多了。 最直白的,年龄越大,保费越贵。二十岁买重疾险,三千块能买五十万保额,五十岁买,可能八千都拿不下来,对吧?年龄越大,生病的概率越高,保险公司要承担的风险大,自然要多收钱。 再就是,保额越高、保的时间越长、保障责任越全,保费就越贵。你要一百万保额,肯定比五十万贵;保终身,肯定比保三十年贵;连感冒发烧门诊都能报,肯定比只报住院的贵。这个逻辑,换做任何买卖都一样,一分钱一分货,放到保险这里也说得通。 还有一个很多人不知道的点,就是预定利率。预定利率是保险公司定价的时候,提前算进去的投资收益率。简单说,预定利率越高,你需要交的保费就越低;反过来,预定利率越低,保费就越高。前几年预定利率高的时候卖的保单,放到现在看,确实会比现在新产品便宜不少,不是因为当年保险公司良心,是定价的基础不一样。 不过话说回来,很多人深信不疑的“大公司保费一定比小公司贵”,这话其实真不一定。定价的时候考虑的因素太多了,不同公司的定位不一样,不能一概而论。 我见过好多人踩一个大坑:为了“不出险能返本”,多花一倍多的保费。好多人觉得,“我没出险,钱白交了太亏,就要返本的”。可你算一算,返本型产品比纯保障型多交的那部分钱,放到几十年后,利息都够你交好几份纯保障的保费了,说白了,你是自己掏了钱,给了保险公司用,最后人家只是把你多交的钱还给你而已。当然,如果你就想要这份踏实,也没问题,只是要知道你多花的保费换来了什么,别稀里糊涂交钱就行。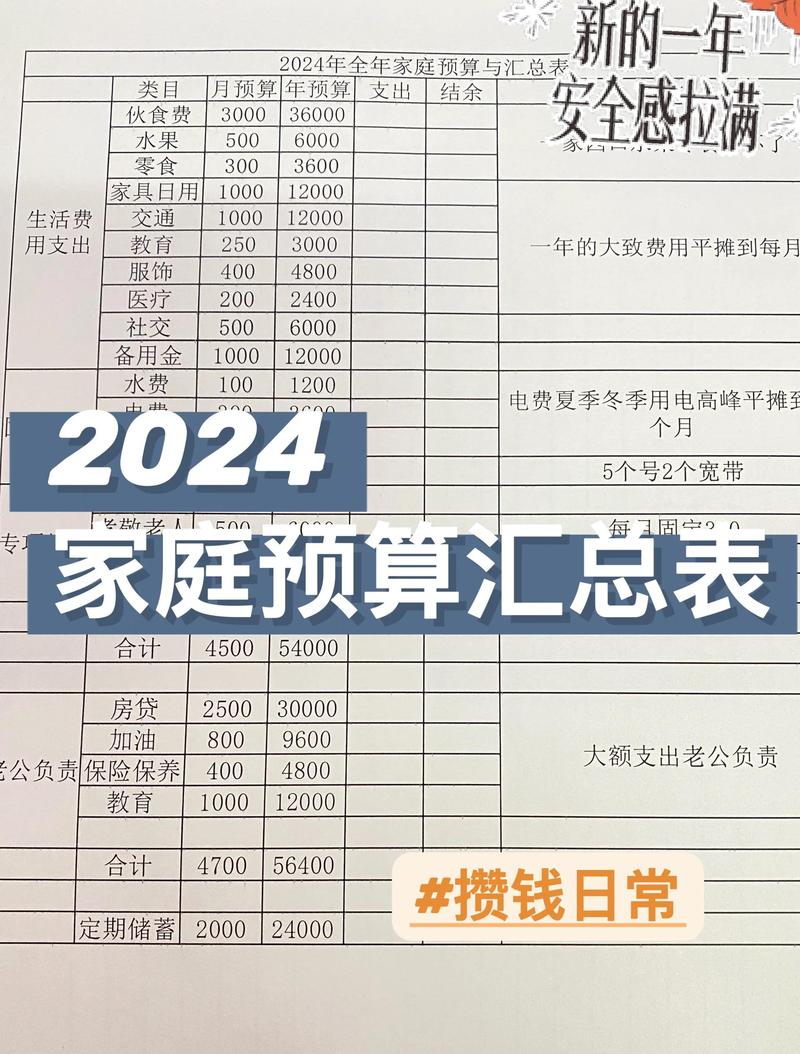
交保费,最忌讳硬撑
最后提醒大家:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的保险责任、免责条款、缴费规则都以保险合同和保险公司官方说明为准。本文不推荐任何保险产品,不评价任何保险公司,谢谢理解。
作者|dananjin
排版|dananjin
审核|小准