保额,本质就是「赔付上限」
简单说,就是保险公司承诺,符合赔付条件后,最多能给你的钱。 就这么简单。 说实话很多人买了好几年保险,都没搞懂这个基础概念,以为保额就是自己一定能拿到的钱。真不一定。
不同险种,保额的逻辑天差地别
我把常见险种的保额逻辑整理清楚了,一看就懂: 1. 给付型险种(重疾险、寿险、意外身故伤残):保额就是约定的给钱额度。只要符合合同约定的赔付条件,就按保额赔付,你实际花了多少钱不影响赔付金额。比如你买了50万保额的重疾险,确诊合同约定的重疾,就赔50万,这笔钱你怎么用没人干涉。 2. 报销型险种(医疗险、意外医疗):保额是你能报销的最高额度。你实际花了多少治疗费,在保额范围内按规则报销,不可能拿到超过你实际花费的钱。比如你买了200万保额的医疗险,实际看病花了10万,符合报销规则,最多也就报10万,不会给你200万。 3. 财产险的保额,对应标的的价值上限。比如你的车现价10万,保额最多也就对应10万,就算你多花钱买了更高的保额,也不会多赔钱。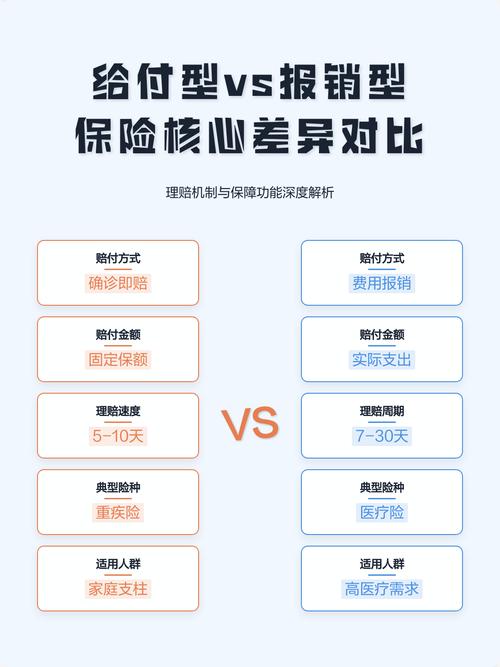
关于保额的3个常见误解
- 误解:保额越低保费越便宜,能少买就少买 结论:保额不够,保险等于白买。 买保险的核心作用就是转移风险,要是出事之后,赔的钱不够解决问题,就算保费再便宜,也是白白浪费钱。比如罹患重疾后往往三五年没法正常工作,房贷要还、家人生活费要出,只买几万保额,根本撑不过空窗期。
- 误解:买好几份保险,保额都能累加,多买多赔 结论:分险种,给付型可以累加,报销型不行。 如果你买了两份50万保额的重疾险,都符合赔付条件,那么两份都要赔,一共能拿到100万,这个是没问题的。但如果你买了两份200万保额的医疗险,看病实际花了15万,最多也就报销15万,不可能让你报销30万赚差价,这是保险的损失补偿原则,大部分时候都适用。
- 误解:合同写的保额,就是我一定能拿到手的钱 结论:不一定,要看合同的赔付规则。 比如意外险的伤残保额,是按伤残等级比例赔付的,一级伤残才赔100%保额,十级伤残只赔10%,不是只要受伤就赔全额。再比如医疗险大多有免赔额,1万免赔额的话,1万以内的费用不报销,超过1万的部分才按规则报,就算你有几百万保额,实际赔付也会扣掉免赔部分。还有不少保险约定了赔付比例,比如未经社保报销只报60%,这些都会影响你实际拿到的金额,不是按合同上写的保额全额拿。
作者|dananjin
排版|dananjin
审核|白杨