今早下楼买豆浆,撞着小区张阿姨扶着腰在单元门口喘气。上个月她买菜踩了青苔滑了一跤,股骨骨裂,住了十天院,社保报销完自己还掏了快两万。
她跟我念叨了快十分钟,说本来攒着钱准备今年国庆跟老姐妹去三亚看海,这下好了,旅游计划直接泡汤,还得天天在家躺养着。
原来她之前总说,风险都是有钱人要担心的事,我一个退休老太太,有社保够了。哪想到就脚下一滑,大半个月的退休工资就没了。
风险从来都不是“远在天边”的惊天大事
很多人对风险的理解,从根上就错了。
总觉得风险就是新闻里的天灾人祸,是罕见的绝症大病,轮不到自己头上。哪有那么多惊天动地。
大部分落在普通人身上的风险,都是不起眼的小事。骑车被电动车蹭了,做饭切到手缝针,换季得肺炎住半个月院,甚至家里水管爆了泡了楼下的实木地板要赔偿……哪一件都不是要命的,但凑在一起,就能把你攒了大半年的零花钱、旅游基金掏光,对吧?
说实话,我见过不少本来日子过的四平八稳的小家庭,就是因为这么一件不大不小的突发事,一下子把活期存款掏出去大半,接下来大半年都要缩着开销,想吃顿火锅都要算半天。
风险从来都不挑人,它就躲在你看不见的角落,指不定什么时候出来碰你一下。
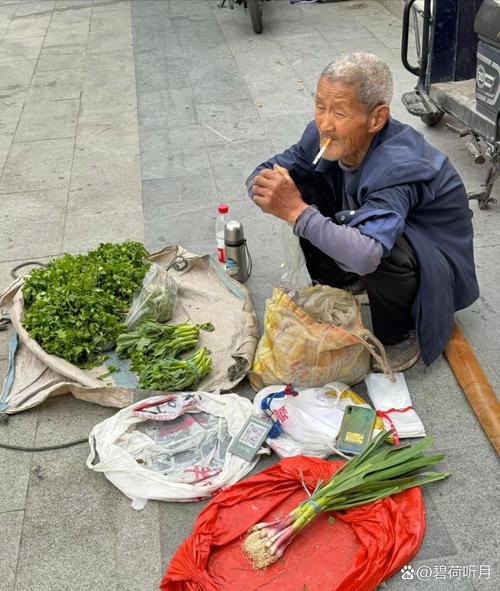 小区菜市场老人拎菜行走场景
保险的本质,就是帮你兜住自己兜不住的那部分
提到保障,很多人第一反应就是保险,要么把保险吹得神乎其神,要么把保险骂的一文不值。其实都不对。
保险本质真的特别简单,就是一群人凑钱,帮少数遇到不幸的人扛经济压力。你每年花一点不大的钱,把自己扛不住的风险,转嫁给保险公司,就这么简单。
拿张阿姨这事说,如果她之前有对应的保障,自己要掏的钱就能少一大半,旅游计划也不会泡汤。
不过话说回来,你得搞懂保险的边界。保险不是万能的,它不能什么都包。它保的是“你没办法提前预判,掏出来会影响你正常生活的钱”,不是什么都赔。
比如你自己去做美容整容出了问题,比如你酒驾开车出了事故,这些大部分保险都是不赔的,哪些赔哪些不赔,明明白白写在合同的免责条款里,提前看清楚就好。
 手写家庭风险保障梳理笔记
很多人买保障,都踩过这几个常见误区
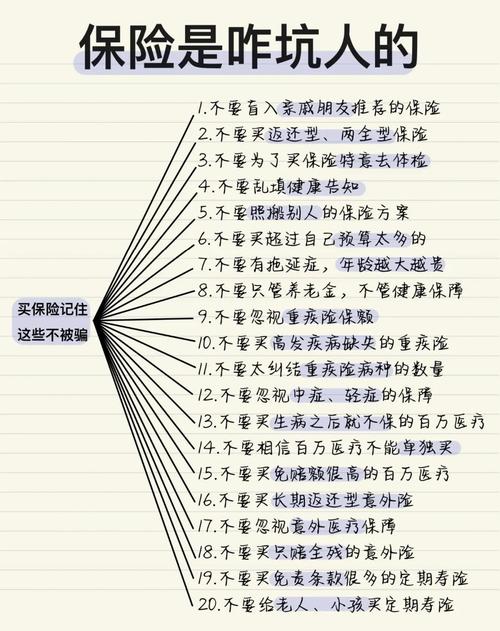 很多人买保障,都踩过这几个常见误区
说实话,我接触过很多朋友,买了好几年保险,都没搞懂自己买的是什么,踩了坑还不知道。这里说几个最常见的,大家多留心。
第一个误区:什么都要保,买越多越安心。
很多人一开始买保险,就想把大大小小的风险都兜住,生怕漏了哪一个。但是你别忘了,保费是每年都要交的,超出你预算的配置,最后很可能因为交不起钱断保,反而连之前的保障都没了,得不偿失。其实先把最核心的、对你影响最大的风险兜住,就已经够了,剩下的慢慢调整都没关系。
第二个误区:健康告知随便填,反正保险公司查不到。
这个真的要敲警钟!健康告知是投保时最关键的环节,一定要按照自己的实际身体情况如实填写,最终的核保结果要以保险公司的官方说明为准,千万不要抱侥幸心理隐瞒病史,不然真到理赔的时候,很可能会出现纠纷,吃亏的还是自己。
第三个误区:买完就扔抽屉,再也不管了。
我见过太多人,买完保险就把保单扔邮箱角落,或者塞抽屉深处,连自己买了什么都记不清,家人更是完全不知道。真出事了,连哪份管这个事都找不到,相当于白买。其实很简单,每年抽半小时,把所有保单整理一遍,告诉家人放在哪,保的是什么,花不了多少时间,却能解决大问题。
还有很多人说,我有社保就够了,不需要别的保障。其实社保是我们最基础的保障,这个没错,但社保的报销范围和额度都有限,遇到稍微大点的问题,自己要掏的部分还是不少,额外的保障只是给你多托一层底,两者不冲突。
买保障这件事,从来都不是盼着你出事,是真出事的时候,你不用到处低头借钱,不用动给孩子攒的学费,不用卖准备养老的房子,你可以安安心心治病休养,不用为钱急得掉头发。不用太焦虑,也不要完全不当回事,根据自己的收入和情况来,就好。
本内容仅做保险基础知识科普学习,不构成任何投保建议、核保结论或理赔承诺,所有关于健康告知、免责条款、理赔、续保等相关规则,均以对应的保险合同和保险公司官方说明为准。本内容不推销任何具体保险产品,不评价任何保险公司及产品。
作者|dananjin
排版|dananjin
审核|柚子