人工核保不是洪水猛兽,搞懂这些就不慌了
2026-10-12 15:55:14
不少人买保险,走到核保这一步,一看到要走人工核保,瞬间就慌了。
手心冒汗。
是不是我身体有问题要被拒了?是不是留下记录以后都买不了保险了?
说实话,大半的慌都是自己吓自己。
人工核保到底是什么?和智能核保有啥区别?
先给结论:人工核保,就是保险公司的核保工作人员,人工审核你的投保申请和相关资料,给出核保结论。
现在很多人买互联网保险,习惯了智能核保:打开页面,回答几道健康问题,系统几秒就给你结果,快是快,但系统是死的。
智能核保只能框定常见的健康异常、职业类型,碰到一些特殊情况,系统处理不了,就得交给人来判断。
说白了,智能核保是流水线标准化快餐,人工核保就是小锅现炒,能给你做个性化判断。
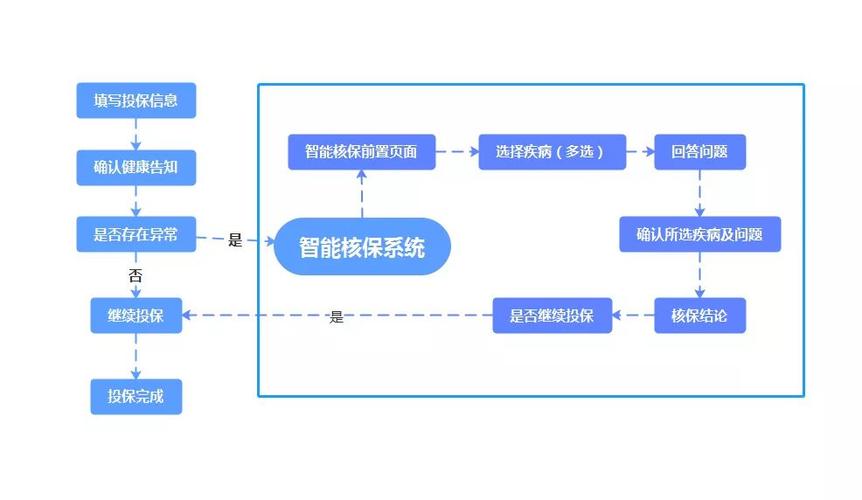 保险人工核保与智能核保对比流程图
哪些情况需要走人工核保?
整理了几种最常见的情况:
1. 健康告知有异常,但智能核保找不到对应的病症。
比如你得了某种罕见病,或者做过比较特殊的手术,智能核保的选项里根本没列这一项,系统没法给你出结果,就得走人工把资料交上去,让核保人员判断。
2. 投保保额超过了保险公司的免审核额度。
你想买较高保额的保险,保险公司要审核你的财务状况,确认保额和自身情况匹配,这种情况肯定要人工审核。
3. 过往有投保被拒、理赔记录,或者其他特殊情况。
系统碰到这类情况直接会卡壳,必须人工重新评估风险。
4. 特殊职业、特殊场景,智能核保覆盖不到。
比如一些高风险职业,或者刚从境外回来需要核对接种史、旅居史,都得人工处理。
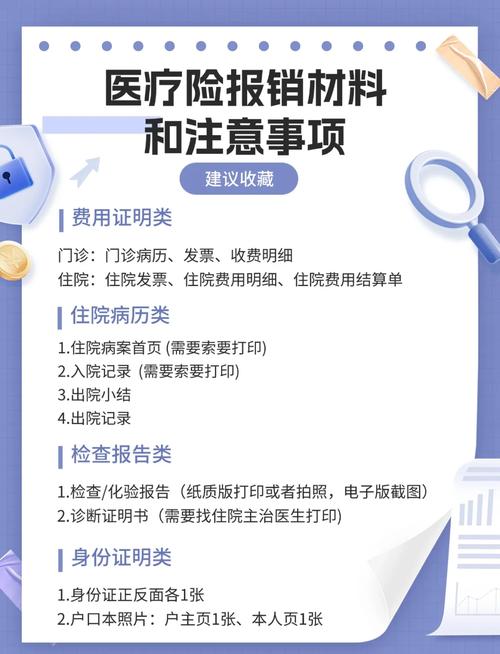 保险人工核保需准备的病历资料示意图
人工核保的常见误解,很多人都踩坑
 人工核保的常见误解,很多人都踩坑
第一个误解:只要走人工核保,就一定会被拒保。
错。人工核保只是说明你的情况系统处理不了,不代表你就不符合投保要求。核保结论有好多种:正常承保、加费承保、除外责任承保,当然也有拒保,最后是什么结论,要看你的具体情况。
第二个误解:人工核保的记录一定会影响下次投保。
说实话,这个不能一概而论。如果你的核保结论是正常承保,大部分情况不会对你之后投保其他产品有负面影响。如果是拒保结论,行业现有信息共享机制下,其他公司确实可能看到,但也不是说你就彻底买不了保险了,每家公司核保标准不一样,还是会重新评估的。
第三个误解:人工核保一定很慢,要等好几个星期。
不一定。如果你的资料齐全,情况不复杂,三五天出结果也很常见。只有那种需要反复调资料、情况特别复杂的,才会拖比较久。
需要注意的几件小事
 需要注意的几件小事
第一,所有资料一定要真实。
病历、体检报告、过往就诊记录,该提供就提供,别隐瞒,别涂改。隐瞒健康情况,最后理赔很容易出问题。
第二,资料尽量交全。
很多人核保慢,就是因为资料缺这缺那,核保人员要反复找你补,耽误时间。最好一次性把相关的体检报告、出院小结、病理报告都整理好交上去。
第三,拿到确定的核保结论,再投其他产品。
别同时三五家一起投,万一多家都出了拒保记录,反而会影响后续的投保评估。
不过话说回来,也不用因为怕记录就一直拖着不投,该核保就核保,真的有问题也早做安排。
合规提醒:本文仅做保险科普知识整理,所有核保流程、规则、结论都以你投保的保险公司官方说明和保险合同原文为准,本文不构成任何投保建议,不预测也不承诺任何核保结果。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
人工核保不是洪水猛兽,搞懂这些就不慌了
文章链接:https://www.xinminbao.com/a/1685.html