智能核保到底是个啥?和人工核保有啥不一样?
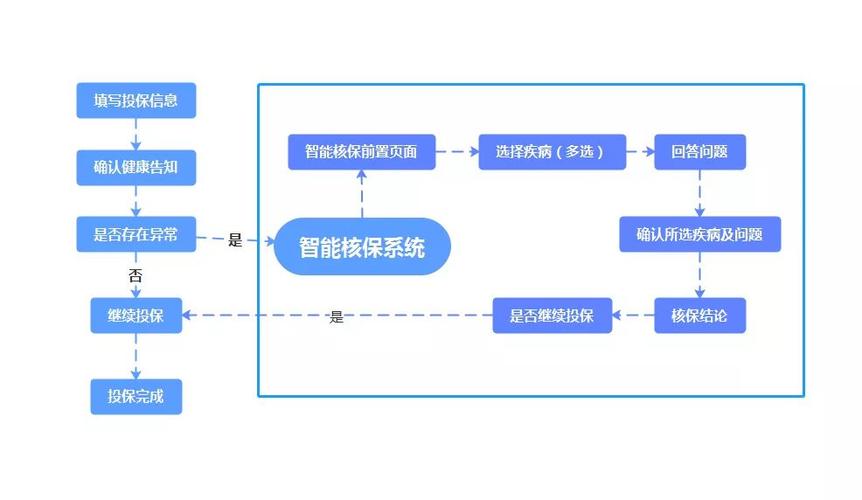
核保本质上就是保险公司做风险判断:你身体这个情况,我敢不敢接你的保单,要怎么接。 早几年,大部分都是人工核保。你填完资料,上传一堆体检报告病历,回去等少则两三天多则一周,核保员一个个看,还可能随时给你打电话要额外检查报告,急着投保的人,那段时间坐立难安。 智能核保就是把行业里几十年碰到的常见健康异常,整理成了标准化的问题库,你顺着问题一项一项答,系统自动给结论,快的话,两三分钟就出结果。不用等。 说实话,对大多数有小毛病的普通人来说,这真的是个挺方便的进步。很多人不知道,智能核保如果是匿名测试,中途退出或者未通过,多数情况下不会留下拒保记录,具体还是要以保险公司的官方规则为准。这一点比传统人工核保灵活多了,对吧?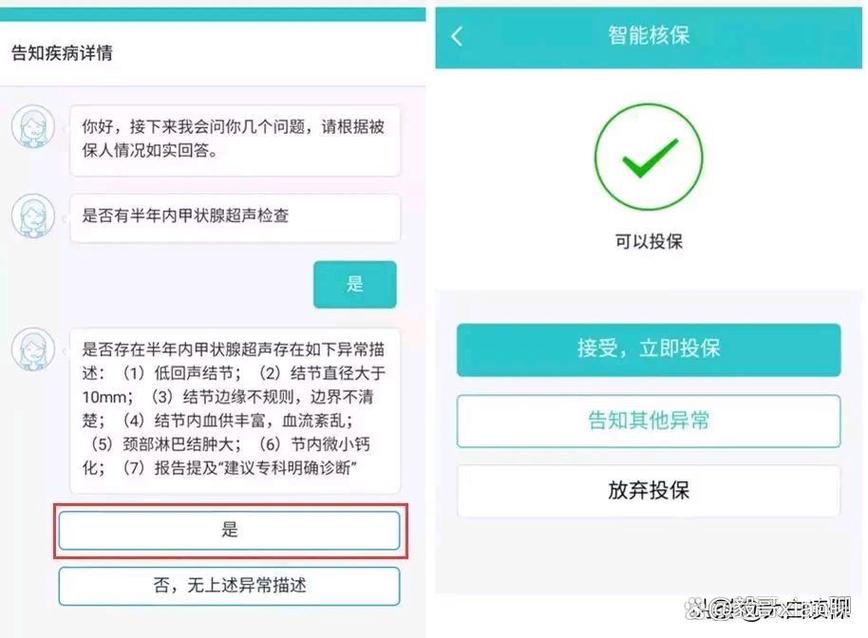
用智能核保,我见过太多人踩这些坑
第一个坑:想蒙混过关,故意填错信息。我真碰到过,明明结节已经1.2cm了,系统问有没有超过1cm,故意选没有,就为了拿标体承保。何必呢?理赔的时候一调体检记录,全出来了,最后赔不了,吃亏的还是自己。如实回答,永远是核保的第一原则。 第二个坑:看到除外承保直接放弃,觉得这保险买了没用。好多人一看到系统说“甲状腺结节除外承保”,直接就退出了,觉得我买了还不保我最可能出问题的地方,买它干嘛?其实说白了,除外只是不保这一个部位相关的责任,其他大大小小的疾病,都还是保的呀,总比啥保障都没有强吧?当然要不要留,还是看你自己选择,我只是说别一上来就直接pass。 第三个坑:瞎点着玩,到处测试。有的朋友明明身体没啥大问题,就是好奇,点进去把自己所有小毛病都填一遍,结果出了个异常结论,还留在保险公司的系统里,下次投其他产品,人家问你之前有没有过核保异常结论,你还得费劲解释,纯属给自己找麻烦。 第四个坑:觉得智能核保结论就是板上钉钉,改不了。其实不对啊,智能核保只处理标准化的常见情况,要是你的情况比较复杂,比如做了手术好几年了,报告不全,或者你的情况不在智能核保的问题库里,直接转人工核保就好了呀,不一定会拒的。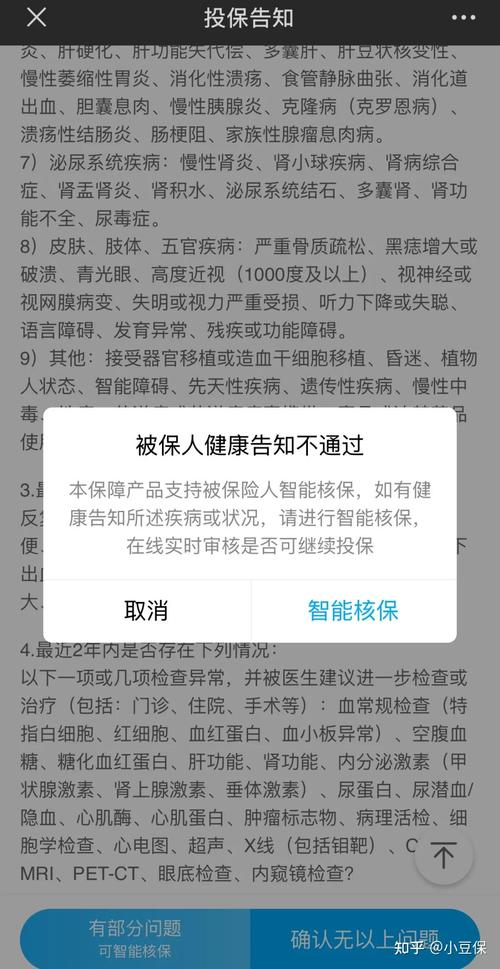
碰到智能核保,这么做就不会乱
作者|dananjin
排版|dananjin
审核|小准