很多人买保险,卡在健康告知就已经够头疼了,好不容易熬到核保出结果,满纸专业名词,看得人一头雾水。别急,今天就掰碎了给你说。
常见的五种核保结论,一个个说清楚
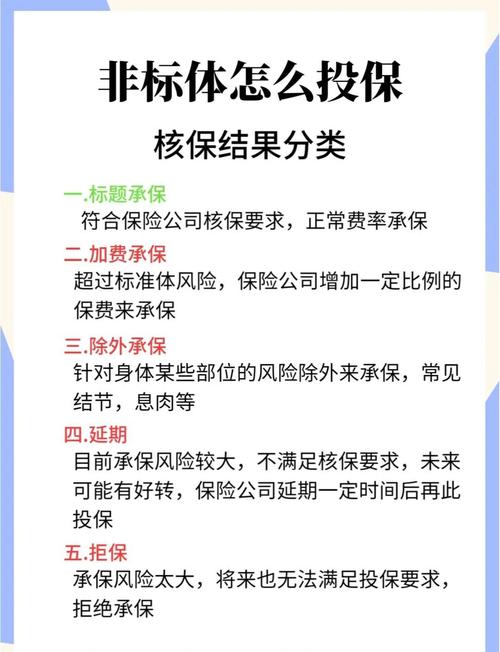
很多人以为核保结论只有“过”和“不过”两种,其实哪有这么非黑即白。保险公司对着你的体检报告、病史资料算风险,会给出五种常见结论:
第一个就是标准体承保。说白了就是,你的身体情况和大多数人一样,风险符合要求,直接正常买,保费不变,保障全有。就像你买高铁票,身份证没问题,行李不超重,直接检票上车,没啥好说的。
第二个,加费承保。就是你身体有一些小异常,风险比普通人高一点点,保险公司愿意卖给你,但需要多交一点保费,保障内容和标准体一模一样。比如你BMI超过30,或者轻度高血压,都有可能碰到加费。
第三个,责任免除承保,就是张姐碰到的这种。意思就是,你已经出问题的那个部位或者相关疾病,我不承担赔偿责任,其他的所有保障都正常有效。比如常见的结节、息肉,很多都会做除外,哪天天上掉馅饼砸中你别的地方出问题,该赔还是赔。
第四个,延期承保。这是最容易被误会的一个。很多人看到“延期”两个字,直接当成拒保,心灰意冷走了。其实不是,延期就是保险公司现在拿不准你的风险,比如你刚查出来肺小结节,尺寸很小,医生都让你半年后随访,保险公司也没法判断后续会不会变坏,所以说:你先回去调整、复查,半年一年之后再来,我再给你下结论。不是说你永远买不了,只是现在不给你定而已。
第五个,就是拒保。说白了就是,你的风险太高了,保险公司现阶段没办法承接你的投保申请,直接给你拒绝了。
拿到非标准核保结论,这几个误区千万别踩
说实话,大多数身体有点小异常的人,拿到的都不是标准体结论,很多人一看到不是标准体,直接踩坑。
第一个误区:看到加费、除外就直接不买了。我见过好多人,一听说甲状腺除外,立马说“我买个保险还不给我赔甲状腺,那买它干嘛?”直接就放弃了。你想想,你已经查出来结节了,现在能给你保除了甲状腺之外的所有部位,总比你啥保障都没有裸奔强吧?万一要是其他地方出问题,你连个兜底的都没有,那不更惨吗?
第二个误区:听说一家拒保,就连续换七八家反复投,就不信没人收。我见过最夸张的,一个姑娘乙肝病毒携带,半个月投了八家公司,八家都拒了,最后再想投,所有公司看到这么多拒保记录,都不敢接了。对吧?现在行业内有共享的投保核保记录,你投一次留一次记录,反复被拒,反而会让其他保险公司觉得你风险真的很高,更难通过。
第三个误区:拿到延期就直接放弃,觉得反正我买不了。刚刚说了,延期只是暂时不定,不是永远买不了啊。比如你上次查出来血糖偏高,那阵子你天天熬夜喝奶茶,你回去调整三个月,清淡饮食早睡早起,再去测血糖说不定就正常了,这不就可以标准体过了吗?着急什么放弃呢?
几个容易被忽略的细节提醒
不过话说回来,核保这件事,从来都不是一锤子买卖,有几个细节你一定要记牢。
首先,不管拿到什么核保结论,一定要自己逐字看清楚,别人家发过来你就直接点同意签字。加费加了多少?除外是哪部分责任?都写的明明白白,你搞不清楚就问清楚,别稀里糊涂投保,理赔的时候才说“我当时不知道啊”,那就晚了。
其次,不同保险公司的核保尺度确实不一样,同一份体检报告,这家给你除外,那家说不定就给你标准体。要是拿到不好的结论,不用直接死心,可以找专业人士帮你看看,选个核保尺度更宽松的再投,但别自己瞎投乱投留一堆不好的记录。
还有,所有的口头承诺都不算数,只有正式的书面核保结论、写进合同的内容才算数。别听谁说“你这个没事,肯定能过”,就直接交钱,一定要等正式结论出来再确认。
最后别忘了,一定要如实做健康告知,别抱着“我不说保险公司就不知道”的侥幸,要是隐瞒了病史,哪怕核保过了,后续理赔也会出麻烦,这个真的别碰。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体核保规则、保险责任、免责条款都请以保险公司官方说明和保险合同条款为准。
作者|dananjin
排版|dananjin
审核|安然