核保本质就是保险公司的「风险体检」
你交钱买保险,本质是把风险转嫁给保险公司。保险公司不是做慈善的,得算算你这个人未来出事的概率有多大。这个算账、筛查的过程,就是核保。 举个很简单的例子,你开租车行,有人来租车,你不得先看看他有没有驾照,喝没喝酒,会不会开车?对不对?核保就是干这个的。 保险公司会根据你的年龄、性别、健康状况、职业、既往投保记录这些信息,评估风险,给出四种常见结果:- 正常承保:风险符合要求,按原计划买,啥事没有。
- 加费承保:风险比普通人高一点,多交点钱,照样能买。
- 除外承保:某个器官/部位已经出问题了,未来这个部位相关的理赔不赔,其他部位正常保。
- 拒保:风险太高,保险公司不敢接,直接不卖你。
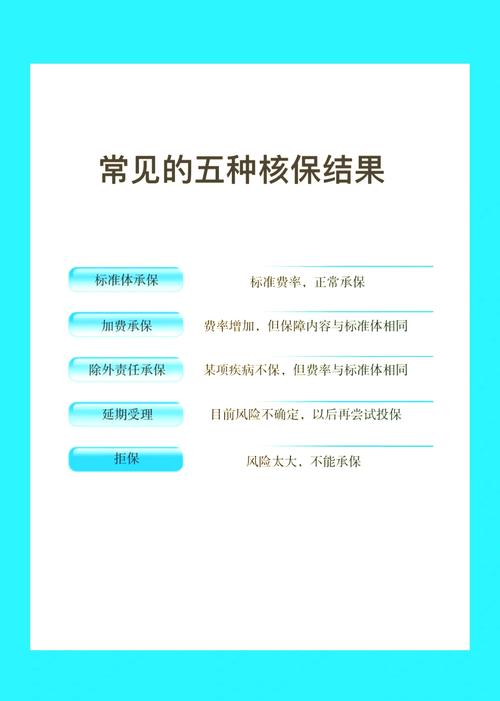
我们常碰到的核保,分这几种
很多人以为核保都是人工一个个审,其实不是,现在线上投保大多都是系统自动处理。 第一种:自动核保 就是你填完健康告知、个人信息,系统后台按预设规则跑一遍,没碰到异常,直接出保单,快的话几秒就搞定。一般身体健康、没什么既往症的,都是走这个流程。 第二种:人工核保 如果你填健康告知的时候,符合问到的异常情况,就会转到人工核保。你需要按要求上传病历、体检报告这些资料,核保专员人工审核之后给结论。现在很多线上产品也支持智能预核保,就是你先填你的异常,先给你大概结果,不留下记录,还是挺方便的。 第三种:抽样核保 就是你填完信息没问题,系统随机抽一部分人,要求补充体检或者进一步资料。被抽到不代表你一定有问题,就是保险公司的常规风控流程,配合就行。不过话说回来,抽中的概率真的不高。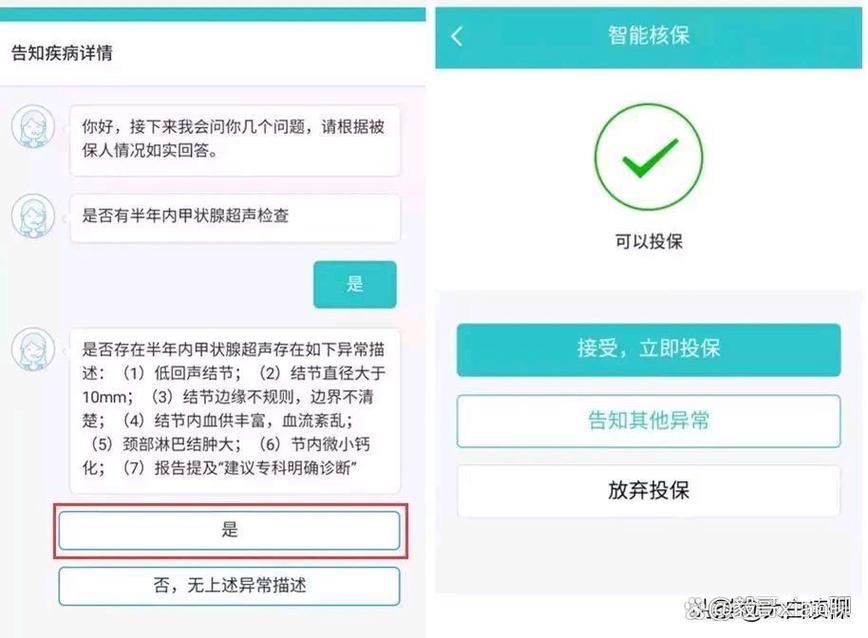
关于核保,这几个误解一定要澄清
小毛病一定会被拒保?
当然不是。很多人体检出来结节、囊肿、轻度脂肪肝、近视,这些大多都能正常承保,就算有点异常最多除外加费,直接拒保的都是少数严重的问题。别自己吓自己。有点小问题我不说,蒙混过关行不行?
真的别抱侥幸心理!理赔的时候,保险公司会查你所有的医疗记录,医保刷卡、体检报告、住院病历,全都能调出来。不如实告知,哪怕保单生效好几年,人家照样可以拒绝理赔,严重的连保费都不退。得不偿失。被一家公司拒保了,我这辈子都买不了保险?
完全不是这么说。不同公司的核保尺度不一样,对同一种异常的判断标准也有差。而且有些疾病是可逆的,比如轻度脂肪肝,你减重之后恢复正常了,过个一两年再投,完全有可能正常承保。当然,没法给你打包票,一切看保险公司的审核。核保会留下记录,影响我以后买保险?
如果是正常的承保、加费、除外,一般影响不大。如果是拒保、延期,确实会对后续投保有一定影响,所以投保之前尽量梳理清楚自己的健康情况,别乱投。现在很多产品有匿名预核保,就是你查了之后不留下记录,可以先试试再决定要不要正式投。
必须注意的几个提醒
- 所有核保相关的规则、结论,都以你投保的保险公司官方说明和最终审核结果为准,本文只是科普,不构成任何投保建议或者核保结论。
- 健康告知一定要如实填写,不要抱着侥幸心理隐瞒病史,这是核保最核心的要求。
- 如果对自己的健康情况不确定,可以提前准备好相关的体检报告、病历,投保的时候按要求提交就行,不用自己瞎猜。
- 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司。
作者|dananjin
排版|dananjin
审核|白杨