昨天晚上下楼倒垃圾,碰到三楼的张姐拉着我吐槽。说去年找朋友买了份医疗险,今年查出来甲状腺结节要开刀,花了小两万,提交理赔,保险公司直接发了拒赔通知,说结节是投保前就有的既往症,不在保障范围里。
张姐冤啊:我那就是单位体检偶然查出来的,平时不痛不痒,我都没当回事,怎么就成了既往症了?这不就是坑人吗?
其实像张姐这样的疑问,我每个月都能碰到好几个。说白了,大多数人买保险的时候,根本没搞懂,到底啥是既往症。
说了半天,既往症到底指啥?
说白了,既往症就是你买保险之前,就已经存在的身体健康问题。不是只有住过大院、动过手术才算,很多你根本没当回事的小毛病,都可能被归进去。
给你举几个最常见的例子:
你确诊高血压五年了,一直天天吃药控制——这肯定算。
你单位体检查出来肺结节,医生说定期复查就行,你没手术也没治疗,只是每年拍CT——这也算。
你这大半年一直胃疼,偶尔吃点胃药扛着,从来没去医院做胃镜检查,后来买完保险查出来胃溃疡——这依然算。
那有人问了,我小时候得肺炎,治好了十几年了,还算吗?
这就要看健康告知怎么问了。大多数健康告知只会问近几年的异常,或者有没有确诊过什么特定疾病,十几年前治好的肺炎,大多不用提。但如果你三年前做过甲状腺良性肿瘤切除,就算完全治好,健康告知问到了,你也得说。
别觉得医生说没事就不用提。医生说的没事,和保险公司核保的要求,不是一回事。
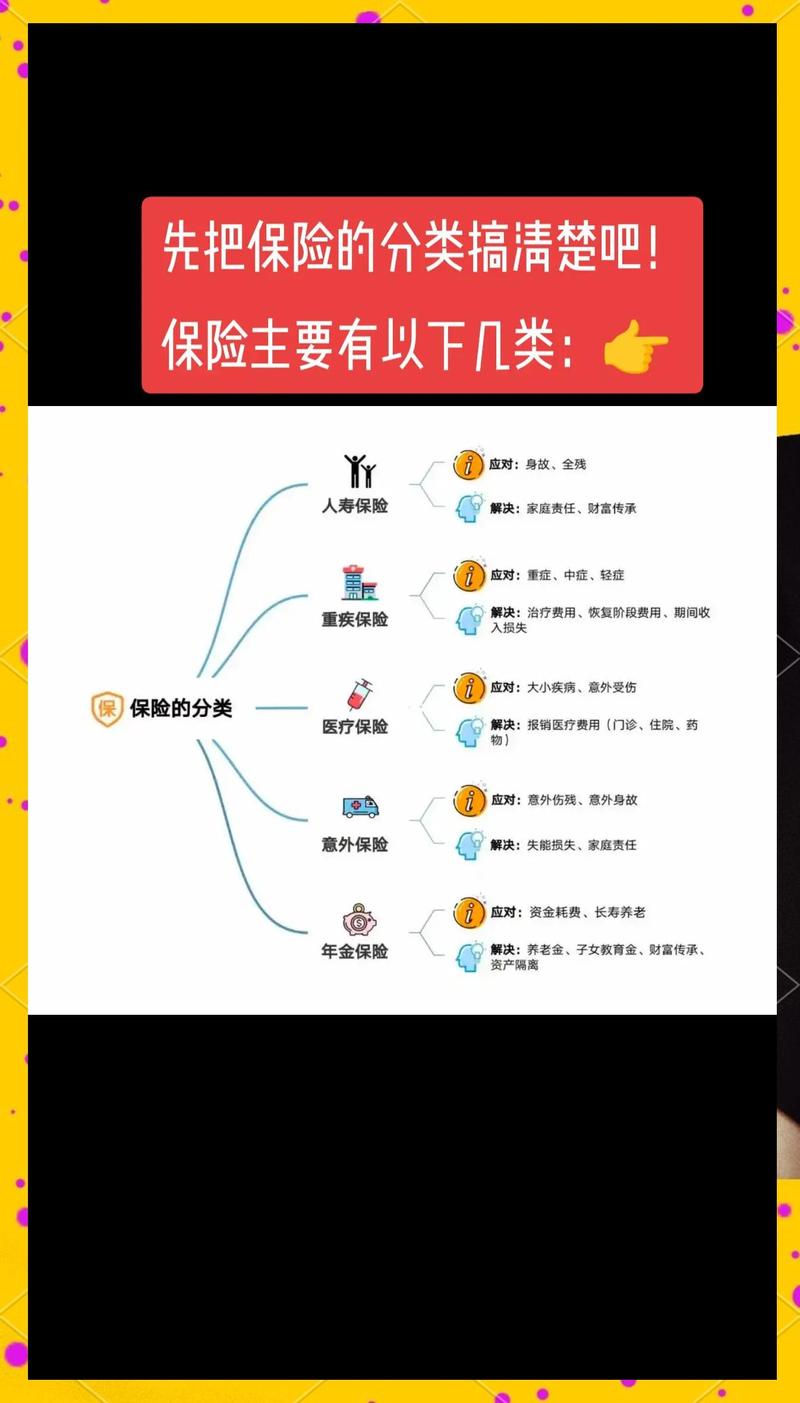
我见过最多的几个坑,几乎人人都踩过
说实话,大部分既往症的纠纷,都是踩了误区,没搞懂规则导致的。我整理了几个最常见的,你对号入座看看。
第一个坑:没确诊就不算既往症。
就说张姐,她一直说我没确诊癌症,就是个小结节,怎么就算既往症了?真不是这么算的。只要你投保前,已经有检查报告异常,或者已经有明显症状,就算没确诊,也会被归为既往症。这个真的是最多人栽的坑!
第二个坑:没记录就可以隐瞒,反正没人知道。
我听过太多人说,我这个毛病就是去私立诊所看的,没进社保,也没存档,不说肯定没事。别抱这个侥幸!现在哪怕是社区医院的门诊记录,都能调出来,真到理赔环节,保险公司比你自己还记得清楚你哪年哪月做过什么检查。隐瞒最后吃亏的肯定是你自己,保费交了好几年,最后拒赔,竹篮打水一场空。
第三个坑:有既往症就肯定买不了保险,保险公司一刀切。
不对啊,我见过太多带既往症正常承保的了。不同的问题,核保的结果差很多,比如轻度的脂肪肝,大多直接标体过;高血压控制得好,可能加费就能承保;常见的甲状腺结节,大多除外就能承保,说白了,除外就是这个部位的问题不赔,其他问题还是正常保的,总比你裸奔强吧?
第四个坑:只要是既往症,肯定都不赔。
也不是啊,如果你投保的时候如实告知了,保险公司正常承保了,后续出险符合合同要求,该赔还是会赔的。就算是除外承保,只要不是这个既往症引起的问题,其他责任还是要赔的。
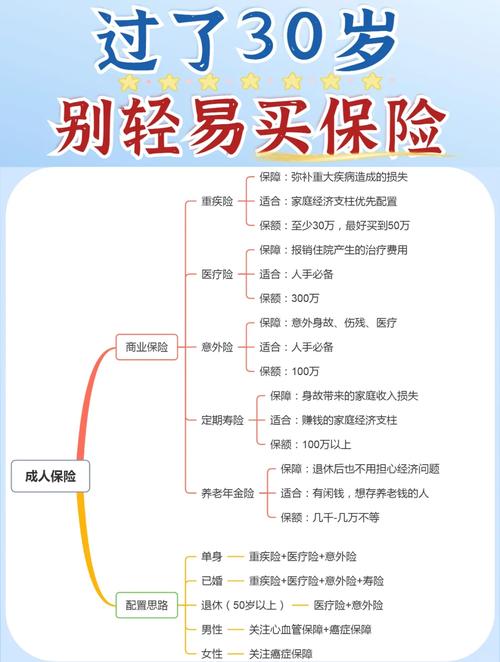
碰到既往症,记住这几点就不会乱
说实话,其实只要搞懂规则,既往症根本没那么可怕,也不是保险公司用来坑人的工具。保险本来就是保未来的不确定风险,你投保前已经发生的风险,总不能让保险公司买单,对吧?对其他健康的投保人也不公平。
那具体该怎么做?给你几个温和的提醒:
第一,健康告知记住有限告知原则。问什么答什么,没问到的不用主动说。不用过度告知,把你十年前摔个跤都拿出来说,没必要,但也别隐瞒问到的问题。
第二,拿不准的情况,提前做预核保。别稀里糊涂直接投保,很多平台都可以做预核保,提前把你的报告提交上去,保险公司先给你一个大概的结论,心里有数再投,比瞎蒙强。
第三,别嫌弃加费或者除外承保。很多人一听要加费,或者除外某个部位,直接就不买了。其实有部分保障,总比没有任何保障强,真要是出了其他问题,还是能帮你扛风险的。
不过话说回来,如果真的是保险公司乱扣既往症的帽子,明明是投保后才出现的问题,硬说是既往症拒赔,你也别认怂,该走申诉走申诉,该找监管找监管,维护自己该有的权益。
合规提醒:本文内容仅供科普学习参考,不构成任何投保建议、核保结论或理赔承诺,具体健康告知要求、理赔规则、核保标准都以保险合同条款以及保险公司官方说明为准,本文不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|柚子