什么是保险里的免责条款?说白了就是「这几种情况我不赔」
保险合同本质是一份双方约定的合同,保险公司把保障范围写清楚,也要把不承担责任的范围写清楚。这部分写清楚“不赔”的内容,就是免责条款。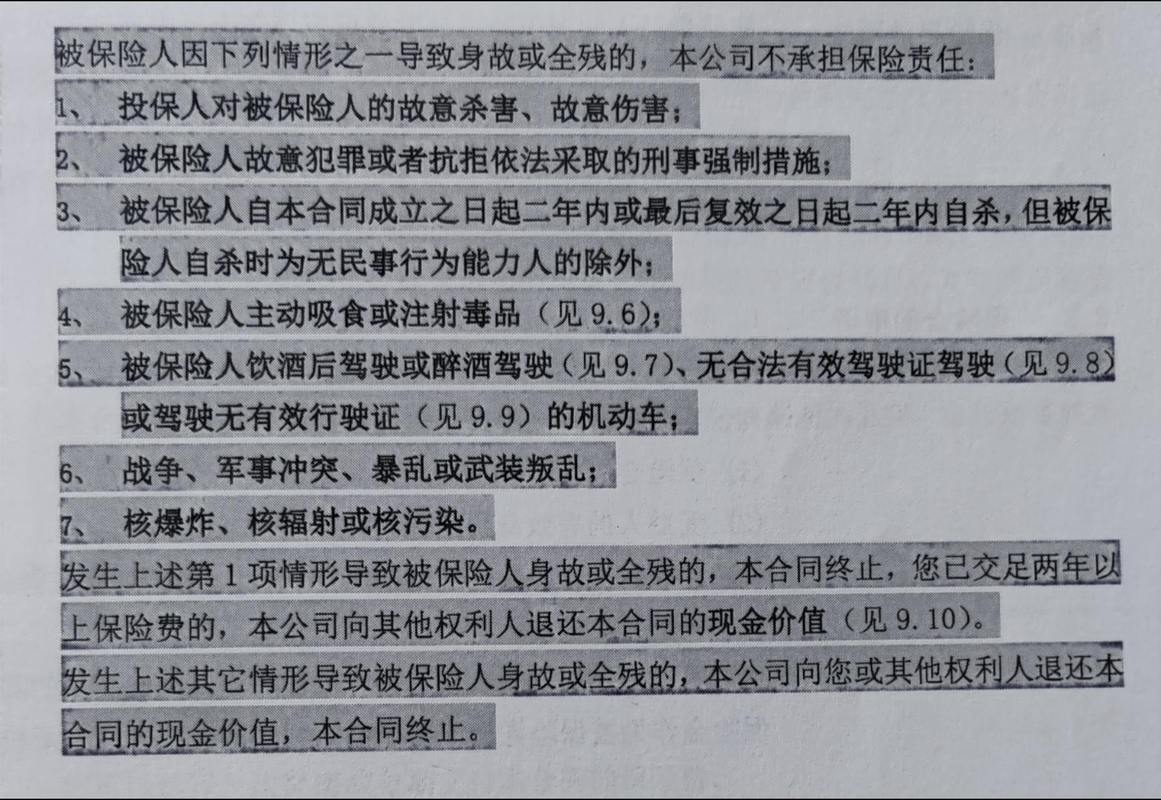
常见的免责条款分哪几类?
我们整理了市面上绝大多数产品都会出现的几类,给你理清楚:- 违法犯罪类
故意犯罪、吸毒、酒驾、无证驾驶这类行为,基本都会被列入免责。说白了,法律都不允许的事,不可能让保险来给你兜着,这个逻辑很好懂对吧。 - 故意行为类
故意自杀、自残,或者故意制造保险事故骗保,都在这一类。保险保的是意外风险,不是你主动制造的风险,这点没有争议。 - 特殊风险类
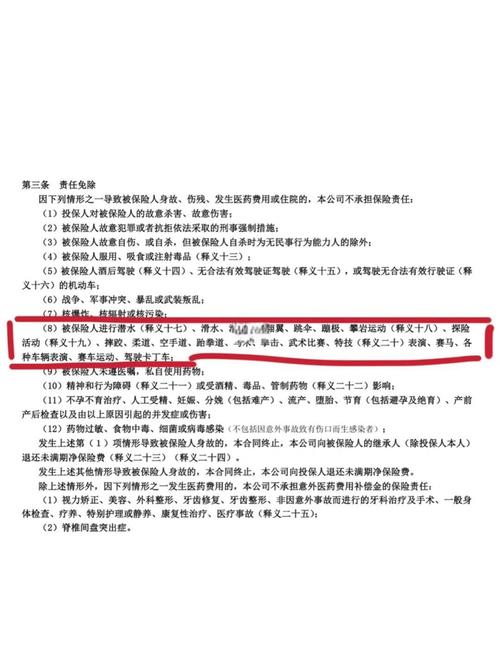
战争、军事冲突、核爆炸核辐射这类大范围的不可抗力,绝大多数传统产品都会免责。另外像整容、美容、近视激光手术这类非必要的医疗项目,大多医疗险也会免责。 - 先天性/既往症类
投保前已经得的病,没有如实告知的,后续理赔因为这个病出事,大多会被免责。先天性疾病、遗传性疾病,也基本都在免责列表里。
关于免责条款,最容易踩的几个误区
- 误区一:免责条款都是保险公司坑人的霸王条款
其实真不是。如果什么都保,保费会高到普通人买不起,对所有按时缴费的投保人也不公平。保险本身就是保未知的、发生概率低的风险,已经确定的、违法的风险本来就不该被纳入保障。 - 误区二:没加粗的免责条款都不作数
按照保险法的要求,保险公司必须对免责条款做出足够的提示说明,没有提示的免责条款确实不产生效力。但不是说只要没逐字加粗就无效,有些免责内容分散在释义、理赔规则里,还要结合实际情况判断,不能一概而论。 - 误区三:我签了字就等于认了所有免责
如果保险公司从来没有给你讲过,也没有提示你看免责条款,哪怕你签了字,后续也可以主张免责条款不生效,法律是支持投保人这边的合理诉求的。
作者|dananjin
排版|dananjin
审核|满满