上周帮邻居张姐整理换季杂物,翻出来半沓泛黄的纸,走近一看,是好几年前的保险单,连带着整本条款,被她塞在旧鞋盒子里落灰。问她看过条款没,她摆摆手,说哪有空看那密密麻麻的字,销售说啥就是啥呗。
这话我听太多了。
拿到手的保险条款,先抓哪三个核心?
说实话,我见过太多人买保险花半小时,看条款花十秒钟,甚至十秒钟都没有。拿到快递拆了塑封,把保单往抽屉一塞,那本厚得像小词典的条款,直接落灰。
其实不用从头翻到尾全啃下来,新手只要先抓三个核心部分就行,省下的时间该干啥干啥。
第一个就是保障责任。说白了就是,这张保单到底赔什么。你买的是重疾险,就得看清楚哪些病赔,怎么个赔法。你买的是医疗险,就得看清楚哪些费用能报。比如你得个普通感冒,去医院花了两三千,你拿重疾险去申请赔付,当然不行,重疾险本来就不赔小额医疗,条款写得明明白白。
很多人买完保险连保什么都没搞清楚,出了问题才翻条款,这不闹误会吗。
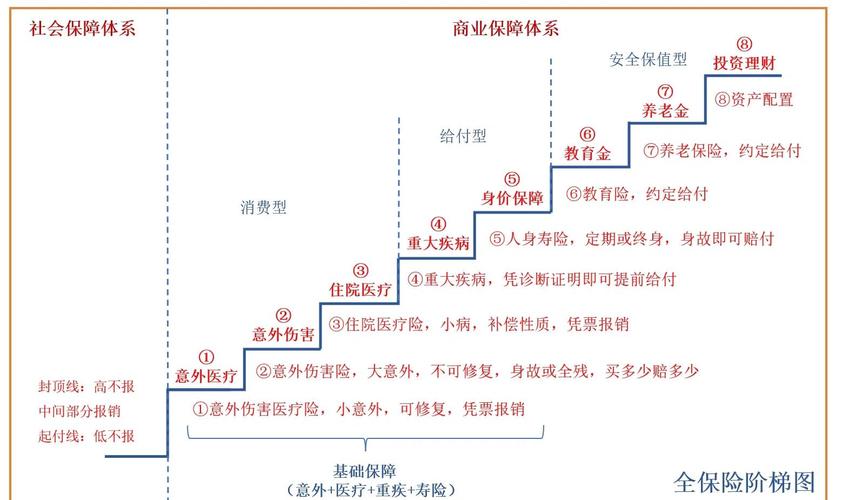
第二个就是免责条款,这个比保障责任还重要,直接告诉你什么情况不赔。比如很多人买了普通意外险,以为猝死能赔,其实大部分普通意外险的免责条款里都写了,「因疾病导致的身故伤残不赔」,猝死大多是心脏类疾病引发的,当然不在赔付范围内,不是保险公司故意耍赖,是一开始就写在明面上了。
第三个就是关键约定,比如等待期多久,续保条件是什么,医院范围怎么定,出险要多久内报案,这些全都在这部分,每一条都和你后来理赔挂钩,漏看一条都可能出问题。
那些容易被漏看的「隐形小字」
除了上面三个核心,还有很多不起眼的小字,藏在条款的边边角角,看起来不重要,其实特别关键,一不留神就踩坑。
第一个就是赔付比例约定。很多医疗险都写了,有社保先行报销的话,赔付80%-90%,如果没走社保直接找保险公司,只赔60%甚至更低。很多人不知道这个规则,看完病直接拿发票去找保险公司,最后少赔了将近一半,还说保险公司坑,其实人家条款写得清清楚楚。
第二个就是医院范围限制。绝大多数普通商业保险,都要求是二级及以上公立医院的普通部,你要是直接去了私立医院,或者公立医院的国际部特需部(专门买了涵盖特需责任的产品除外),那就是不赔,这点真的八成以上的新手都漏看。
第三个就是大家最容易踩坑的疾病定义。很多人觉得「我得了重病,凭什么不赔」,其实重疾险的每一种病,条款里都有明确的定义,不是你觉得重它就符合赔付标准。比如常见的脑中风后遗症,条款里要求确诊180天之后,仍然遗留一肢或一肢以上肌力不足三级的障碍,才能赔,要是你确诊之后半个月就恢复好了,达不到条款的标准,当然不赔。
还有什么免赔额、等待期出险的约定,这些小细节,别嫌麻烦,扫一眼花不了五分钟。
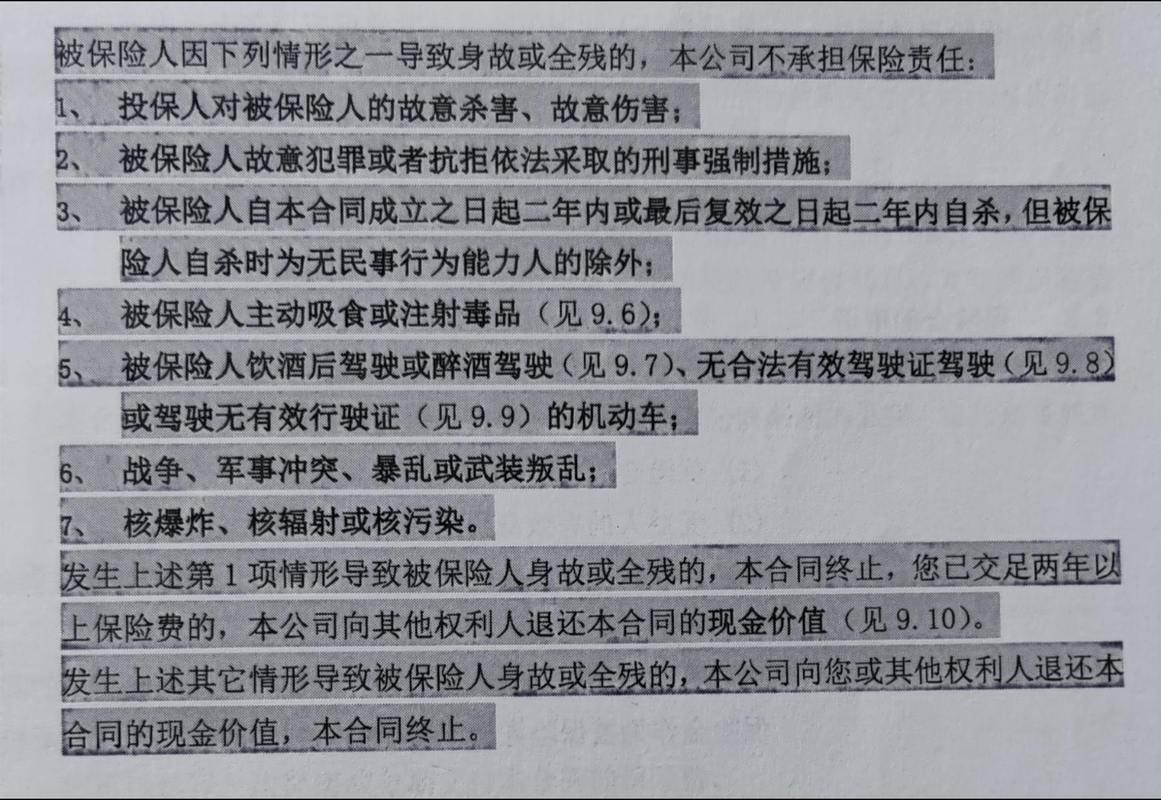
看不懂保险条款,别硬扛
保险条款里确实有很多专业术语,什么「现金价值」「免赔额」「给付比例」,普通人看不懂太正常了。
没人会说你笨。
看不懂硬撑着,最后吃亏的是自己,几个办法都靠谱,你随便选。
第一个,直接打保险公司的官方客服电话,问。你买的是他们家的产品,他们有义务给你解释清楚条款内容,不用不好意思,哪怕你买的是很便宜的产品,也有这个权利。
第二个,找你买保险的销售或者正规持牌的从业人员咨询,只要是正规从业的,都会给你讲清楚,当然,自己也要留个心眼,听完最好再翻回条款核对一下,毕竟落在纸面上的才作数。
第三个,现在很多保险公司都会把条款做成通俗版的解读,放在官网或者官方APP里,你可以找来对着原文看,比啃干巴巴的专业文字容易多了。
不过话说回来,再复杂的条款,核心逻辑都很简单:写了赔的才赔,写了不赔的就是不赔,所有内容都落在纸面上,比谁口头说的都算数。
很多人一提到保险条款就说全是坑,其实哪有那么多坑,大多是自己没花时间看,听了口头介绍就下单,最后实际情况和预期对不上,才觉得是坑。
哪怕你买完保险抽十分钟,把核心内容过一遍,都能避开八成以上的误会。真的别拿到手就扔,那不是废纸,是你未来的保障依据呀。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有保险相关约定,均以正式保险合同条款和保险公司官方说明为准。本文不推荐任何具体保险产品,不评价任何保险公司,仅做基础知识科普。
作者|dananjin
排版|dananjin
审核|小准