上周楼下买水果碰到张姐,拉着我吐槽半天。说上个月听朋友说要配齐保险,连夜买了重疾和医疗险,结果这礼拜单位体检查出来甲状腺结节,医生说建议穿刺活检。她现在整个人慌得不行,说我这刚买完保险没半个月,这要是真有事,保险公司会不会直接拒赔还把合同废了?这不就是刚好撞在等待期上了嘛。说实话,好多刚买保险的朋友,都对这个等待期犯嘀咕。买的时候没注意,真出点事才想起来,哦还有这么一说?
说白了,等待期就是保险公司的观察窗口
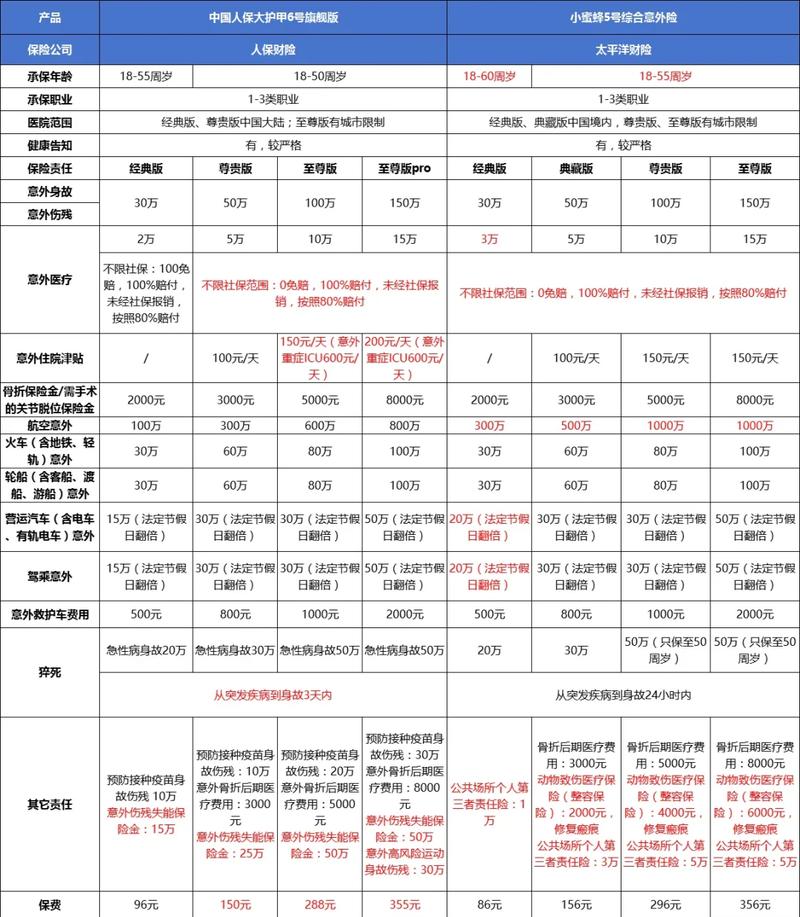
等待期也叫观察期,就是你买完保险生效之后,保险公司还得观察你一段时间,这段时间里出险,大多不赔,过了才正常给保障。为啥要有这个规则?你想想,要是有人明明已经查出来生病,故意不告诉保险公司,转头就买保险等着赔钱,那对其他正常投保的投保人也不公平对吧?
不同险种的等待期长短不一样,差别还挺大。比如重疾险、医疗险,常见的是90天或者180天,也有更长的,看产品具体规定。意外险基本没有等待期,毕竟意外是突发的,没法提前预判,一般都是生效第二天就赔。寿险的话,大多也是90天到180天不等,也有部分产品等待期是一年。
不是说只要在等待期里出任何问题,以后都不赔了。举个例子,你买完重疾险第30天,得了急性肠胃炎住了两天院,过了一年查出来得了肺癌,那绝对不会说因为你等待期得过肠胃炎,就不赔肺癌对吧?只有和本次出险直接相关的问题,才会影响。如果只是小毛病,和后续的重大疾病没有关联,完全不影响理赔。
这些关于等待期的误区,别瞎信
第一个误区:「等待期千万不能去体检,查出来问题就白买了」。好多人都这么说对吧?我见过有人明明摸到乳房有肿块,硬扛着等过了90天等待期再去查,结果拖成了大问题,太亏了。
说实话,如果你本身没有任何不舒服,正常单位体检啥的,去就去了,没啥问题。真要是身体已经不舒服了,该查就查,该治就治,不能为了等保险等出大病啊。退一步说,你投保的时候已经如实做了健康告知,就算等待期体检查出点小问题,也不影响后续的保障啊。
第二个误区:「等待期内出险,保险直接白买了,合同作废」。真不是。不同产品的规定不一样,有些产品是等待期内确诊重疾,直接退保费,合同终止;有些是只不赔这次出险,合同继续有效;还有的轻症中症在等待期,只是不赔这次,重疾保障还在。具体啥规则,翻你自己的合同,白纸黑字写着呢,不是所有情况都直接废合同。
第三个误区:「我续保的时候,也要重新算等待期」。那得看你买的是什么险。如果你买的是保证续保的长期医疗险,续保的时候不需要再算等待期,直接接着保障走。如果是一年期不保证续保的产品,到期之后重新投保,那才需要重新算等待期。
碰到等待期,日常要注意这些小事
首先,如果不是必须,尽量不要刚买完保险就跑去做全身体检。本来身体没啥事,体检查出来个结节、囊肿啥的,反而给自己添堵,万一刚好在等待期,还影响后续理赔,犯不上。常规体检可以等过了等待期再做,不差这两三个月。
然后,如果你换保险,尽量做到无缝衔接。比如你原来的一年期医疗险到期了,想买新的,那提前买好,让新产品的生效日接在旧产品到期之后,不要中间空几天,不然万一中间出事,两边都不赔,太尴尬了。还有那种换重疾险的,也可以先买新的,等过了等待期再退旧的,这样保障不会断。
不过话说回来,也没必要过度紧张等待期。大部分人买完保险平平安安,等个两三个月也就过了,啥事儿没有。你越把它当洪水猛兽,越容易瞎担心。
还有,千万不要抱有侥幸心理,明明已经查出来生病了,故意隐瞒然后投保,想着熬完等待期就好了。这种本来就是带病投保,就算过了等待期,保险公司查到了照样不会赔,严重的还会不退保费,得不偿失对吧?
最后要提醒大家,所有关于等待期的规则,每款产品的合同写的都清清楚楚,不管别人怎么说,最后都要以你自己手里的保险合同,还有保险公司的官方说明为准。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体规则请以对应保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然