一文理清门诊医疗:那些容易踩坑的规则细节
2026-10-05 17:01:54
很多人买保险,只盯着大病和住院,觉得门诊那点钱犯不上专门买保险。真轮到自己掏腰包的时候,才发现跑几次医院,小一千就没了。
说实话,门诊医疗这东西,说重要也重要,说没用也确实有人常年用不上,搞清楚规则总没错。
什么是门诊医疗险?
简单说,门诊就是不需要住院,诊断结束后可以直接离开的就医行为。
门诊医疗险,就是专门用来报销门诊就医产生的医疗花费的保险。
按保障责任分,大致分两类:
1. 附加型:一般绑在百万医疗险或者重疾险后面,作为附加责任,很少单独出售。
2. 单独型:就是可以独立投保的门诊医疗险,投保门槛一般不高。
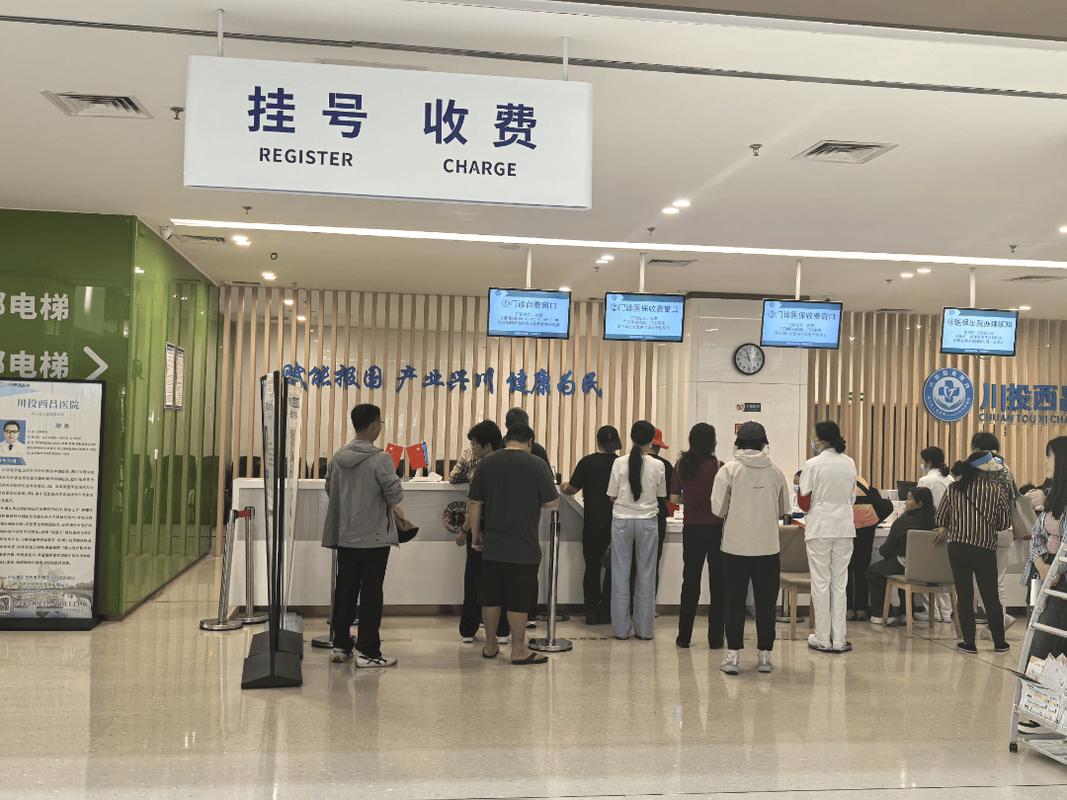 城市医院门诊挂号缴费场景
门诊医疗报销,哪些能报?哪些不能报?
先给结论:不是所有门诊花费都能报,每款产品的报销范围都写在条款里。
常规可报销的花费:
– 意外门诊:比如走路摔了擦伤、猫抓了打狂犬疫苗,这类意外导致的门诊处理费用。
– 疾病门诊:感冒发烧、肠胃炎、慢性病复查这类疾病导致的门诊费用,包含问诊费、检查费、社保范围内的药费,部分产品也覆盖社保外用药。
常规不予报销的情况:
– 美容整形、养生保健类:比如祛痘整容、针灸按摩、健康体检,基本都不报。
– 特殊牙科眼科:比如洗牙、正畸、近视激光手术,大多都在免责条款里。
– 既往症:投保前已经存在的健康问题,没如实告知的,大多不报。
– 免责条款列明的其他情况:比如战争、酒驾导致的伤害,肯定不报。
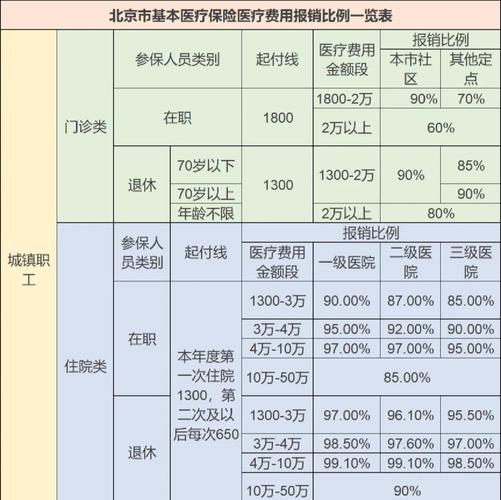 门诊医疗报销范围分类说明表
常见的几个认知误区
 常见的几个认知误区
第一个误区:有社保就不需要门诊医疗险了。
社保的门诊报销有起付线,每年要超过一定金额才能报,而且报销比例大多在50%-70%之间,异地门诊的报销比例更低,很多社保外的进口药、自费检查都报不了,自己掏的部分其实并不少。
第二个误区:门诊花不了几个钱,没必要保。
碰上个需要每周复查的慢性病,或者几千块的门诊小手术,累计下来大几千就出去了,对普通家庭来说也是一笔不必要的额外支出。
第三个误区:只要去看门诊就能赔钱。
哪有这么好的事。所有门诊医疗险都有起付线,也就是超过起付线的部分才能按比例报销,大部分还有每日报销限额和年度报销限额,而且还有等待期,等待期内看病也报不了。
注意事项与合规提醒
 注意事项与合规提醒
1. 本文仅做门诊医疗相关知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品优劣。
2. 不同产品的保障范围、免责条款、健康告知要求、理赔规则差异很大,所有内容仅供参考,具体规则必须以你手中的保险合同和保险公司官方说明为准。
3. 投保任何保险都需要如实做健康告知,隐瞒病史会直接影响理赔结果,这点一定要注意。
4. 门诊报销一般需要保留原始医疗票据、缴费凭证、诊断证明,看完病这些材料一定要收好,别随意丢弃。
5. 本文不构成任何投保建议、理赔承诺或核保结论,如有具体问题,请咨询保险公司官方客服或相关专业人员。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
一文理清门诊医疗:那些容易踩坑的规则细节
文章链接:https://www.xinminbao.com/a/1320.html